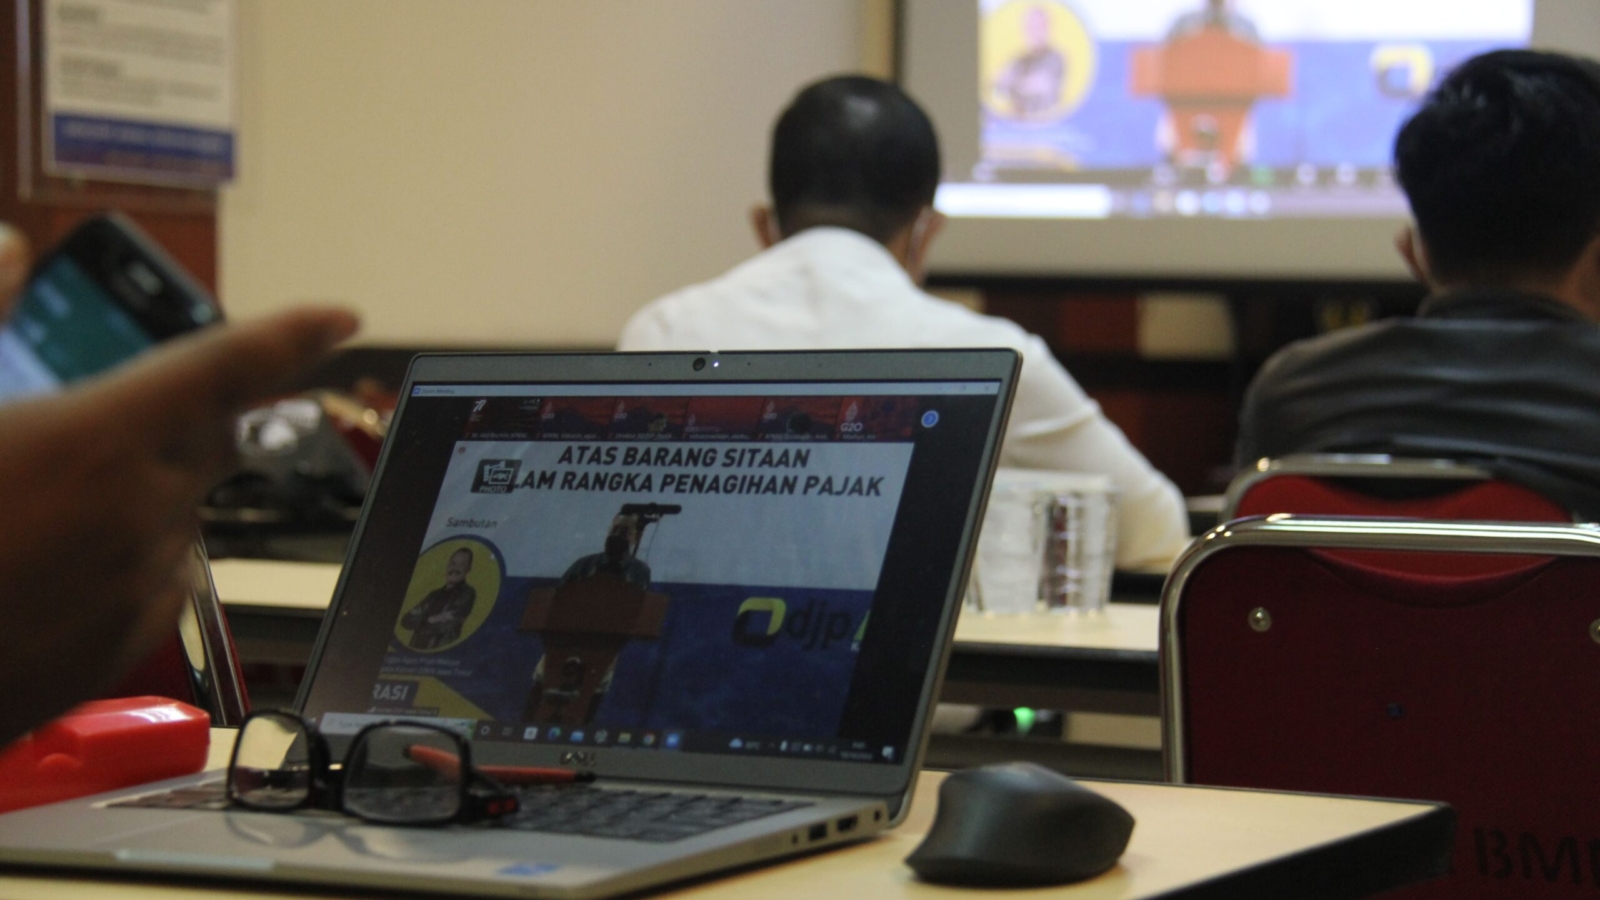
Regulasi Terbaru, PMK 61/2023 tentang Ketentuan Barang Sitaan Pajak

Regulasi Terbaru, PMK 61/2023 tentang Ketentuan Barang Sitaan Pajak

Pelatihan Pajak – Apakah pada saat ini Anda sedang bercita-cita untuk bekerja di dunia perpajakan? Atau pada saat ini Anda sedang ingin melamar pada bagian staf perpajakan di sebuah perusahaan? Maka dari itu, sangat penting bagi Anda untuk memiliki segudang wawasan tentang perpajakan dan caranya adalah dengan mengikuti pelatihan pajak.

Pelatihan pajak hadir untuk membantu Anda memahami ketentuan perundang-undangan perpajakan dan berbagai informasi di dalamnya. Seperti halnya informasi mengenai bahwa pemerintah bisa melakukan penjualan secara lelang terhadap barang sitaan pajak, apabila penanggung pajak tidak kunjung melunasi utang pajak dan biaya penagihan pajaknya.

Telah tercantum dalam PMK Nomor 61 tahun 20023 pasal 50 ayat 1, yang mana dijelaskan bahwa pemerintah bisa menjual menggunakan maupun pemindahbukuan barang sitaan yang penjualannya dikecualikan dari penjualan secara lelang, tujuannya adalah untuk melunasi utang pajak dan biaya penagihan pajak dari pihak penanggung pajak. PMK Nomor 61 tahun 20023 pasal 50 ayat 2, bahwa dijelaskan untuk menentukan harga limit penjualan barang sitaan secara lelang dan menentukan harga jual untuk barang sitaan, yang mana penjualannya dikecualikan dari penjualan secara lelang, pejabat juga bisa meminta bantuan penilaian pada penilai pajak.

Lalu, untuk pelaksanaan lelang juga akan dilakukan oleh pejabat lelang dari Kantor Pelayanan Kekayaan Negara dan Lelang, yang mana memiliki wewenang untuk melangsungkan lelang sesuai dengan ketentuan perundang-undangan yang berkaitan dengan petunjuk pelaksanaan lelang. Apabila penjualan yang dilakukan secara lelang tersebut tidak bisa dilakukan, yang mana dikarenakan barang sitaan dibebani hak jaminan atau tanggungan fidusia, maka pejabat lelang mempunyai dua pilihan untuk menyelesaikan yang bisa dipilih. Pertama melakukan penjualan secara lelang.

Kemudian, sesudah membuat kesepakatan dengan pihak yang mempunyai hak tanggungan atau jaminan fidusia, maka yang kedua adalah membuat pernyataan sudah bersedia mengangkat penyitaan supaya penjualan bisa dilakukan oleh pihak yang mempunyai hak jaminan fidusia atau tanggungan.

Penting untuk diperhatikan, bahwa kesepakatan tersebut harus dibuat dengan mempertimbangkan pembayaran biaya penagihan pajak dan utang pajak secara optimal. Jika barang sitaan yang dibebankan jaminan fidusia atau hak tanggungan tersebut sudah dilakukan penjualan, maka pejabat lelang akan mencabut sita. Di samping itu, pemerintah bisa melakukan penjualan barang sitaan dari penanggung pajak melalui kantor lelang negara.

Baca Juga: Syarat dan Prosedur untuk Mengaktifkan Kembali NPWP yang Nonaktif

Hal tersebut bisa terjadi apabila benang pajak belum juga melunasi biaya penagihan pajak dan utang pajak, sesudah melewati waktu 14 Hari sejak tanggal dilakukannya atau diumumkannya pengumuman lelang. Juga tercantum dalam peraturan tersebut, dijelaskan juga pada PMK Nomor 61 tahun 2023 pasal 78, bahwa Menteri Keuangan memiliki kewenangan untuk melangsungkan bantuan penagihan pajak dengan yurisdiksi mitra.

Dalam konteks ini, bantuan penagihan pajak merupakan permintaan dan pemberian bantuan-pejabat pada yurisdiksi Mitra sebagai upaya mendapatkan pembayaran atas biaya penagihan pajak dan utang pajak.

Permintaan penagihan pajak dari Direktorat Jenderal Pajak pada yurisdiksi Mitra, wajib untuk memenuhi beberapa kriteria berikut ini:

  • Hanya mempunyai satu identitas penanggung pajak
  • Utang pajak tidak termasuk dalam sengketa maupun sudah mempunyai kekuatan hukum tetap
  • Penanggung pajak berada pada yurisdiksi Mitra maupun mempunyai barang pada yurisdiksi Mitra
  • Telah dilakukan penagihan di dalam negeri, namun penanggung pajak tidak melunasi utangnya
  • Hak untuk menagih utang pajak belum memasuki batas waktu (daluwarsa)

Selain itu, pemberian bantuan penagihan pajak oleh Direktorat Jenderal Pajak pada yurisdiksi Mitra tersebut, wajib untuk didasarkan pada klaim pajak yang diajukan oleh pejabat otoritas yang berwenang.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.
Begini Kewajiban Wajib Pajak Dalam Negeri dan Luar Negeri

Begini Kewajiban Wajib Pajak Dalam Negeri dan Luar Negeri

Kursus Pajak – Pemerintah Indonesia telah mengelompokkan subjek pajak menjadi 2 kelompok besar yakni subjek pajak dalam negeri serta luar negeri. Kedua kelompok besar tersebut berlaku bagi orang pribadi ataupun badan. Dalam ulasan kali ini akna dibahas  kewajiban Wajib Pajak dalam negeri serta Wajib Pajak luar negeri.

Subjek pajak merupakan orang atau badan yang potensial dalam membayar pajak. Ini berarti, subjek pajak akan berubah menjadi Wajib Pajak jika telah mempunyai objek pajak serta telah memenuhi  syarat objektif dan juga subjektif sesuai dengan peraturan perpajakan yang berlaku. Wajib Pajak sesuai dengan pengelompokannya mmepunyai masing-masing kewajiban.

Berdasarkan penjelasan Pasal 2 ayat (2) Undang-Undang PPh, subjek pajak orang pribadi dalam negeri akan menjadi Wajib Pajak jika telah menerima atau mendapatkan penghasilan yang besarnya lebih dari Penghasilan Tidak Kena Pajak (PTKP). Sementara itu, subjek pajak badan dalam negeri akan menjadi Wajib Pajak sejak ketika didirikan atau bertempat kedudukan di Indonesia.

Sementara itu, subjek pajak luar negeri, baik orang pribadi ataupun badan, sekaligus menjadi Wajib Pajak sebab telah menerima dan/atau mendapatkan penghasilan yang sumbernya dari Indonesia atau menerima dan/atau mendapatkan penghasilan yang bersumber dari Indonesia lewat suatu Bentuk Usaha Tetap (BUT) di Indonesia.

Siapa yang Termasuk Subjek Pajak Luar Negeri?

Seorang warga negara Indonesia akan ditetapkan atau menjadi sebagai subjek pajak luar negeri jika telah memenuhi beberapa kriteria dan juga kondisi. Kondisi atau kriteria tersebut diantaranya ialah sebagai berikut:

Dokumen Bukti Penduduk Negara Lain

Orang pribadi yang menetap di negara lain dan juga memiliki dokumen bukti penduduk suatu negara serta yang masih berlaku. Tanda pengenal tersebut bisa berupa salah satu dari daftar berikut:

  • Identity card.
  • Green card.
  • Student card.
  • Nama orang pribadi telah tertulis secara resmi pada paspor oleh Kantor Imigrasi negara setempat.
  • Bukti yang terdapat pada paspor terkait dengan pengesahan alamat tinggal di negara lain dari Kantor Perwakilan Republik Indonesia di luar negeri.
  • Surat keterangan dari Kantor Perwakilan Republik Indonesia di luar negeri ataupun dari Kedutaan Besar Republik Indonesia.

Subjek Pajak yang Menetap Selamanya di Luar Negeri

Orang pribadi warga negara Indonesia yang menetap di luar negeri untuk selamanya serta telah bekerja lebih dari 183 hari dalam rentang waktu satu tahun di negara tersebut.

Baca Juga: Mengenal Pajak Tangguhan (Deferred Tax)

Masa Waktu Bekerja di Luar Negeri

Orang pribadi yang merupakan warga negara Indonesia yang bekerja di negara lain dalam kurun waktu 183 hari atau lebih untuk rentang waktu satu tahun. Disamping itu, orang pribadi tersebut juga memiliki salah satu dokumen tanda pengenal resmi serta yang masih berlaku. Jika tidak mempunyai dokumen tanda pengenal resmi maka orang pribadi tersebut akan digolongkan sebagai subjek pajak dalam negeri walaupun ia telah bekerja di luar negeri.

Perbedaan Subjek Pajak Luar Negeri dan Dalam Negeri

Sebenarnya perbedaan dari subjek pajak luar negeri dan juga dalam negeri ada pada pemenuhan kewajiban pajak. Perbedaan tersebut diantaranya ialah sebagai berikut:

Berdasarkan Penghasilan Kena Pajak

Penghasilan yang terkena pajak dari subjek pajak luar negeri merupakan gabungan anatra pendapatan dari Indonesia dan juga dari negara lain. Berbeda dari subjek pajak dalam negeri yang pajaknya hanya dikenakan terhadap sumber penghasilan di Indonesia.

Berdasarkan Tarif Pajak

Penetapan jumlah pajak bagi subjek pajak dalam negeri dilakukan berdasarkan penghasilan bruto serta memakai tarif umum. Seementara itu, untuk subjek pajak luar negeri, jumlah pajak yang harus dibayarkan ialah berdasarkan penghasilan bruto dan juga tarif pajaknya sepadan/tunggal.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti kursus pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti kursus pajak dan menjadi Expert di bidang pajak.

Syarat dan Prosedur untuk Mengaktifkan Kembali NPWP yang Nonaktif

Syarat dan Prosedur untuk Mengaktifkan Kembali NPWP yang Nonaktif

Training pajak merupakan kelas perpajakan yang bisa digunakan untuk orang-orang yang ingin menambah wawasan di dunia perpajakan. Karena training bajak ini akan memberikan berbagai materi seputar regulasi perpajakan dan berbagai informasi di dalamnya. Seperti halnya perihal regulasi mengenai Nomor Pokok Wajib Pajak dan berbagai regulasi perpajakan lainnya. Perlu diketahui, bahwa NPWP atau Nomor Pokok Wajib Pajak ini sebenarnya bisa berlaku seumur hidup. Namun, pada beberapa kondisi Nomor Pokok Wajib Pajak dapat dinonaktifkan dan tidak dapat digunakan untuk kebutuhan administrasi perpajakan.

Tetapi, tentu saja ada cara untuk mengaktifkan Nomor Pokok Wajib Pajak yang telah dinonaktifkan sebelumnya tersebut, supaya dapat dipergunakan lagi. Pengaktifan kembali Nomor Pokok Wajib Pajak hanya dapat dilakukan apabila statusnya adalah NPWP NE atau Nomor Pokok Wajib Pajak Non Efektif.

Ketentuan Mengaktifkan Kembali NPWP

NPWP yang statusnya tidak aktif apabila wajib pajak pemilik NPWP ini, statusnya adalah sebagai wajib pajak NE. Kriteria wajib pajak non efektif telah diatur dalam Peraturan Direktur Jenderal Pajak Nomor PER-04/PJ/2020 Pasal 24 ayat 2. Maka dari itu, Kepala Kantor Pelayanan Pajak maupun pejabat yang ditunjuk oleh DJP dapat mengaktifkan kembali wajib pajak non efektif tersebut, karena sudah tidak lagi memenuhi kriteria seperti halnya yang telah diatur dalam kebijakan pajak di atas, berdasarkan permohonan wajib pajak maupun secara jabatan.

Apa Saja Syarat untuk Mengaktifkan Kembali NPWP?

Ketika mengaktifkan NPWP kembali, maka dibutuhkan validasi data berupa Nomor Pokok Wajib Pajak, nama, NIK untuk wajib pajak orang pribadi, Alamat tempat tinggal, alamat email yang telah terdaftar dalam sistem informasi Direktorat Jenderal Pajak, nomor ponsel atau nomor telepon yang terdaftar dalam sistem DJP, serta tahun pajak, nominal, dan status SPT tahunan orang pribadi yang dilaporkan.

Penting untuk diingat bahwa untuk wajib pajak yang ingin melakukan pengaktifan kembali NPWP-nya untuk memastikan kembali, bahwa NIK dan KK haruslah masih valid. Selain itu, untuk mengaktifkan kembali NPWP bagi wajib pajak orang pribadi, juga harus dilakukan sendiri oleh wajib pajak yang bersangkutan.

Baca Juga: Penerimaan dan Pendapatan Negara, Apakah Kedua Hal yang Berbeda?

Sedangkan, untuk wajib pajak badan atau warisan yang belum terbagi, maupun instansi pemerintah dapat dilakukan oleh kuasa hukum wajib pajak. Oleh karena itu, perlu adanya beberapa dokumen maupun informasi yang harus disiapkan sebagai syarat untuk mengaktifkan kembali Nomor Pokok Wajib Pajak. Pertama, WP orang pribadi dapat menyiapkan, mulai dari NPWP, nama, NIK, alamat tempat tinggal, nomor ponsel atau nomor telepon yang terdaftar dalam sistem DJP, dan alamat email yang terdaftar pada sistem informasi DJP.

Kedua, bagi wajib pajak badan dapat menyiapkan beberapa hal meliputi NPWP, nomor ponsel atau nomor telepon yang terdaftar dalam sistem DJP, nama alamat email yang terdaftar dalam sistem informasi DJP, EFIN, dan salah satu pengurus yang namanya terdapat dalam surat pemberitahuan tahunan PPh yang telah jatuh tempo, dan nomor telepon seluler pihak yang mengajukan. Ketiga, untuk wajib pajak warisan yang belum terbagi, maka dapat mempersiapkan mulai dari NPWP, nomor ponsel atau nomor telepon yang terdaftar dalam sistem DJP, serta alamat email yang terdaftar dalam sistem informasi DJP.

Keempat, bagi instansi pemerintahan dapat mempersiapkan mulai dari, NPWP, nomor ponsel atau nomor telepon yang terdaftar dalam sistem DJP, serta alamat email yang terdaftar dalam sistem informasi Direktorat Jenderal Pajak. Di samping itu, juga mempersiapkan dan mengisi formulir pengaktifan kembali NPWP yang dapat diunduh pada website resmi DJP.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Training pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Training pajak dan menjadi Expert di bidang pajak.

Mengenal Pajak Tangguhan (Deferred Tax)

Mengenal Pajak Tangguhan (Deferred Tax)

Brevet Pajak – Pajak tangguhan merupakan beban pajak (deferred tax expense) atau manfaat pajak (deferred tax income) yang bisa menambah atau mengurangi jumlah pajak yang harus dibayarkan pada masa depan. Pajak tangguhan tersebut timbul sebab adanya perbedaan ketika pengakuan pendapatan atau beban diantara peraturan perpajakan (fiskal) dengan standar akuntansi keuangan (komersial).

Perbedaan saat pengakuan tersebut menyebabkan pendapatan atau beban yang diakui pada masing-masing periode tidak sama, tapi pada akhirnya secara keseluruhan jumlah total pendapatan atau beban yang diakui sama antara komersial dan fiskal. Oleh sebab itu perbedaan tersebut biasa disebut dengan beda sementara (temporary different). Beban atau manfaat pajak tangguhan tidak akan berpengaruh terhadap jumlah pajak terutang yang dihitung sesuai peraturan perpajakan (pajak kini).

Pajak Tangguhan sendiri terdiri dari:

  • Aktiva Pajak Tangguhan /Deferred Tax Assets (DTA)
  • Kewajiban Pajak Tangguhan/Deferred Tax Liabilities (DTL)
  • Aktiva Pajak Tangguhan (Deferred Tax Asset)

Pengertian dari Aktiva Pajak Tangguhan (Deferred Tax Assets) ialah jumlah pajak penghasilan terpulihkan untuk periode mendatang sebagai akibat dari:

  • Sisa kerugian yang belum dikompensasikan.
  • Adanya perbedaan temporer yang boleh dikurangkan (deductible temporarydifferences).

Penilaian kembali Aktiva Pajak Tangguhan (Deferred Tax Assets) harus dilaksanakan setiap tanggal neraca, terkait kemungkinan bisa atau tidaknya pemulihan aktiva pajak tangguhan (Deferred Tax Assets) direalisasikan pada periode mendatang. Penyajian aktiva  pajak tangguhan pada neraca harus disajikan secara terpisah dari aktiva.

Pengukuran dari aktiva pajak tangguhan  dilakukan berdasarkan pajak peraturan yang berlaku, efek dari perubahan peraturan perpajakan yang terjadi di kemudian hari tidak boleh diantisipasi/diestimasikan.

Konsep Dasar Pajak Tangguhan

Didalam menghitung beban pajak yang harus dibayarkan di akhir tahun, pada umumnya wajib pajak memakai pendekatan akuntansi komersial, yakni mulai dari pengakuan unsur pendapatan, metode penyusutan guna menentukan beban penyusutan aset, pengakuan beban yang dijadikan sebagai pengurang, pengakuan nilai sisa aset serta penerapan jangka waktu untuk penyusutan, sampai dengan penetapan besaran penyisihan/ biaya cadangan.

Baca Juga: Ketahui Kewajiban Pajak Badan dan Cara Mengelolanya

Hasil penerapan tersebut tertuang didalam laporan keuangan yang dijadikan sebagai dasar dalam menghitung beban PPh terutang secara komersial oleh WP (Wajib Pajak).

Tapi dalam melakukan pelaporan SPT tahunan, PPh yang dihitung oleh wajib pajak atas dasar laba komersial tidak dapat langsung ditetapkan sebagai beban pajak kini, sebab supaya bisa digunakan sebagai dasar pelaporan SPT Tahunan, pendekatan yang dipakai ialah ketentuan perpajakan yang sesuai dengan Undang – Undang No. 36 Tahun 2008 terkait dengan Pajak Penghasilan beserta dengan aturan pelaksanaan yang ada dibawahnya. Pendekatan tersebut berbeda dengan ketentuan yang dipakai di dalam pendekatan menurut akuntansi komersial.

Apabila laba akuntansi lebih besar dibandingkan laba pajak, maka akan terbentuk kewajiban pajak tangguhan. Dan sebaliknya, jika laba akuntansi lebih kecil dibandingkan laba pajak, maka kemudian akan terbentuk aset pajak tangguhan.

Singkatnya pajak tangguhan tidak dapat dihindari serta bisa muncul sebagai akibat adanya 2 pendekatan yang harus dijalani didalam menghitung beban pajak kini.  Nilai aset/manfaat pajak jenis tersebut akan menghapus kewajiban perpajakannya. Oleh sebab itu, tidak ada lagi kewajiban yang perlu untuk dibayarkan di masa mendatang. Nilai aset atau manfaat pajak ini muncul karena perbedaan antara laba menurut akuntansi serta laba menurut pajak.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti brevet pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti brevet pajak dan menjadi Expert di bidang pajak.

Ketahui Kewajiban Pajak Badan dan Cara Mengelolanya

Ketahui Kewajiban Pajak Badan dan Cara Mengelolanya

Pelatihan Pajak – Wajib Pajak (WP) Badan mempunyai beberapa kewajiban perpajakan yang harus dipenuhi terhadap negara. Lantas apa saja kewajiban wajib pajak badan di Indonesia? Wajib Pajak Badan sendiri merupakan sekumpulan atau kelompok kategori tergantung dari jenis serta status hukumnya termasuk dari golongan usahanya, apakah usaha kecil, menengah ataukah besar. Sebab kategori atau golongan usaha dari Wajib Pajak Badan tersebut, juga akan berpengaruh terhadap kewajiban pajaknya dari segi tarif dan yang lainnya.

Tentang Wajib Pajak Badan Berstatus PKP

Di Indonesia, Wajib Pajak Badan yang masuk dalam kategori Pengusaha Kena Pajak (PKP) diantaranya ialah sebagai berikut:

  1. Pengusaha yang melaksanakan penyerahan Barang Kena Pajak (BKP) dan Jasa Kena Pajak (JKP) yang terkena pajak berdasarkan Undang-Undang Pajak Pertambahan Nilai (PPN) No. 11 Tahun 1984 terkait dengan Perubahan UU No. 8/1983 tentang PPN Barang dan Jasa dan PPnBM (Pajak Penjualan atas Barang Mewah), serta perubahannya.
  2. Pengusaha yang melaksanakan penyerahan objek pajak (BKP dan/atau JKP) sesuai dengan Undang – Undang PPN, maka wajib melaporkan usahanya serta dikukuhkan sebagai PKP.
  3. diberikan untuk para pengusaha kecil yang batasannya telah ditetapkan oleh Menteri Keuangan.
  4. Sementara itu, yang termasuk dalam kategori pengusaha kecil ialah pengusaha yang selama satu tahun buku melaksanakan penyerahan BKP dan/atau JKP dengan jumlah peredaran bruto atau penerimaan brutonya tidak melebihi Rp4.800.000.000.

Kaitannya dengan hal ini, pengusaha kecil boleh untuk memilih apakah ingin dikukuhkan menjadi PKP ataukah tidak.

Jenis Kewajiban Pajak Badan yang Harus Dikelola

Sejaih ini terdapat dua jenis pajak yang harus dibayarkan oleh WP Badan terutama PKP, yaitu Pajak Penghasilan (PPh) dan juga Pajak Pertambahan Nilai (PPN). Tapi 2 jenis pajak tertsebut pun masih dipecah-pecah jenisnya.

Berikut detail penjelasan jenis pajak yang wajib dibayar perusahaan atau Wajib Pajak Badan termasuk yang berstatus PKP:

Pajak Penghasilan (PPh)

Pajak Penghasilan atau yang disingkat dengan PPh merupakan jenis pajak yang dibebankan terhadap suatu penghasilan yang didapatkan oleh wajib pajak, baik yang asalnya dari Indonesia ataupun dari luar negeri.

Dasar hukum pengenaan pajak penghasilan telah diatur didalam Undang-Undang (UU) PPh Nomor 7 Tahun 1983 yang sudah mengalami beberapa kali perubahan.

Baca Juga: Mengenal Wajib Pajak Non Efektif Secara Mendalam

Beberapa pajak penghasilan yang dikenakan atau kewajiban pajak yang harus dibayarkan oleh Wajib Pajak Badan diantaranya ialah PPh 21, PPh 22, PPh 23, PPh 25, PPh 26, PPh 29, PPh 4 ayat (2), PPh 15

Pajak Pertambahan Nilai (PPN)

Pengusaha dengan status PKP diwajibkan untuk memungut, menyetor, melaporkan PPN atau Pajak PPnBM yang terutang terhadap aktivitas penyerahan BKP ataupun JK. Dengan begitu, Wajib Pajak Badan berstatus PKP ini erat hubungannya dengan aktivitas pembuatan Faktur Pajak elektronik atau e-Faktur.

Disamping kewajiban PPh, Wajib Pajak Badan berstatus PKP juga mempunyai kewajiban perpajakan atas PPN dan juga PPnBM.

Cara Mengelola Pajak Badan

Setelah memahami terkait apa saja yang menjadi kewajiban pajak Wajib Pajak Badan, berikutnya Anda perlu mengetahui cara dalam mengelola perpajakannya, diantaranya ialah sebagai berikut:

  • Memungut dan/atau memotong pajak terhadap transaksi objek kena pajak.
  • Membuat Faktur Pajak
  • Membuat bukti pemotongan PPh Unifikasi
  • Menyetorkan pemungutan dan/atau pemotongan pajak yang telah dilakukannya
  • Membayar pajak penghasilan perusahaan
  • Melaporkan SPT Masa PPh Unifikasi, SPT PPN, dan juga SPT Tahunan Badan

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.
Penerimaan dan Pendapatan Negara, Apakah Kedua Hal yang Berbeda?

Penerimaan dan Pendapatan Negara, Apakah Kedua Hal yang Berbeda?

Kursus Pajak – Jarang orang yang berpikir bahwa istilah pendapatan dan penerimaan negara merupakan kedua hal yang mempunyai makna dan istilah yang sama. Walaupun memang terdengar hampir mirip, faktanya kedua istilah tersebut mempunyai perbedaan arti yang harus dipahami. Perlu diketahui bahwa seringkali dikatakan, perpajakan adalah salah satu sumber penerimaan negara.

Sebenarnya pajak termasuk dalam penerimaan atau pendapatan negara? Tentu saja untuk Anda yang bekerja di bidang perpajakan, sangat penting untuk mengetahui perbedaan kedua tersebut tersebut. Oleh karena itu, mengikuti kursus pajak akan membuat Anda semakin mempunyai wawasan luas mengenai dunia perpajakan dan berbagai informasi di dalamnya.

Apa itu Penerimaan Negara?

Tercantum dalam Undang-Undang Nomor 17 Tahun 2003 Pasal 1 Ayat 9 mengenai keuangan negara, yang berarti bahwa penerimaan negara yang dimaksud adalah uang yang masuk ke kas negara.

Jenis Sumber Penerimaan Negara

Berikut ini adalah berbagai sumber yang termasuk dalam penerimaan negara, antara lain:

Penerimaan Negara dari Pajak

Apabila dilihat dari data yang bersumber pada BPS atau Badan Pusat Statistik, sektor pajak adalah salah satu sumber penerimaan negara terbesar di Indonesia. Pajak sendiri adalah termasuk dalam pungutan yang dibebankan atas sebuah objek, baik itu jasa, barang, penghasilan. maupun aset tertentu yang mempunyai nilai manfaat, serta pajak merupakan kontribusi wajib untuk setiap warga negara yang sudah memenuhi persyaratan untuk bergabung menjadi wajib pajak.

Selain itu, penerimaan negara yang bersumber dari pajak, bisa saja berasal dari pajak dalam negeri, seperti PPN (Pajak Pertambahan Nilai), PPh (Pajak Penghasilan), PPnBM (Pajak Penjualan atas Barang Mewah), dan PBB (Pajak Bumi dan Bangunan), atau berbagai jenis pajak yang lain.

Pungutan pajak di Indonesia bisa dilaksanakan oleh beberapa pihak yang berwenang, yakni bisa melalui pemerintahan pusat maupun pemerintahan daerah. Untuk pemerintah pusat maka akan dikelola oleh DJP atau Direktorat Jenderal Pajak yang berwenang untuk melakukan pemungutan jenis-jenis pajak pusat. Sementara itu, untuk daerah melalui Dinas Pendapatan Daerah atau Dispenda titik yang berwenang untuk melakukan pemungutan dan pengelolaan pajak daerah.

Baca Juga: Ingin Jadi Ahli Pajak? Pahami Cara Lapor Tahunan Pajak oleh Konsultan Pajak

Apa itu Pendapatan Negara?

Seperti halnya yang telah diatur dalam, yang mana maksud dari pendapatan negara adalah hak pemerintah pusat yang diakui sebagai penambah jumlah kekayaan bersih yang bersumber dari penerimaan negara, baik itu sumbernya dari penerimaan pajak, penerimaan yang bukan pajak, maupun hibah. Namun, pengembalian Belanja Negara Tahun Anggaran lalu merupakan anggaran yang tidak termasuk dalam pendapatan negara. Di Indonesia, pendapatan negara ini dirancang atau direncanakan dan dikelola dalam rancangan APBN.

Anggaran Pendapatan dan Belanja Negara tersebut, fungsinya adalah dasar dalam pengalokasian penerimaan negara yang termasuk dalam pendapatan negara, dan dipergunakan untuk melangsungkan kegiatan atau program pembangunan yang berhubungan dengan negara.

Pendekatan dalam Pendapatan Negara

  • Pendekatan konsumsi, merupakan penghitungan pendapatan yang dilaksanakan dengan menjumlahkan semua pendapatan, baik itu sewa, bunga, upah, maupun laba yang diterima oleh rumah tangga konsumsi terhadap sebuah negara selama satu periode tertentu.
  • Pendekatan produksi, merupakan penghitungan pendapatan yang caranya adalah menjumlahkan seluruh nilai produk yang dihasilkan oleh sebuah negara dari bidang ekstraktif, jasa, industri, niaga, dan agraris selama satu periode tertentu.
  • Pendekatan pengeluaran, merupakan penghitungan pendapatan yang caranya adalah menghitung seluruh jumlah dari pengeluaran untuk membeli jasa dan barang yang diproduksi pada sebuah negara dalam satu periode tertentu.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti kursus pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti kursus pajak dan menjadi Expert di bidang pajak.
Mengenal Wajib Pajak Non Efektif Secara Mendalam

Mengenal Wajib Pajak Non Efektif Secara Mendalam

Training Pajak – Pada dasarnya istilah non efektif dapat di artikan sebagai status non aktif sementara yang dalam hal ini ialah status non aktif sementara sebagai wajib pajak. Umumnya, memang tidak dapat dipungkiri jika dalam pembayaran ataupun pelaporan pajak sudah menjadi pusat perhatian atau bahkan tekanan untuk seluruh wajib pajak. Tapi hal ini juga tidaj bisa dilihat hanya dalam satu sisi saja jika pajak bersifat memaksa.

Disisi lain, kewajiban membayar serta melapor pajak juga menyesuaikan kemampuan dan juga keadaan dari wajib pajak. Misalnya ketika sumber penghasilan/kegiatan usaha yang dijadikan wajib pajak sebagai acuan untuk kewajiban pajaknya terhenti atau tidak lagi beroperasi. Maka status dari non efektif wajib pajak lah yang kemudian menjadi jawaban terhadap masalah yang dihadapi oleh wajib pajak tersebut.

Definisi dari wajib pajak non efektif (WPNE) yang sebenarnya merupakan status yang bisa diajukan oleh wajib pajak saat wajib pajak tersebut dikecualikan dari pengawasan administrasi secara rutin didalam kewajiban untuk menyampaikan surat pemberitahuan/SPT. Oleh sebab itu, jika seorang wajib pajak sudah memperoleh status sebagai non efektif, biasannya wajib pajak yang sebelumnya terkena pajak penghasilan tidak lagi diwajibkan untuk melaporkan SPT tahunannya. Ini disebabkan kewajiban pelaporan pajaknya digugurkan sementara, selama wajib pajak tersebut berstatus non efektif.

Tapi perlu diketahui bersama jika status wajib pajak non efektif tersebut tidak dapat diterima oleh sembarang wajib pajak. Yang mana status tersebut hanya bisa diberikan sesuai dengan permohonan atas wajib pajak yang bersangkutan ataupun secara jabatan serta hanya bisa dilakukan oleh KPP.

Lantas, wajib pajak seperti apa yang bisa memperoleh status wajib pajak non efektif tersebut?

Kaitannya dengan hal ini, setidaknya terdapat beberapa ketentuan yang membuat wajib pajak bisa berstatus non efektif sesuai apa yang telah diatur didalam Peraturan Direktur Jenderal Pajak Nomor  PER-20/PJ/2013 yakni diantaranya sebagai berikut :

  1. Wajib pajak orang pribadi yang menjalankan usaha ataupun pekerjaan bebas tapi sekarang tidak lagi menjalankan kegiatan tersebut.
  2. Wajib pajak orang pribadi yang tidak menjalankan usaha ataupun pekerjaan bebas dan juga mendapatkan penghasilan di bawah PTKP
  3. Wajib pajak orang pribadi yang tinggal atau ada di luar negeri lebih dari 183 hari dalam waktu 1 tahun serta tidak bermaksud untuk meninggalkan Indonesia selamanya.

Baca Juga: Seperti Apa Pelaporan Tahunan Konsultan Pajak

Lantas apakah seorang wajib pajak non efektif dapat merubah kembali status mereka menjadi wajib pajak aktif?

Kaitannya dengan hal ini, wajib pajak dapat kembali untuk mengaktifkan status wajib pajaknya yakni dengan cara mengajukan kembali permohonan yang dilakukan oleh wajib pajak secara langsung ataupun mengajukan permohonan secara jabatan yang hanya bisa diaktifkan kembali melalui KPP.

Tapi, status wajib pajak bisa berubah menjadi aktif kembali jika ditemukan data bahwa status wajib pajak tersebut tidak lagi memenuhi persyaratan untuk menjadi wajib pajak non efektif. Kaitannya dengan hal ini, untuk menemukan data tersebut maka akan dilakukan penelitian administrasi perpajakannya oleh KPP. Yang mana penelitian tersebut dilakukan dengan memeriksa kebenaran apakah wajib pajak  yang bersangkutan telah melakukan pembayaran pajak atau tidak, melakukan penyampaian SPT atau tidak. serta apakah ia melakukan perpajakan lainnya atau tidak.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti training pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti training pajak dan menjadi Expert di bidang pajak.
Ingin Jadi Ahli Pajak? Pahami Cara Lapor Tahunan Pajak oleh Konsultan Pajak

Ingin Jadi Ahli Pajak? Pahami Cara Lapor Tahunan Pajak oleh Konsultan Pajak

Brevet Pajak – Konsultan pajak adalah seseorang yang memberikan konsultasi perpajakannya pada wajib pajak. Konsultan pajak mempunyai peranan yang sangat penting untuk perpajakan karena membantu wajib pajak agar bisa memahami dan mematuhi hak, kewajiban, dan ketentuan pajak yang berlaku di Indonesia. Anda adalah salah satu orang yang tertarik dan ingin menjadi seorang ahli perpajakan?

Maka dari itu, brevet pajak hadir untuk Anda yang ingin menjadi seorang konsultan pajak dan memperdalam ilmu sekaligus wawasan anda dalam dunia pajak. Hal tersebut dikarenakan, brevet pajak merupakan kelas perpajakan yang akan memberikan Anda berbagai materi mengenai perpajakan dasar hingga perpajakan lanjutan.

Tentu saja untuk menjadi seorang ahli atau konsultan pajak nantinya, bukan hanya regulasi perpajakan yang harus anda kuasai ilmunya, tetapi juga berbagai berita pajak di Indonesia. Konsultan pajak juga berkewajiban untuk melakukan penyampaian laporan tahunan setiap tahunnya pada Sekjen Kemenkeu atau Sekretaris Jenderal Kementerian Keuangan. Ulasan berikut ini akan membahas lebih lanjut mengenai pelaporan tahunan oleh konsultan pajak di Indonesia.

Syarat Pelaporan Tahunan Konsultan Pajak

Telah tercantum dalam Pasal 25 ayat (2) PMK No. 175/PMK.01/2022, laporan tahunan oleh konsultan pajak harus memenuhi beberapa syarat berikut ini, antara lain:

  • Mengenai wajib pajak. Data/dokumen yang dilaporkan, maka harus mencakup jumlah dan keterangan tentang wajib pajak yang sudah menerima layanan pengurusan pajak, sesuai dengan format yang telah terlampir dalam Lampiran XI PMK No. 111/PMK.03/2014.
  • Perkembangan profesional. Konsultan pajak yang sudah mengikuti dan memperoleh pengembangan profesional yang berkelanjutan, maka harus memberikan lampiran daftar realisasi aktivitas pengembangan profesional maupun Biasanya dikenal sebagai PPL atau Pendidikan Profesional Berkelanjutan yang nantinya akan diterbitkan oleh Asosiasi Konsultan Pajak.
  • Kartu tanda anggota. Konsultan pajak harus memberikan lampiran berupa scan atau fotocopy kartu tanda anggota asosiasi konsultan pajak yang masih digunakan atau masih berlaku.

Membahas tentang pasal 25 ayat 3 dan 4 lebih lanjut, maka laporan tahunan Yang dilaporkan oleh konsultan pajak, wajib untuk disampaikan secara digital atau online paling lambat pada 30 April setiap tahunnya atau akhir bulan April untuk tahun pajak berikutnya. Kemudian, apabila konsultan pajak membentuk sebuah persekutuan dengan konsultan pajak yang lain, maka laporan tahunannya wajib untuk disampaikan atas nama dari masing-masing konsultan.

Baca Juga: Faktur Pajak 000: Ketahui Berbagai Ketentuan untuk Mengisinya

Cara Pelaporan Tahunan Konsultan Pajak

Pada saat ini, proses untuk pengisian laporan tahunan konsultan pajak dilangsungkan dengan cara digital Melalui aplikasi sistem informasi konsultan pajak atau SiKoP yang bisa dilakukan dengan mengikuti beberapa langkah-langkah berikut ini, diantaranya:

  • Membuka aplikasi SIKoP (Sistem Informasi Konsultan Pajak) dari situs laman resmi Kemenkeu.
  • Login dengan menggunakan Nomor Pokok Wajib Pajak dan password pada “klik untuk login”.
  • Lakukan pengisian data yang dibutuhkan pada kolom yang tersedia, kemudian klik “simpan”.
  • Klik “tambah baru” supaya bisa menambahkan informasi tentang wajib pajak yang menjadi klien.
  • Mengisi Nomor Pokok Wajib Pajak klien, yang berupa cakupan jasa yang diberikan, serta keterangannya, kemudian klik tambah.’ Pastikan bahwa semua data dokumen telah diisi dengan benar, kemudian klik “OK”. Bila memiliki lebih dari satu klien, maka ulangi langkah 5 hingga 7.
  • Klik “kirim” agar bisa melakukan pengiriman laporan tahunan oleh konsultan pajak.
  • Kemudian sistem akan meminta persetujuan untuk memastikan data yang disampaikan adalah benar selama 2 kali.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti brevet pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti brevet pajak dan menjadi Expert di bidang pajak.
Seperti Apa Pelaporan Tahunan Konsultan Pajak

Seperti Apa Pelaporan Tahunan Konsultan Pajak

Kursus Pajak – Konsultan pajak ialah orang yang menyediakan layanan konsultasi perpajakan terhadap Wajib Pajak. Konsultan pajak mempunyai peran penting didalam perpajakan sebab mereka bisa membantu Wajib Pajak untuk memahami serta mematuhi hak, kewajiban, dan juga peraturan perpajakan yang ada di Indonesia.

Sebagai bagian dari kewajiban, konsultan pajak memiliki kewajiban untuk menyampaikan laporan tahunan terhadap Sekretaris Jenderal Kementerian Keuangan (Sekjen Kemenkeu) setiap tahunnya. Informasi yang akan disampaikan kali ini berkaitan dengan syarat, waktu, dan juga cara pelaporan tahunan konsultan pajak di Indonesia.

Syarat Pelaporan Tahunan Konsultan Pajak

Mengacu pada PMK Nomor 175/PMK.01/2022 Pasal 25 ayat (2), laporan tahunan konsultan pajak diharuskan untuk memenuhi syarat-syarat tertentu, diantaranya ialah sebagai berikut:

Mengenai Wajib Pajak

Laporan harus mencakup jumlah dan juga keterangan terkait dengan Wajib Pajak yang sudah menerima jasa konsultasi dalam bidang perpajakan sesuai format yang ada pada Lampiran XI PMK No. 111/PMK.03/2014.

Pengembangan Profesional

Konsultan pajak yang sudah mengikuti pengembangan profesional berkelanjutan diharuskan untuk melampirkan daftar realisasi kegiatan pengembangan profesional atau yang biasa dikenal dengan Pendidikan Profesional Berkelanjutan (PPL) yang diterbitkan Asosiasi Konsultan Pajak.

Kartu Tanda Anggota

Konsultan pajak juga harus melampirkan fotokopi ataupun scan Kartu Tanda Anggota Asosiasi Konsultan Pajak yang memang masih berlaku.

Selanjutnya didalam Pasal 25 ayat (3) dan (4), laporan tahunan konsultan pajak harus disampaikan via online paling lambat di akhir bulan April tahun pajak berikutnya atau pada tanggal 30 April setiap tahunnya. Kemudian, apabila konsultan pajak membentuk persekutuan dengan konsultan pajak lainnya, laporan tahunan harus disampaikan atas nama masing-masing konsultan tersebut.

Baca Juga: Ini Perbedaan antara PKP dengan Non PKP

Cara Pelaporan Tahunan Konsultan Pajak

Berdasarkan Pengumuman Nomor PENG-16/PPPK/2022, Pusat Pengembangan Profesi Konsultan Pajak (PPPK) tidak lagi melakukan penerimaan terhadap berkas fisik laporan tahunan yang disampaikan lewat jasa kirim ataupun yang diantar langsung. Kini, proses pengisian laporan tahunan konsultan pajak dilaksanakan secara online yakni melalui aplikasi SIKoP (Sistem Informasi Konsultan Pajak) yang bisa dilakukan melalui langkah-langkah berikut:

  1. Membuka aplikasi SIKoP yang ada pada situs web resmi sikop.kemenkeu.go.id
  2. Kemudian login dengan cara memasukkan NPWP serta password pada “Klik untuk Login”
  3. Setelah itu, klik “LAYANAN MANDIRI”, kemudian klik “Laporan Tahunan”
  4. Lalu, Anda bisa mengisi data yang dibutuhkan pada kolom yang tersedia, setelah itu klik “Simpan”.
  5. Kemudian, klik “Tambah Baru +” jika ingin menambahkan informasi terkait dengan Wajib Pajak yang menjadi klien.
  6. Isi NPWP klien, cakupan jasa yang diberikan, dan juga keterangan, setelah itu klik “Tambah”.
  7. Pastikan Anda mengisi semua dengan benar, kemudian klik “OK”
  8. Ulangi langkah tersebut diatas jika memiliki lebih dari satu klien
  9. Klik “Kembali” sesudah semua klien diisi
  10. Lalu klik “Kirim” guna mengirimkan Laporan Tahunan Konsultan Pajak
  11. Kemudian, sistem akan meminta persetujuan sebanyak 2 kali guna memastikan data yang disampaikan sudah benar
  12. Setelah itu, klik “OK” jika ingin mengirimkan laporan tahunan
  13. Klik “Cetak” supaya sistem mengunduh lembar Laporan Tahunan Konsultan Pajak

Dokumen terkait dengan laporan tahunan dengan lampiran berupa daftar realisasi PPL dan juga fotokopi/scan Kartu Tanda Anggota Asosiasi Konsultan Pajak harus disampaikan via email konsultanpajak@kemenkeu.go.id.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti kursus pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti kursus pajak dan menjadi Expert di bidang pajak.