Seluruh Daftar Layanan Sektor Lingkungan Hidup dan Kehutanan yang Butuh Konfirmasi Status Wajib Pajak

Seluruh Daftar Layanan Sektor Lingkungan Hidup dan Kehutanan yang Butuh Konfirmasi Status Wajib Pajak

Pelatihan pajak akan sangat tepat diikuti oleh Anda yang ingin memiliki segudang wawasan dan pengetahuan di dunia perpajakan, terlebih khusus pada kebijakan peraturan perundang-undangan perpajakan. Setelah mengikuti semua kelas dari pelatihan pajak Anda pastinya akan mengantongi berbagai materi mengenai kebijakan perpajakan secara lengkap. Seperti halnya tidak kalah penting bagi Anda untuk mengetahui daftar lengkap layanan sektor lingkungan hidup yang membutuhkan konfirmasi status dari wajib pajak.

Siapa saja bagian dari daftar tersebut? Wajib pajak seperti apa yang termasuk dalam daftar layanan sektor lingkungan hidup tersebut? Ulasan Berikut ini akan membahas lebih lengkap mengenai daftar lengkap layanan sektor lingkungan hidup yang membutuhkan konfirmasi status wajib pajak.

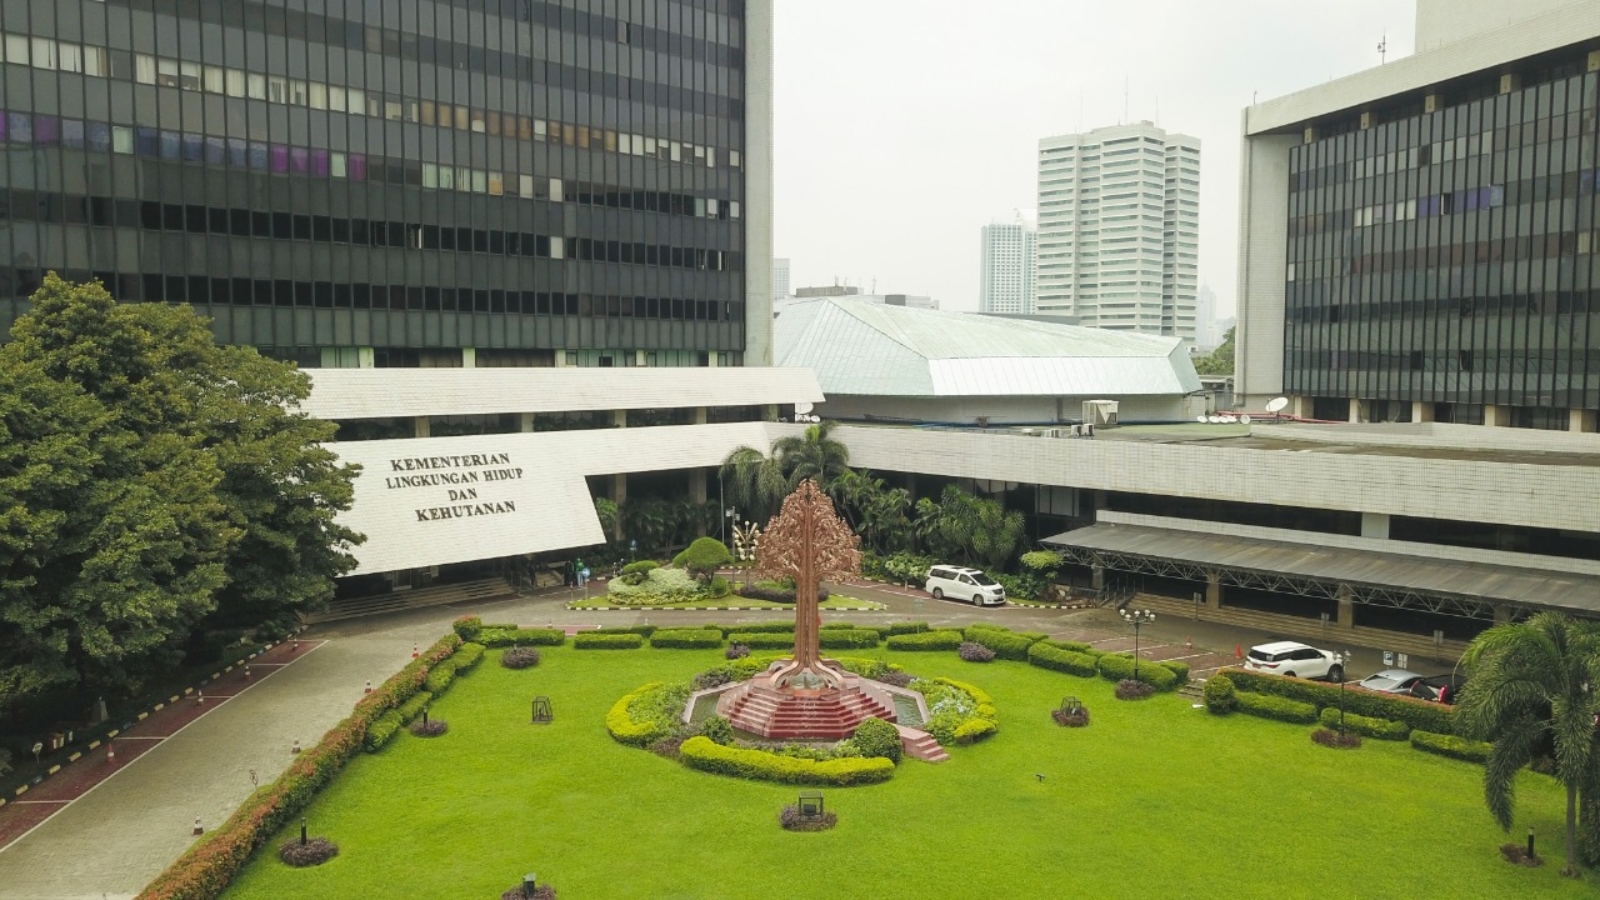
Kementerian Lingkungan Hidup dan Kehutanan atau yang seringkali dikenal dengan Kementerian LHK, mewajibkan untuk konfirmasi status wajib pajak terhadap berbagai layanan publik pada sektor Lingkungan Hidup dan Kehutanan. Perlu diketahui bahwa persyaratan tersebut menjadi ketetapan pemerintah melalui peraturan menteri Lingkungan Hidup dan Kehutanan No. 57 Tahun 2019 yang mengatur bahwa konfirmasi status wajib pajak dibutuhkan untuk perizinan yang diterbitkan secara digital melalui lembaga OSS atau online single submission seperti halnya yang telah tercantum dalam peraturan pemerintah 24/2018, sekaligus untuk layanan perizinan yang diterbitkan oleh menteri.

Berikut ini adalah terdapat beberapa layanan publik yang membutuhkan konfirmasi status wajib pajak, antara lain:

  • Izin bisnis pemanfaatan hasil hutan kayu – restorasi ekosistem
  • Izin pinjam pakai kawasan hutan untuk aktivitas operasi tambang
  • Izin pinjam pakai kawasan hutan untuk aktivitas survei maupun eksplorasi
  • Izin bisnis pemanfaatan hasil hutan kayu – hutan tanaman industri
  • Izin bisnis pemanfaatan hasil hutan bukan kayu
  • Bisnis pemanfaatan hasil hutan kayu – hutan alam
  • Izin bisnis pemanfaatan kawasan
  • Izin bisnis pemanfaatan penyerapan karbon maupun penyimpanan karbon
  • Izin bisnis industri primer hasil hutan kayu dengan kapasitas diatas 6000 meter kubik per tahun
  • Pelepasan kawasan hutan produksi yang dapat dikonversi
  • Penangkaran satwa dan tumbuhan liar
  • Izin lembaga konservasi
  • Izin bisnis penyedia sarana wisata
  • Izin pengedar tumbuhan dan satwa liar
  • Izin ekspor bibit atau benih tanaman hutan
  • Izin usaha penyedia jasa sarana wisata alam

Baca Juga: Mengoptimalkan PPh Badan: Dirjen Pajak Selalu Mengawasi Fluktuasi Harga Komoditas

  • Izin usaha pemanfaatan air di Taman Nasional, suaka margasatwa, taman hutan raya, dan taman wisata alam
  • Izin pengusahaan Taman buru
  • Izin usaha pemanfaatan jasa lingkungan panas bumi di taman hutan raya, taman nasional, dan taman wisata alam
  • Izin usaha pengolahan limbah bahan berbahaya dan beracun atau B3
  • Izin impor benih atau bibit tanaman hutan
  • Izin usaha pengumpulan limbah bahan berbahaya dan beracun atau B3
  • Izin usaha penimbunan limbah bahan berbahaya dan beracun atau B3
  • Izin usaha pemanfaatan limbah bahan berbahaya dan beracun atau B3
  • Rekomendasi kegiatan usaha pengangkutan limbah bahan berbahaya dan beracun B3

Konfirmasi status wajib pajak merupakan bagian dari usaha pemerintah, supaya bisa meningkatkan kepatuhan wajib pajak dan memberikan kepastian bahwa data yang diperoleh dari wajib pajak merupakan valid sebelum layanan publik tertentu akan diberikan. Oleh karena itu berbagai aktivitas bisnis atau kegiatan di atas pastinya membutuhkan konfirmasi dari wajib pajak. Maka dari itu, seluruh wajib pajak dan Anda calon spesialis atau orang-orang yang akan memiliki karir di dunia perpajakan, pastinya perlu membantu transparansi dan akuntabilitas perpajakan dengan patuh terhadap kebijakan pajak.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Pelatihan pajak dan menjadi Expert di bidang pajak.
Pelajari tentang PPN Milik Sendiri dengan Mengikuti Pelatihan Perpajakan

Pelajari tentang PPN Milik Sendiri dengan Mengikuti Pelatihan Perpajakan

Pelatihan Pajak – Pajak Pertambahan Nilai (PPN) adalah pajak yang dikenakan atas penjualan barang dan jasa. Namun ada juga PPN yang dikenakan atas penggunaan barang atau jasa yang seringkali menjadi sorotan, khususnya dalam konteks pelatihan perpajakan. Salah satu bentuknya adalah PPN atas penggunaan pribadi. Sebagai bagian dari pelatihan pajak, pemahaman PPN Personal Use sangat penting karena menyangkut beberapa aspek utama.

Apa yang Dimaksud dengan PPN Penggunaan Pribadi?

Berdasarkan undang-undang (UU) no. 42 Tahun 2009 tentang Pajak Pertambahan Nilai dan Pajak Penjualan Atas Barang Mewah, sebagaimana dimaksud dalam Pasal 1A(1)(d), penyerahan BKP merupakan penggunaan pribadi dan/atau pemberian BKP secara cuma-cuma. Sementara itu, Pasal 4A mengatur tentang JKP yang tidak dikenakan PPN, yang tidak ada aturan khusus mengenai jasa yang berkaitan dengan penggunaan pribadi. Namun, untuk jasa yang Anda gunakan yang tidak dikecualikan sebagai objek PPN, tetap akan dikenakan PPN.

Sesuai dengan penjelasan Pasal 1A ayat 1 huruf d UU No. 42 Tahun 2009 mengartikan pakai sendiri adalah pemakaian yang kegiatannya menyangkut pemanfaatan barang/jasa yang ada guna mewujudkan kepentingan pengusaha itu sendiri, pengurus dan pegawai, baik barang itu diproduksi sendiri maupun bukan hasil produksi barang itu sendiri. . . Oleh karena itu, dikatakan bahwa PPN jenis ini dikenakan pada BKP atau JKP untuk kepentingan Pengusaha Kena Pajak (PKP) yang menjadi produsen.

Relevansi dalam Pelatihan Perpajakan

Sebagai bagian dari pelatihan perpajakan, pemahaman tentang PPN untuk keperluan pribadi sangatlah penting. Ini menyangkut dua aspek utama:

Manajemen Pajak: Perusahaan yang memberikan pelatihan perpajakan kepada karyawannya perlu memahami cara mengelola PPN atas penggunaan pribadi dari sudut pandang perpajakan. Meski tidak ada arus kas masuk terkait jasa tersebut, namun tetap ada kewajiban perpajakan yang harus dipenuhi sesuai ketentuan yang berlaku.

Pencegahan Pelanggaran: Dalam mengelola pelatihan perpajakan, penting untuk menghindari pelanggaran perpajakan terkait PPN. Kesalahan dalam mengelompokkan penggunaan barang atau jasa untuk kepentingan internal berpotensi menimbulkan permasalahan perpajakan di kemudian hari.

Baca Juga: Ketahui Lebih Detail: Mengenal tentang Pembebasan Pajak (Tax Exemption)

Penerapan Bebas PPN dalam Pelatihan Perpajakan

Dalam praktiknya, penerapan PPN untuk keperluan pribadi dalam pelatihan perpajakan melibatkan beberapa langkah, antara lain:

Identifikasi penggunaan pribadi: Bisnis harus dapat mengidentifikasi barang atau jasa yang digunakan untuk keperluan internal. Dalam hal pelatihan perpajakan, hal ini mencakup penentuan sumber daya yang dialokasikan secara internal untuk memberikan pelatihan.

Penentuan nilai: Setelah identifikasi dilakukan, perusahaan harus menentukan nilai guna sendiri. Nilai ini umumnya ditentukan berdasarkan nilai pasar wajar dari barang atau jasa yang digunakan.

Penghitungan PPN: Setelah nilai guna itu sendiri telah ditentukan, maka PPN yang terutang dihitung berdasarkan tarif PPN yang berlaku atas barang atau jasa yang bersangkutan.

Manajemen administrasi: Terakhir, bisnis harus mengelola administrasi yang berkaitan dengan pembayaran PPN untuk penggunaan pribadi, termasuk pencatatan yang akurat dan kepatuhan terhadap kewajiban perpajakan yang sesuai.

Ciri-Ciri PPN untuk Pemakaian Pribadi

Sebelum diberlakukannya UU HPP, PPN atas penggunaan sendiri dibedakan menjadi 2 jenis, yaitu penggunaan untuk tujuan produktif dan penggunaan untuk tujuan konsumsi. Penggunaan pribadi untuk tujuan produktif adalah penggunaan yang benar-benar digunakan dalam kegiatan produksi selanjutnya atau kegiatan yang berkaitan dengan kegiatan komersial pengusaha yang bersangkutan, termasuk produksi, distribusi, kegiatan pemasaran dan pengelolaan. Berdasarkan pengertian tersebut, kegunaan sendiri dapat digolongkan menjadi 2 jenis tergantung tujuannya. Berdasarkan PP 1 Tahun 2012 dijelaskan beberapa contoh pemanfaatan sendiri untuk tujuan produktif.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.

Mengoptimalkan PPh Badan: Dirjen Pajak Selalu Mengawasi Fluktuasi Harga Komoditas

Mengoptimalkan PPh Badan: Dirjen Pajak Selalu Mengawasi Fluktuasi Harga Komoditas

Training pajak bisa membantu Anda untuk mendapatkan berbagai pengetahuan seputar kebijakan perundang-undangan perpajakan. Pastinya ada begitu banyak orang yang membutuhkan kelas perpajakan membutuhkan kelas perpajakan seperti training pajak ini agar bisa mendapatkan sertifikat dan pengetahuannya. Tentu saja untuk Anda yang tertarik di dunia perpajakan, tidak kalah penting untuk mengetahui berbagai berita perpajakan yang sedang hangat diperbincangkan. Seperti halnya pada saat ini Direktorat Jenderal Pajak sedang mengawasi fluktuasi harga komoditas supaya bisa mengoptimalkan penerimaan pajak penghasilan badan.

Suryo Utomo selaku Direktur Jenderal Pajak Kementerian Keuangan, memberikan pernyataan bahwa pihak DJP akan selalu memberikan pantauan atas pergerakan harga komoditas yang berdampak pada penerimaan pajak, terlebih adalah pada PPh badan atau pajak penghasilan badan. Pada konferensi pers di Jakarta yang telah diselenggarakan Senin 25 Maret 2024, Suryo mengatakan bahwa pihak DJP mempunyai fokus pada sektor utama dalam memantau fluktuasi harga, yaitu pada berbagai sektor yang sangat sensitif atas harga komoditas, meliputi industri pengolahan dan sektor pertambangan.

Di sisi lain, Direktorat Jenderal Pajak pun akan selalu mengawasi berbagai sektor yang tidak secara langsung dipengaruhi karena harga komoditas. Direktur Jenderal Pajak juga ikut mengutip pernyataan dari Sri Mulyani selaku Menteri Keuangan, bahwa selain sektor pertambangan dan industri pengolahan, terdapat berbagai sektor lain yang terhubung dengan pajak penghasilan badan tetap membutuhkan kinerja yang baik di tahun 2023 dan 2024. Penting untuk diketahui bahwa realisasi pajak penghasilan badai sampai 15 Maret di tahun ini, telah mencapai angka Rp55,91 triliun.

Tetapi, ternyata penerimaan ini mengalami penurunan hingga 10,6% daripada tahun sebelumnya pada periode yang sama. Diketahui bahwa penurunan tersebut sebabnya adalah karena penurunan signifikan harga komoditas di tahun 2023, yang mana dampaknya adalah pada peningkatan restitusi di tahun 2024. Sri Mulyani selaku Menteri Keuangan pun memberikan penegasan, walaupun pajak penghasilan badan menurun disebabkan oleh restitusi yang dilakukan terkait permasalahan komoditas, namun secara keseluruhan pertumbuhan bruto pajak penghasilan badan masih mencapai angka 7,5%.

Kendati demikian, di samping adanya restitusi, pertumbuhan bruto pajak penghasilan badan tetap pada angka 7,5%. Maka dari itu, pihak yang berkaitan akan semakin waspada atas fluktuasi harga komoditas yang beresiko akan mempengaruhi penerimaan pajak. Sehingga, dengan kondisi seperti ini Sri Mulyani memberikan himbauan supaya para pihak yang berkaitan selalu Awas dan waspada atas komposisi penerimaan negara maupun karena berbagai tekanan yang muncul sebab koreksi harga komoditas.

Baca Juga: Dampak Praktik Treaty Shopping: Ancaman Bagi Sistem Pajak Global

Fajri Akbar selaku Pengamat Pajak dari CITA (Center for Indonesia Taxation Analysis), Memberikan pernyataan bahwa Pelemahan pada sektor pertambangan dan perkebunan dikarenakan adanya penurunan harga komoditas, yang mana memberikan dorongan pada wajib pajak untuk mendapatkan aliran kas untuk memastikan likuiditas perusahaan.

Risiko Tantangan Lain pada Penerimaan Pajak

Tantangan penerimaan pajak di tahun 2024 bukan hanya mengenai fluktuasi harga komoditas saja, namun juga dengan berbagai faktor lain yang bisa mempengaruhi pendapatan negara. Walaupun sudah 4 tahun sejak pandemi Covid-19, tetapi hal tersebut merupakan salah satu faktor utama yang masih terasa dalam perekonomian global ataupun domestik. Adanya penurunan kegiatan ekonomi serta ketidakpastian bisnis sudah memberikan dampak yang signifikan pada penerimaan pajak dan berbagai sektor tertentu dalam perekonomian. Tantangan struktural juga merupakan tantangan lain dalam penerimaan pajak di tahun 2024, misalnya adalah karena praktik penghindaran pajak dan rendahnya kepatuhan pajak, hal ini pastinya merupakan permasalahan yang harus diatasi.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Training pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Training pajak dan menjadi Expert di bidang pajak.

Ketahui Lebih Detail: Mengenal tentang Pembebasan Pajak (Tax Exemption)

Ketahui Lebih Detail: Mengenal tentang Pembebasan Pajak (Tax Exemption)

Kursus Pajak – Pembebasan pajak (Tax Exemption) mengacu pada situasi di mana seseorang, organisasi, atau lembaga keuangan tidak diharuskan membayar pajak atas penghasilan atau aktivitas tertentu. Hal ini dapat mencakup penghasilan yang sepenuhnya dibebaskan dari pajak atau penghasilan yang dikecualikan sebagian, bergantung pada yurisdiksinya dan jenis pembebasan pajak.

Pembebasan pajak atau tax exemption dalam kursus pajak berfokus pada situasi di mana seseorang, organisasi, atau transaksi tidak diharuskan membayar pajak atas penghasilan tertentu. Pengecualian pajak dapat berupa penghasilan bebas pajak seluruhnya atau penghasilan bebas pajak sebagian, bergantung pada wilayah dan jenis pembebasan pajak yang diterapkan

Apa itu Tax Exemption?

Tax Exemption atau sering kita dengar dengan pembebasan pajak merupakan salah satu insentif pajak untuk pembebasan dalam pembayaran pajak bagi seorang wajib pajak tertentu yang telah terjamin haknya di dalam undang-undang. Pembebasan kewajiban pajak ini termasuk membebaskan wajib pajak dari penyetoran pajak atas transaksi atau penghasilan bebas pajak.

Pemberian insentif pajak dalam hal pembebasan pajak ini memiliki tujuan yang beragam. Seperti halnya dalam pengecualian dividen dari objek pajak penghasilan (PPN), pada Undang–Undang No 11 Th 2020 tentang Cipta Kerja pada bidang pajak yang selanjutnya dijelaskan lebih lanjut dalam Peraturan Menteri Keuangan No 18 Th. 2021, dividen diberikan fasilitas pembebasan pajak dengan syarat seorang wajib pajak badan maupun orang pribadi menginvestasikan kembali dividennya di dalam negeri.

Tujuan dari pembebasan pajak dividen ini guna mendorong investasi dalam pasar keuangan maupun sektor riil, serta meningkatkan daya saing investasi di Indonesia dengan negara lain, dan untuk menghindari pengenaan pajak berganda.

Kelebihan Tax Exemption (Pembebasan Pajak)

Mendorong Investasi

Pembebasan pajak dapat menjadi insentif bagi investor untuk menanamkan modalnya dalam suatu bidang atau wilayah tertentu. Dengan tidak dikenakannya pajak, investor cenderung melihat potensi keuntungan yang lebih besar.

Mendorong Pertumbuhan Ekonomi

Pembebasan pajak bisa merangsang pertumbuhan ekonomi di suatu daerah atau sektor tertentu. Dengan menarik lebih banyak investasi dan aktivitas ekonomi, akan ada peningkatan produksi, penciptaan lapangan kerja, dan konsumsi.

Dukungan terhadap Organisasi Nirlaba

Pembebasan pajak seringkali diberikan kepada organisasi nirlaba atau amal untuk mendorong kegiatan sosial, pendidikan, atau kemanusiaan. Hal ini membantu organisasi tersebut untuk lebih fokus pada misi mereka tanpa harus terbebani pajak.

Baca Juga: Pajak Subjektif dan Pajak Objektif: Konsep dan Penerapan dalam Materi Brevet Perpajakan

Kelemahan Tax Exemption (Pembebasan Pajak)

Kehilangan Pendapatan Negara

Salah satu dampak paling jelas dari pembebasan pajak adalah kehilangan pendapatan bagi pemerintah. Hal ini bisa mengganggu keseimbangan fiskal dan mengurangi kemampuan negara untuk membiayai layanan publik seperti pendidikan, kesehatan, dan infrastruktur.

Potensi Penyalahgunaan

Pembebasan pajak bisa dimanfaatkan oleh pihak-pihak yang tidak bertanggung jawab untuk menghindari pembayaran pajak yang seharusnya mereka bayar. Hal ini dapat merugikan penerimaan negara dan merusak keadilan pajak.

Ketidaksetaraan

Pembebasan pajak seringkali memberikan keuntungan lebih besar kepada kelompok atau individu tertentu, yang dapat meningkatkan kesenjangan ekonomi dan sosial.

Dampaknya Terhadap Perekonomian dan Masyarakat

Stimulasi Pertumbuhan Ekonomi

Pembebasan pajak yang tepat dapat menjadi katalisator pertumbuhan ekonomi dengan menarik investasi baru dan menciptakan lapangan kerja.

Perubahan Struktur Perekonomian

Kebijakan pembebasan pajak bisa mengubah struktur perekonomian dengan mendorong perkembangan sektor-sektor tertentu yang mendapat insentif.

Kesejahteraan Masyarakat

Pembebasan pajak yang ditujukan untuk kegiatan sosial atau pemberdayaan masyarakat bisa meningkatkan kesejahteraan sosial dan meningkatkan akses terhadap layanan publik.

Dengan demikian, pembebasan pajak merupakan instrumen kebijakan yang memiliki potensi besar untuk merangsang pertumbuhan ekonomi dan kesejahteraan masyarakat jika dikelola dengan bijaksana. Namun, penting bagi pemerintah untuk mempertimbangkan dengan cermat implikasi dan efektivitasnya guna memastikan manfaat yang maksimal bagi semua pihak terkait.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti kursus pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti kursus pajak dan menjadi Expert di bidang pajak.

Dampak Praktik Treaty Shopping: Ancaman Bagi Sistem Pajak Global

Dampak Praktik Treaty Shopping: Ancaman Bagi Sistem Pajak Global

Brevet pajak pada saat ini bukan hanya sebagai kelas perpajakan saja, namun hampir menjadi sebuah kewajiban untuk para fresh graduate pada saat ini. Karena pastinya mereka semua pastinya berlomba-lomba untuk menambah skill yang dimiliki, salah satunya adalah dengan mendapatkan sertifikat brevet pajak. Walaupun mengikuti kelas perpajakan, tentunya tidak kalah penting untuk mengetahui berbagai berita perpajakan yang sedang hangat diperbincangkan. Nanti salah satunya adalah mengenai praktik treaty shopping yang merupakan ancaman untuk sistem pajak global.

Perlu diketahui bahwa pada masa globalisasi ekonomi, adanya Perjanjian Penghindaran Pajak Berganda atau yang seringkali dikenal dengan P3B atau Tax Treaty, merupakan instrumen yang penting. Dengan adanya perjanjian seperti ini yang sudah diterapkan di berbagai negara di seluruh dunia, Tujuannya adalah supaya bisa melakukan pencegahan pengenaan pajak ganda dan meningkatkan aliran bebas barang, modal, jasa, dan tenaga kerja. Tapi, seperti berbagai sistem, Perjanjian Penghindaran Pajak Berganda pun mempunyai Celah yang bisa dimanfaatkan untuk kepentingan individu tertentu. Praktik seperti ini dikenal dengan treaty shopping. Treaty shopping sendiri sudah menjadi perhatian yang cukup serius pada diskusi pajak secara global.

Apa itu Treaty Shopping?

Berdasarkan penjelasan OECD, Treaty Shopping merupakan praktik yang merujuk pada suatu individu atau entitas yang mencoba memanfaatkan perjanjian pajak antar negara supaya bisa mendapatkan keuntungan pribadi tanpa melakukan pemenuhan syarat sebagai penduduk di berbagai negara yang terlibat. Hal ini tidak jarang melibatkan skema yang cukup rumit dan tidak selalu sesuai dengan tujuan awal dari dibuatnya perjanjian itu sendiri. Hal ini akan berakibat pada hilangnya pendapatan pajak yang signifikan untuk berbagai negara yang seharusnya memiliki hak untuk memperoleh pajak, serta menentang keadilan dari sistem pajak

Pada saat wajib pajak terlibat pada praktik seperti Treaty Shopping, maka mereka akan mengusahakan untuk mendapatkan manfaat dari perjanjian pajak tanpa melakukan pemenuhan syarat yang sudah ditetapkan dari perjanjian tersebut. Hal ini bukan hanya melanggar kedaulatan pajak di berbagai negara yang terlibat, namun juga termasuk sebagai isu utama yang dihadapi oleh anggota Kerangka Eksklusif BEPS (Base Erosion and Profit Shifting).

Apa Dampak dari Praktik Treaty Shopping?

Dampak dari praktik Treaty Shopping yang bisa dialami atau dirasakan secara menyeluruh. Pertama adalah bahwa praktik ini akan mengganggu keseimbangan ekonomi yang telah diperjanjikan dengan adanya perjanjian pajak, yang mana semakin memperluas manfaatnya pada pihak ketiga yang tidak diinginkan, sekaligus akan merusak prinsip dari kesetaraan yang menjadi dasar perjanjian itu sendiri. Kemudian, Treaty Shopping juga bisa termasuk sebagai peluang penghindaran pajak, yang mana pendapatan seharusnya dibebankan pajak menjadi tidak dikenakan pajak atau dibebankan pajak yang lebih rendah dibandingkan yang seharusnya.

Baca Juga: Peningkatan Rasio Pajak dan Pencegahan Korupsi dengan RUU Pembatasan Uang Kartal

Tentu saja hal ini akan mengubah insentif untuk berbagai negara ketika ingin melakukan negosiasi perjanjian pajak antar yurisdiksi, sebab penerima manfaat akhir bisa mendapatkan keuntungan dari perjanjian ini tanpa melakukan kewajiban yang seharusnya atau yang sepadan.

Upaya untuk mengatasi dan mencegah permasalahan seperti ini, OECD sudah mengambil berbagai langkah yang signifikan melalui Base Erosion and Profit Shifting Melalui action 6 report yang memberikan ketetapan standar minimum untuk melakukan pencegahan penyalahgunaan perjanjian pajak, termasuk praktik treaty shopping. Anggota Kerangka Eksklusif BEPS (Base Erosion and Profit Shifting) sudah memiliki komitmen untuk memasukkan ketentuan yang sudah dirancang untuk memberikan perlindungan perjanjian pajak dari adanya praktik treaty shopping.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Brevet pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Brevet pajak dan menjadi Expert di bidang pajak.

Pajak Subjektif dan Pajak Objektif: Konsep dan Penerapan dalam Materi Brevet Perpajakan

Pajak Subjektif dan Pajak Objektif: Konsep dan Penerapan dalam Materi Brevet Perpajakan

Brevet Pajak – Pajak adalah salah satu instrumen utama yang digunakan oleh pemerintah untuk mengumpulkan dana yang diperlukan untuk membiayai belanja publik. Dalam konteks perpajakan, ada dua konsep utama yang sering disebutkan: pajak subjektif dan pajak objektif. Kedua konsep ini memiliki perbedaan mendasar dalam penerapannya dan penentuan besaran pajak.

Pada artikel kali ini kita akan mendalami perbedaan kedua konsep tersebut dan penerapannya dalam materi paten perpajakan. Dalam mata pelajaran brevet pajak, kedua konsep ini penting karena memahami perbedaan di antara keduanya sangat penting untuk memahami perbedaan jenis pajak dan prinsip perpajakan. . Materi paten pajak akan membahas berbagai jenis pajak yang diterapkan dalam sistem perpajakan, antara lain pajak subjektif dan objektif, serta prinsip dasar penentuan besaran pajak.

Pajak Subjektif

Pajak subjektif adalah pajak yang besarnya tergantung pada kemampuan atau kekayaan subjek yang dikenakan. Dalam konteks ini, besarnya pajak yang harus dibayar oleh seseorang atau suatu badan ditentukan berdasarkan pendapatan, kekayaan, atau faktor subjektif lainnya. Misalnya pajak penghasilan merupakan salah satu contoh pajak subjektif yang tarif pajaknya diterapkan berdasarkan tingkat pendapatan seseorang atau suatu badan usaha.

Keuntungan pajak subjektif terletak pada keadilan sosial yang lebih besar, karena memungkinkan pemungut pajak memperhitungkan kemampuan wajib pajak dalam menentukan besarnya pajak yang harus dibayar. Namun kelemahannya terletak pada sulitnya menentukan dan memverifikasi faktor subjektif seperti pendapatan atau kekayaan riil.

Pajak Objektif

Sedangkan pajak objektif adalah pajak yang besarnya ditentukan berdasarkan objek pajak itu sendiri, tanpa memperhitungkan faktor subjektif seperti penghasilan atau kekayaan pemiliknya. Pajak bumi dan bangunan merupakan salah satu contoh pajak objektif yang besarnya pajak ditentukan berdasarkan nilai harta benda yang dimiliki, bukan berdasarkan penghasilan atau kekayaan pemiliknya.

Keunggulan pajak objektif adalah kepastian dan kejelasan dalam menentukan besaran pajak. Kebijakan ini juga lebih mudah diterapkan dan dipantau karena tidak memerlukan penilaian subjektif. Namun kelemahannya terletak pada kurangnya fleksibilitas dalam memperhitungkan perbedaan kemampuan wajib pajak.

Permohonan Brevet Pajak

Peserta paten perpajakan akan mempelajari bagaimana menerapkan kedua konsep tersebut dalam praktik perpajakan, antara lain bagaimana menghitung pajak berdasarkan penghasilan atau kekayaan (pajak subjektif) dan bagaimana menilai nilai objek pajak untuk menentukan besarnya pajak (pajak objektif ). Mereka juga akan menemukan peraturan perpajakan yang terkait dengan kedua konsep ini dan bagaimana menerapkannya dalam situasi nyata.

Baca Juga: Kenali Pajak Pigouvian, Solusi Pajak Karbon untuk Lingkungan Lebih Bersih dan Terjaga

Perbedaan Pajak Subjektif dan Pajak Objektif

Perbedaan pajak subyektif dan obyektif dapat diuraikan sebagai berikut:

Perhitungan Dasar

  • Pajak subyektif: Besarnya pajak tergantung pada sifat atau keadaan subjek pajak, seperti penghasilan, kekayaan, atau transaksi tertentu.
  • Pajak objektif: Besarnya pajak ditentukan oleh nilai atau ciri-ciri objek pajak itu sendiri, tanpa dipengaruhi oleh ciri-ciri subjek pajak.

Contoh Pajak

  • Pajak subjektif: PPh (Pajak Penghasilan), pajak kekayaan, pajak warisan serta pajak hadiah.
  • Pajak objektif: PPN (Pajak Pertambahan Nilai), pajak penjualan, pajak bumi dan bangunan, pajak transaksi keuangan dan pajak konsumsi barang mewah.

Faktor Penentu Besarnya Pajak

  • Pajak subyektif: Besarnya pajak tergantung pada faktor-faktor seperti pendapatan, kekayaan atau transaksi tertentu dari subjek yang membayar pajak.
  • Pajak objektif: Besarnya pajak ditentukan oleh nilai atau jenis objek pajak, tanpa memperhatikan keadaan atau sifat subjek pajak.

Tanggung Jawab atas Kepatuhan terhadap Kewajiban Perpajakan

  • Pajak subyektif: Kewajiban perpajakan menjadi tanggungan subyek yang mempunyai ciri-ciri atau melakukan transaksi yang dikenakan pajak.
  • Pajak objektif: Kewajiban perpajakan menjadi tanggung jawab pemilik objek pajak atau pihak yang terlibat dalam transaksi kena pajak.

Dengan memahami pajak subyektif dan obyektif serta penerapannya dalam materi paten perpajakan, para profesional perpajakan akan memiliki landasan yang kuat untuk menangani berbagai permasalahan perpajakan dan memberikan nasihat yang tepat kepada kliennya. Hal ini akan membantu meningkatkan efisiensi dan kepatuhan pengelolaan perpajakan, sehingga akan mendukung pertumbuhan ekonomi dan pembangunan berkelanjutan.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti brevet pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti brevet pajak dan menjadi Expert di bidang pajak.

Peningkatan Rasio Pajak dan Pencegahan Korupsi dengan RUU Pembatasan Uang Kartal

Peningkatan Rasio Pajak dan Pencegahan Korupsi dengan RUU Pembatasan Uang Kartal

Brevet pajak merupakan kelas perpajakan yang bisa diikuti oleh siapapun yang ingin memiliki wawasan yang luas di dunia perpajakan. Terlebih brevet pajak akan memberikan Anda berbagai materi seputar kebijakan peraturan perundang-undangan perpajakan. Selain itu, ketika ingin mempunyai wawasan di bidang perpajakan, pastinya tidak kalah penting untuk mengetahui berbagai berita terbaru mengenai perpajakan atau perundang-undangannya. Salah satu yang sedang hangat diperbincangkan adalah mengenai Rancangan Undang-Undang Pembatasan Uang Kartal, yang mana dipercaya akan meningkatkan rasio pajak dan mencegah korupsi. Bagaimana maksudnya? Ulasan Berikut ini akan membahas lebih lanjut tentang pengesahan RUU tersebut.

Pengesahan RUU (Rancangan Undang-Undang) Pembatasan Uang Kartal merupakan sorotan yang penting pada diskusi mengenai perekonomian yang ada di Indonesia. KPK atau Komisi Pemberantasan Korupsi sendiri memberikan sorotan terhadap potensi dampak yang cukup signifikan, di mana mungkin saja muncul dari pengesahan rancangan undang-undang yang satu ini. Salah satunya adalah adanya peningkatan pada tax ratio atau rasio perpajakan di Indonesia. Menurut Pahala Nainggolan selaku Deputi Pencegahan KPK, bahwa rancangan undang-undang ini bukan hanya berhubungan dengan usaha pencegahan korupsi saja, melainkan juga berpotensi untuk meningkatkan rasio pajak Indonesia.

Ia menggarisbawahi bahwa pada saat ini, rasio pajak yang ada di Indonesia berada pada angka yang cukup stagnan yaitu sekitar 10%,, yang mana hampir semuanya dikarenakan adanya ekonomi underground yang belum bisa terpantau oleh negara. Pahala  juga menyebutkan bahwa Rancangan Undang-Undang Pembatasan Uang Kartal berpotensi untuk mengatasi masalah seperti ini. Lebih lanjut, pahala menjelaskan bahwa rancangan undang-undang ini akan mengatur tentang batasan transaksi tunai sampai Rp100 juta. Hal ini berarti bahwa transaksi yang nilainya lebih dari batas tersebut maka harus dilaksanakan melalui sistem keuangan resmi, salah satunya adalah bank.

Tentu saja hal tersebut akan mempermudah petugas pajak untuk memberikan pengawasan dan memberikan perolehan potensi pajak dalam transaksi ini. Penggunaan sistem keuangan yang resmi pun dianggap lebih efektif untuk memberikan pencegahan pada praktik korupsi. Pahala Nainggolan memberikan Penjelasan bahwa transaksi tunai tidak jarang menjadi sasaran utama dalam aktivitas suap menyuap disebabkan karena sulitnya dilacak. Adanya pembatasan transaksi tunai seperti ini, tidaknya koruptor akan kesulitan ketika mendapatkan uang tunai dan menyimpan uang tunai tersebut secara besar-besaran.

Baca Juga: Wajib Mengenal Apa Saja Perbedaan Antara Pajak Subjektif dan Pajak Objektif

Perlu diketahui bahwa sebelumnya, Presiden Joko Widodo sudah mengingatkan bahwa Rancangan Undang-Undang Pembatasan Uang Kartal ini, bersamaan dengan Rancangan Undang-Undang Perampasan Aset, termasuk sebagai dua rancangan undang-undang yang penting dan belum dibahas oleh DPR. Menurut Presiden Jokowi, kedua rancangan undang-undang ini sangat penting sebagai usahan untuk melakukan pencegahan korupsi dan mengembalikan aset negara yang telah diambil habis-habisan. Di samping itu, Pahala juga memberikan sorotan pada Rancangan Undang-Undang Perampasan Aset yang akan memberikan penguatan pada upaya pemberantasan korupsi.

Apabila Rancangan Undang-Undang Pembatasan Uang Kartal efektif sebagai upaya pencegahan, maka Rancangan Undang-Undang Perampasan Aset akan membantu untuk penindakan atas koruptor dengan memberikan alat yang semakin kuat untuk penegak hukum seperti KPK agar bisa merebut kembali aset negara yang telah diambil. Asahan kedua RUU ini diharapkan bisa memberikan dampak yang bermanfaat secara positif dan signifikan untuk perekonomian, serta penegakan hukum yang ada di Indonesia. Pembatasan transaksi tunai pastinya akan meningkatkan penggunaan sistem keuangan secara resmi, yang pada masanya nanti juga akan memperkuat dasar perpajakan negara dan mengurangi celah untuk adanya praktik korupsi.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Brevet pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Brevet pajak dan menjadi Expert di bidang pajak.

Kenali Pajak Pigouvian, Solusi Pajak Karbon untuk Lingkungan Lebih Bersih dan Terjaga

Kenali Pajak Pigouvian, Solusi Pajak Karbon untuk Lingkungan Lebih Bersih dan Terjaga

Pelatihan Pajak – Apa itu Pajak Pigouvian? Pajak Pigouvian merupakan jenis pajak yang dikenakan terhadap kegiatan perekonomian yang menimbulkan dampak negatif terhadap masyarakat atau lingkungan hidup, namun tidak tercermin pada biaya internal perusahaan atau perorangan yang melakukan kegiatan tersebut. Tujuan utama Pajak Pigouvian adalah untuk meningkatkan alokasi sumber daya ekonomi dan meningkatkan kesejahteraan masyarakat dengan memperhitungkan dampak eksternalitas negatif.

Pajak Pigouvian memberikan landasan teori yang kuat untuk menerapkan pajak karbon guna mengurangi emisi karbon dan melindungi lingkungan. Dalam konteks pendidikan pada pelatihan pajak, pemahaman konsep Pajak Pigouvian dan penerapannya dalam pajak karbon penting bagi para profesional dan praktisi perpajakan. Dengan menggunakan pendekatan ini, diharapkan perubahan menuju perekonomian yang lebih bersih dan berkelanjutan, sekaligus menjamin keseimbangan yang tepat antara pertumbuhan ekonomi dan pelestarian lingkungan.

Bagaimana Penerapan Pajak Pigouvian dalam Pajak Karbon?

Penerapan pajak karbon dengan menggunakan pendekatan Pajak Pigouvian bertujuan untuk menginternalisasi biaya lingkungan yang terkait dengan emisi karbon. Dengan menetapkan tarif pajak yang mencerminkan biaya eksternal dari emisi karbon, pemerintah dapat mendorong pengurangan emisi karbon dengan memberikan insentif kepada perusahaan dan individu untuk beralih ke sumber energi yang lebih bersih dan ramah lingkungan.

Dasar Hukum Pajak Karbon

Pajak karbon telah disampaikan kepada peraturan perpajakan Indonesia yaitu melalui Undang-Undang Nomor 7 Tahun 2021 yang membahas tentang Harmonisasi Peraturan Perpajakan atau UU HPP. Jenis pajak yang tercantum dalam Pasal 13 mengacu pada objek, subjek, dan tarif pajak karbon.

Ciri-ciri Pajak Pigouvian terlihat dari objek pajak karbonnya yang menghasilkan eksternalitas negatif. Pajak akan dikenakan sesuai dengan aktor yang terlibat dalam dampak negatifnya. Berdasarkan Pasal 13 ayat (5) UU HPP, hal ini diperuntukkan bagi orang perseorangan atau badan yang melakukan transaksi jual beli barang yang mengandung kandungan karbon dan/atau melakukan kegiatan yang menghasilkan emisi tersebut.

Pendapatan Pajak dari Pajak Karbon

Pendapatan pajak yang dihasilkan dari pajak karbon akan digunakan untuk mengatasi eksternalitas negatif yang diakibatkan oleh emisi karbon. Besarnya pajak yang diperoleh kemudian digunakan untuk keperluan tersebut dengan cara earmarking atau dialokasikan berdasarkan tujuan tertentu.

Pemanfaatan kepentingan tersebut telah disampaikan dalam Pasal 13 ayat (12) UU HPP yang menyatakan bahwa pendapatan pajak karbon akan dialokasikan untuk pengendalian perubahan iklim.

Baca Juga: Mengatasi Kurangnya Transparansi Penagihan Pajak Melalui Kelas Pajak

Pajak karbon adalah salah satu bentuk pajak Pigouvian yang dikenakan atas emisi karbon yang dihasilkan oleh aktivitas manusia, seperti pembakaran bahan bakar fosil. Emisi karbon ini merupakan penyebab utama perubahan iklim dan dampak lingkungan lainnya, namun dampak yang ditimbulkannya tidak tercermin dalam biaya produksi atau konsumsi energi fosil.

Tantangan dalam Penerapan Pajak Karbon

Meski memiliki banyak manfaat, penerapan pajak karbon dengan pendekatan Pigouvian Tax juga menghadapi sejumlah tantangan. Salah satunya adalah resistensi dari sektor industri yang mungkin menghadapi kenaikan biaya produksi. Oleh karena itu, diperlukan kebijakan komprehensif yang mempertimbangkan dampak sosial dan ekonomi serta menjamin keseimbangan yang tepat antara perlindungan lingkungan dan pertumbuhan ekonomi.

Prinsip dalam Penerapan Pajak Karbon?

Dalam penerapannya konsep pigouvian memiliki beberapa prinsip penting yaitu:

  • Internalisasi Biaya, yang bertujuan dalam menginternalisasi biaya dari dampak negatif yang telah dihasilkan oleh emisi karbon.
  • Untuk mengurangi emisi, pajak karbon memberikan insentif ekonomi bagi dunia usaha dan individu untuk mengurangi emisi karbon mereka.
  • Pendapatan yang dihasilkan dari pajak karbon dapat digunakan untuk berbagai tujuan, seperti investasi dalam proyek mitigasi perubahan iklim, subsidi energi bersih, atau kompensasi bagi kelompok yang secara ekonomi terkena dampak pajak.
  • Dampak distribusi: Penting untuk memperhatikan dampak distribusi pajak karbon, khususnya terhadap rumah tangga miskin dan sektor industri yang rentan.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.

Wajib Mengenal Apa Saja Perbedaan Antara Pajak Subjektif dan Pajak Objektif

Wajib Mengenal Apa Saja Perbedaan Antara Pajak Subjektif dan Pajak Objektif

Pelatihan pajak bisa membantu anda yang ingin memiliki karir di bidang perpajakan, seperti konsultan pajak maupun orang-orang yang bekerja menjadi staff pajak di sebuah perusahaan. Karena pelatihan pajak akan memberikan berbagai materi seputar ketentuan perpajakan hingga perundang-undangannya. Bagi seseorang yang ingin berkarir di bidang pajak, pastinya tidak kalah penting untuk bisa membedakan antara yang namanya pajak subjektif dan pajak objektif. Apakah anda sudah tahu apa perbedaannya? Ulasan berikut ini akan membahas lebih lanjut mengenai kedua jenis pajak ini menurut sifatnya.

Pajak pastinya bisa digolongkan menurut sifat, lembaga pemungutnya, dan cara pemungutan. Apabila digolongkan menurut sifatnya, pajak bisa dibagi menjadi dua jenis, yakni pajak subjektif dan pajak objektif.

Mengenai Pajak Subjektif

Pajak subjektif adalah pembebanan pajak pada wajib pajak terhadap orang pribadi maupun badan sebagai pihak yang mempunyai kewajiban untuk melakukan aktivitas pajaknya. Sehingga, subjek pajak dapat menjadi pihak yang memperoleh hak perpajakan, sekaligus yang akan dibebankan pajak. Menurut UU No. 36 Tahun 2008 mengenai PPh atau pajak penghasilan Jelaskan bahwa maksud dari subjek pajak, diantaranya:

  • Orang pribadi maupun untuk warisan yang dinyatakan belum terbagi untuk dikelompokkan, yang mana sudah menggantikan yang berhak
  • Badan atau perusahaan dalam negeri dan luar negeri
  • BUT atau Bentuk Usaha Tetap

Contoh Pajak Subjektif

Pajak penghasilan adalah salah satu contoh pajak subjektif yang paling mudah ditemui dalam kehidupan sehari-hari. Pajak penghasilan merupakan pajak yang dibebankan atas penghasilan individu maupun badan yang menerima pendapatan dari berbagai sumber, mulai dari gaji, investasi, bisnis, maupun aktivitas yang lain. Besaran dari pajak subjektif ini tentu saja juga berbeda-beda tergantung pada Jumlah penghasilan yang didapatkan oleh wajib pajak.

Mengenai Pajak Objektif

Apabila sebelumnya sudah dibahas mengenai pajak subjektif, pada saat ini mulai beralih untuk memahami pajak objektif. Pajak objektif adalah jenis pajak yang besarannya ditentukan oleh nilai objek atau karakteristik pajak itu sendiri, bukan dikarenakan karakteristik subjek yang membayar pajaknya. Dalam konteks pajak objektif, umumnya tarif pajak yang ditetapkan adalah menurut jenis atau nilai objek tertentu yang dikenakan pajak, misalnya penjualan properti atau barang, tanpa melakukan perhitungan kondisi maupun status individu ataupun juga entitas yang terlibat pada transaksi ini.

Baca Juga: PPh 25: Angsuran Pajak Tiap Bulan, Siapa yang Menghitungnya?

Sederhananya, pajak objektif merupakan pajak yang nilainya adalah bergantung pada jenis objek pajaknya, serta tarif pajak tersebut juga telah ditetapkan Terlepas dari siapapun yang melakukan pembayaran pajak.

Contoh Pajak Objektif

  • PPN (Pajak Pertambahan Nilai)

Pajak pertambahan nilai adalah pajak yang dikenakan terhadap wajib pajak orang pribadi maupun badan yang sudah memiliki status PKP atau pengusaha kena pajak atas transaksi jual beli barang dan/atau jasanya.

  • Pajak Kekayaan

Pajak kekayaan dibebankan pada entitas maupun orang pribadi yang mempunyai kekayaan tertentu, baik itu properti, investasi, maupun berbagai aset yang lain. Pajak seperti ini umumnya diperhitungkan menurut nilai kekayaan yang dimiliki oleh subjek pajak itu sendiri.

  • Pajak Warisan dan Hibah

Jenis pajak subjektif yang ini akan dibebankan pada penerimaan warisan maupun hibah tertentu yang didapatkan oleh entitas maupun individu. Besaran dari pajak ini tergantung pada nilai hibah maupun warisan yang diperoleh.

  • Pajak Penjualan Barang Mewah

Pajak ini dibebankan pada pembelian berbagai barang mewah, seperti perhiasan, mobil mewah, yacht, dan berbagai barang lain yang mempunyai nilai tinggi. Umumnya, besaran dari pajak ini ditetapkan sebagai persentase dari nilai barang yang dibeli.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.