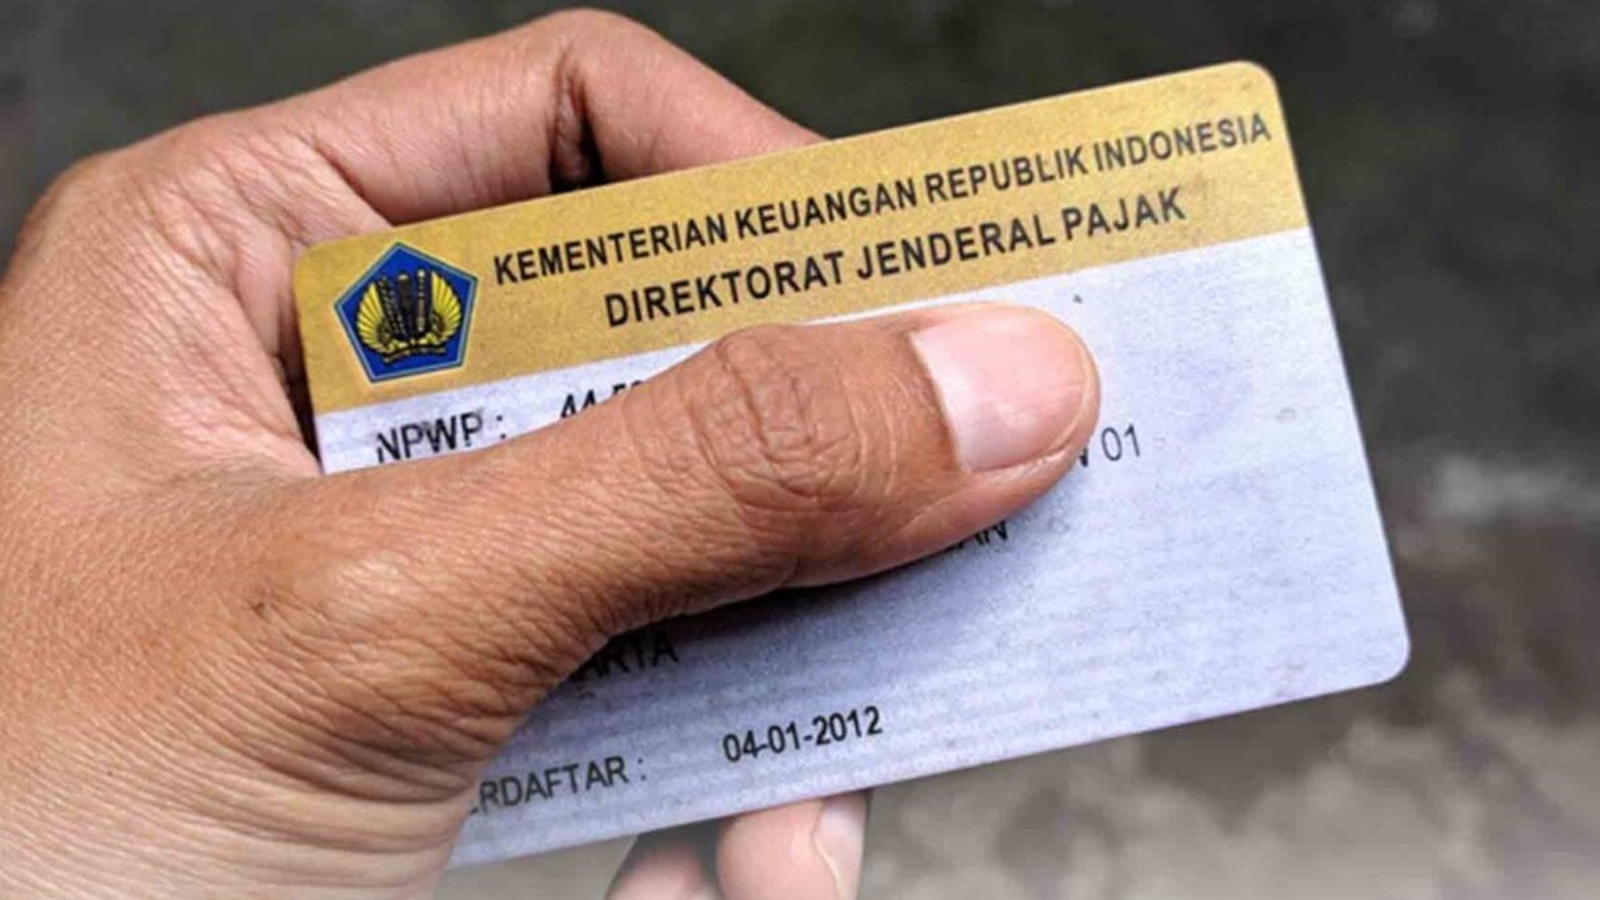
Apakah Bisa Membuat NPWP Namun Belum Bekerja?

Apakah Bisa Membuat NPWP Namun Belum Bekerja?

Brevet pajak merupakan langkah paling tepat untuk Anda yang ingin mengetahui pengetahuan tentang perpajakan maupun menambah pengalaman pada bidang tersebut. Brevet pajak seringkali dimanfaatkan oleh orang-orang yang yang akan maupun sedang bekerja di bidang pajak sendiri. Hal tersebut dikarenakan kelas perpajakan ini dipercaya memiliki begitu banyak manfaat. Mulai dari materi perpajakan dasar hingga lanjutan, bahkan hingga berbagai informasi pajak pada saat ini.

Seperti misalnya mengenai NPWP. NPWP atau biasa disebut dengan Nomor Pokok Wajib Pajak, merupakan sebuah syarat yang harus dimiliki ketika ingin melakukan transaksi perpajakan untuk warga negaranya. NPWP juga merupakan tAnda pengenal atau identitas wajib pajak yang dikelola oleh pihak Dirjen pajak.

Untuk beberapa wajib pajak, mungkin saja kepemilikan dari NPWP ini belum dibutuhkan apalagi untuk wajib pajak yang belum berpenghasilan atau belum bekerja. Walaupun demikian, nantinya setiap wajib pajak akan mengajukan NPWP dan memerlukannya. Perlu Anda ketahui bahwa ternyata terdapat berbagai keperluan yang membutuhkan NPWP sebagai syaratnya, misalnya seperti melamar sebuah pekerjaan.

Lantas, untuk seorang wajib pajak yang belum memiliki pekerjaan, bagaimana cara membuat NPWP? Apa yang harus dilakukan pada pengisian kolom kode Klasifikasi Lapangan Usaha (KLU) dan sumber penghasilan yang terdapat pada formulir pendaftaran Nomor Pokok Wajib Pajak?

Ternyata, hal tersebut telah dijelaskan oleh pihak Direktorat Jenderal Pajak bahwa wajib pajak yang belum berpenghasilan atau belum bekerja dan melakukan pengajuan pendaftaran NPWP. Maka, bisa centang pilihan pekerjaan dalam hubungan kerja pada bagian kolom sumber penghasilan. Lalu, untuk kode klasifikasi lapangan usahanya bisa dipilih 96034 untuk dijadikan sebagai kode klasifikasi lapangan usaha untuk pegawai swasta.

Jika nantinya KLU yang telah di submit tidak sesuai maupun adanya data yang berubah, maka pihak calon wajib pajak bisa melakukan pengajuan untuk permohonan perubahan data. Dari penjelasan yang dikeluarkan oleh Dirjen pajak, juga menjawab pertanyaan dari warganet mengenai bagaimana cara untuk mendaftarkan NPWP untuk wajib pajak yang belum memiliki pekerjaan.

Baca Juga: Air Minum dalam Kemasan Dikenakan Pajak? Ketahui Faktanya

Pasalnya, ada begitu banyak warganet yang yang memberikan pertanyaan tersebut. Padahal pihak Dirjen pajak sendiri, telah beberapa kali memberikan penjelasan mengenai mekanisme pendaftaran NPWP untuk wajib pajak yang belum berpenghasilan atau belum bekerja. Tetapi, hal yang perlu Anda ingat lagi, bahwa wajib pajak yang belum berpenghasilan atau belum bekerja namun telah memiliki NPWP, maka tetap memiliki kewajiban untuk melakukan penyampaian SPT atau Surat Pemberitahuan Tahunan.

Sehingga, dari pengalaman tersebut Direktorat Jenderal Pajak melakukan himbauan untuk seorang wajib pajak yang belum memiliki pekerjaan, namun telah mempunyai NPWP untuk terlebih dahulu melakukan pengecekan pada status, aktif atau tidaknya. Jika status yang tertera adalah aktif, maka wajib pajak tersebut harus melakukan pelaporan SPT tahunan untuk setiap tahun.

Tentu saja hal seperti ini sangat penting untuk diketahui, walaupun memang merupakan hal yang terlihat sepele. Tetapi, sebagai warga negara yang baik tentu saja harus melakukan kewajiban perpajakan yang ada. Anda bisa mengikuti kelas perpajakan untuk mengetahui lebih dalam tentang dunia pajak maupun untuk menyadari betapa pentingnya melakukan kewajiban perpajakan. Seperti salah satunya adalah dengan mengikuti brevet pajak yang telah tersedia di berbagai daerah di Indonesia. Dapat dipastikan Anda tidak akan rugi ketika mengikuti kelas perpajakan yang satu ini.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti brevet pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti brevet pajak dan menjadi Expert di bidang pajak.
Kewajiban Bendahara Pemerintah dalam Memotong dan Memungut Pajak

Kewajiban Bendahara Pemerintah dalam Memotong dan Memungut Pajak

Kursus Pajak – Mengacu pada Undang-Undang (UU) No. 1 Tahun 2004 terkait Perbendaharaan Negara, Pasal 1 menjelaskan jika bendahara ialah orang ataupun badan yang diberikan tugas dengan mengatasnamakan negara ataupun daerah untuk bisa menerima, menyimpan, membayar, maupun menyerahkan uang/surat/barang-barang berharga yang memiliki kaitan dengan negara atau daerah.

Sesuai ketentuan yang berlaku dalam bidang perpajakan, pihak yang mendapatkan wewenang untuk melakukan pemotongan serta pemungutan pajak atas pengeluaran yang berasal dari Anggaran Pendapatan Belanja Daerah (APBD) atau Anggaran Pendapatan Belanja Negara (APBN) bisa disebut dengan Bendahara Pengeluaran. Oleh sebab itu, dengan pengertian ini tentu saja sudah bisa dipahami apa yang menjadi wewenang dari seorang bendaharawan pemerintah.

Bendahara Pemerintah

Bendahara Pemerintah ialah pegawai yang ditunjuk oleh pemerintah untuk bisa membayarkan belanja barang dan juga jasa serta modal yang dikeluarkan oleh pemerintah terhadap rekanan pemerintah yang dimana dananya tersebut diperoleh dari Anggaran Pendapatan Belanja Negara (APBN), Anggaran Pendapatan Belanja Daerah (APBD), dan bisa juga dari sumber lainnya. Yang merupakan Bendahara Pemerintah ialah sebagai berikut:

  • Bendahara Pemerintah Pusat
  • Bendahara Pemerintah Daerah
  • Bendahara Desa

Kewajiban Bendahara Pemerintah

Seperti yang sudah kita ketahui sebelumnya, kewajiban dari seorang bendahara ialah pemotongan atau pemungutan pajak yang berhubungan dengan Anggaran Pendapatan Belanja Negara (APBN) dan juga Anggaran Pendapatan Belanja Daerah (APBD).

1. Anggaran Pendapatan Belanja Negara (APBN)

Berdasarkan ketentuan Undang-Undang yang berlaku, setiap bendahara yang melakukan pembayaran terhadap beban dari APBN ini akan ditetapkan sebagai wajib pungut pajak.

2. Anggaran Pendapatan Belanja Daerah (APBD)

Setiap bendahara pengeluaran yang menjadi wajib pungut Pajak Penghasilan (PPh) serta pajak lainnya, diwajibkan menyetorkan seluruh penerimaan potongan dan juga pajak yang dipungutnya ke rekening kas negara, yakni melalui bank pemerintah maupun bank lainnya yang sesuai dengan ketetapan Menteri Keuangan sebagai bank persepsi atau pos giro dalam jangka waktu tertentu yang mengacu ketentuan Undang-Undang (UU) yang berlaku.

Baca Juga: Mengenal Tax Dispute, Tax Appeal, dan Tax Lawsuit

Sebagai pihak yang berwenang untuk melakukan pemotongan serta pemungutan pajak, maka bendahara juga perlu mengetahui aspek-aspek perpajakan, terutama yang berhubungan dengan kewajiban di dalam melakukan pemotongan atau pemungutan Pajak Pertambahan Nilai (PPN) dan Pajak Penghasilan (PPh)

Berikut merupakan kewajiban yang dilakukan oleh bendahara di dalam melakukan pemotongan atau pemungutan Pajak Pertambahan Nilai (PPN) dan Pajak Penghasilan (PPh):

1. Pemotongan Pajak Penghasilan (PPh) Pasal 21

Ialah pemotongan yang dilakukan terhadap penghasilan yang dibayarkan kepada orang pribadi yang berhubungan dengan pekerjaan, jasa, jabatan, dan kegiatan.

2. Pemotongan Pajak Penghasilan (PPh) Pasal 22

Ialah pemotongan yang dilakukan terhadap penghasilan yang dibayarkan berkaitan dengan adanya pembelian barang.

3. Pemotongan Pajak Penghasilan (PPh) Pasal 23

Merupakan pemotongan yang dilakukan terhadap penghasilan yang dibayarkan, yakni berupa hadiah, dividen, sewa, bunga, royalti, dan juga jasa-jasa lainnya selain dari objek Pajak Penghasilan (PPh) Pasal 21.

4. Pemotongan Pajak Penghasilan (PPh) Pasal 4 ayat (2)

Pemotongan tersebut dilakukan terhadap penghasilan yang dibayarkan terkait adanya jasa tertentu serta sumber tertentu (jasa konstruksi, hadiah undian, pengalihan hak atas tanah atau bangunan, jasa sewa tanah atau bangunan, dan lain sebagainya).

5. Pajak Pertambahan Nilai (PPN)

Ialah pungutan yang dilakukan terhadap pajak konsumsi yang dibayarkan sendiri berkaitan dengan adanya transaksi penyerahan Jasa Kena Pajak (JKP) dan Barang Kena Pajak (BKP).

6. Bea Materai

Ialah kewajiban untuk melakukan pembayaran terhadap pemanfaatan dokumen-dokumen tertentu, misalnya kontrak, kuitansi, dan lain sebagainya sesuai objek dari bea materai.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti kursus pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti kursus pajak dan menjadi Expert di bidang pajak.

Kewajiban Bendahara Pemerintah dalam Memotong dan Memungut Pajak

Air Minum dalam Kemasan Dikenakan Pajak? Ketahui Faktanya

Pelatihan Pajak – Apakah benar air minum dalam kemasan dikenai pajak? Cara yang paling efektif untuk mencari tahu bagaimana cara maupun sistematika yang baik dan membayarkan pajak di perusahaan, yaitu dengan melakukan pelatihan pajak. Nantinya, juga Anda akan diberi sebuah sertifikat khusus bagi Anda yang telah menyelesaikan pelatihan pajak sampai selesai. Dengan sertifikat pelatihan pajak tersebut Anda dapat menambah keahlian Anda dan pengalaman yang dapat digunakan bagi Anda di perusahaan nantinya.

Pasalnya, pemerintah telah mengeluarkan aturan yang membebaskan penyerahan air bersih dari pajak pertambahan nilai. Ketentuan mengenai hal tersebut telah dimuat di dalam Peraturan Pemerintah Nomor 40 Tahun 2015 mengenai penyerahan air bersih yang dibebaskan dari pengenaan pajak pertambahan nilai.

Aturan ini merupakan revisi Peraturan Pemerintah Nomor 31 tahun 2007 mengenai impor dan atau penyerahan barang kena pajak tertentu yang bersifat strategis dan dibebaskan dari pengenaan PPN. Lihat orang ini juga air bersih yang telah terbebas PPN yaitu air bersih yang dialirkan melalui pipa oleh perairan air minum, hal tersebut sesuai dengan peraturan yang telah tercantum di dalam pasal 16b ayat 1 undang-undang Nomor 42 tahun 2009 Pajak Pertambahan Nilai.

Peraturan mengenai pembebasan PPN untuk air bersih ini bertujuan untuk menjamin ketersediaan air bersih bagi masyarakat. Selain itu juga, telah disebutkan dengan tegas bahwa pemerintah berharap aturan ini telah menjadi sebuah perangkat pendukung bagi pengembangan sistem penyediaan air minum bagi masyarakat.

Air minum yang bersih yang belum ataupun telah siap diminum semuanya termasuk dalam peraturan. Hanya saja, pada Pasal 3 Ayat 2 itu, ada satu pengecualian. Disebutkan bahwa dalam peraturan tersebut air bersih yang sudah siap diminum dan telah dalam kemasan tidak termasuk dalam ruang lingkup objek peraturan. Artinya, air minum dalam kemasan akan tetap terkena PPN. Berdasarkan hal tersebut, pengusaha air minum di dalam kemasan masih diperbolehkan untuk memungut PPN bagi para konsumennya.

Maka dari itu, bagi Anda yang memiliki usaha di dalam minuman, khususnya bagi Anda yang bekerja di bagian keuangan dan pengelolaan dana di Perusahaan Air Minum, Anda haruslah tahu mengenai cara serta sistematika yang baik dalam biarkan pajak bagi perusahaan Anda. Direktur penyuluhan, pelayanan serta hubungan menjelaskan bahwa air bersih yang dijual di dalam kemasan sejak dulu juga memang tidak dibebankan oleh PPN dari pemerintah. Salah satu syaratnya, yaitu air tersebut dialirkan melalui pipa. Hal tersebut telah diatur di dalam peraturan Pemerintah Nomor 12 tahun 2001.

Baca Juga: Beberapa Platform Digital Diblokir Oleh Kominfo, Apa Dampaknya untuk Perpajakan?

Namun sayangnya, dengan pemerintah tidak memungut PPN, tetap banyak perusahaan yang membebankan pajak tersebut kepada masyarakat. Biasanya, mereka yang menarik PPN tersebut adalah perusahaan yang menjual air minum tidak melalui pipa. Mereka mendistribusikan air bersih tersebut melalui mobil tangki atau Biasanya penyuplai air minum tersebut melalui galon isi ulang.

Ketua umum asosiasi Perusahaan Air Minum dalam kemasan menegaskan, bahwa pelaku usaha industri air minum dalam kemasan Milik Swasta justru menunggu aturan hukum mengenai perizinan. Persoalan pajak memang seringkali menjadi sebuah pemberatan iklim usaha di perusahaan. Namun, kini hukum tersebut telah diisi oleh Undang-Undang Nomor 7 Tahun 2004 mengenai sumber daya air jauh lebih mendesak.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.

Mengenal Tax Dispute, Tax Appeal, dan Tax Lawsuit

Mengenal Tax Dispute, Tax Appeal, dan Tax Lawsuit

Brevet Pajak – Umumnya, sengketa bisa saja terjadi dimana saja dan oleh siapa saja, misalkan terjadi antara masyarakat dengan Lembaga, bahkan juga antar Lembaga. Objek dari sengketa tersebut bermacam-macan serta selalu berkembang seiring dengan berjalannya waktu. Tapi, yang paling umum adalah terjadinya perbedaan pemahaman atau kepentingan yang sering kali menjadi objek yang menyebabkan terjadinya sengketa antara kedua belah pihak.

Tidak berbeda  dengan dunia perpajakan, dimana lancarnya penerimaan pajak pada setiap negara tidak dapat dijadikan sebagai patokan dalam keberhasilan sebuah pelaksanaan peraturan perpajakan. Hal tersebut lantaran masih sering terjadi perselisihan atau sengketa pajak yang terjadi diantara aparatur pajak atau fiskus dengan wajib pajak. Sengketa yang terjadi sering kali disebabkan oleh adanya perbedaan pemahaman antara otoritas pajak dengan wajib pajak dalam masalah seperti interprestasi didalam peraturan yang ada ataupun sebuah fakta.

Mengenal Tax Dispute

Mengacu pada Pasal 1 Undang-Undang Nomor 14 Tahun 2002 tentang Pengadilan Pajak, sengketa pajak didefinisikan sebagai sengketa yang muncul terhadap bidang pepajakan antara kedua belah pihak seperti WP dengan aparatur pajak ataupun pejabat pajak sebagai hasil dari diterbitkannya keputusan yang bisa dikemukakan dengan banding atau gugatan kepada pengadilan pajak yang sesuai dengan peraturan perundang-undangan yang berlaku.

Sengketa pajak pada umumnya muncul sesudah dilakukannya pengujian pada laporan keuangan dan juga hasil dari pemeriksaan tersebut tidak disetujui oleh WP, sebab merasa ada ketidakjelasan serta ketidakpastian hukum. Dalam hal tersebut, sengketa dapat terjadi berdasarkan tingkatan permasalahannya. Awalnya sengketa akan diselesaikan sesuai tingkatannya, yaitu tingkat keberatan. Tapi, apabila wajib pajak masih belum menerima hal tersebut, maka status sengketa bisa dinaikkan menjadi tingkat banding.

Mengenal Tax Appeal (Banding)

Mengacu pada Pasal 27 ayat (1) Undang – Undang No. 28 Tahun 2007 tentang Ketentuan Umum dan Tata Cara Perpajakan, dimana wajib pajak bisa melakukan permohonan banding jika sudah melalui prosedur tax objection (keberatan pajak). Hak banding yang dilakukan oleh WP sebagai upaya hukum terhadap hasil keberatan pada hasil keputusan sebelumnya atau dapat diartikan sebagai WP yang tidak puas terhadap hasil putusan pengadilan pajak. Namun demikian, terdapat syarat-syarat yang harus diperhatikan didalam melakukan banding oleh wajib pajak.

Baca Juga: Ini Dia Pilihan Karir dalam Bidang Perpajakan yang Menjanjikan Selain Konsultan Pajak

Mengenal Tax Lawsuit (Gugatan)

Merujuk pada Undang – Undang No. 14 Tahun 2002 Pasal 41, dimana wajib pajak didalam melayangkan gugatan terhadap hasil pemeriksaan sebelumnya yang dilakukan oleh Pengadilan Pajak kepada Pengadilan Umum. Gugatan yang diajukan merupakan bentuk upaya hukum untuk para wajib pajak didalam pelaksanaan penagihan pajak hingga pada gugatan yang didasari oleh peraturan Undang – Undang perpajakan yang berlaku.

Judicial Review (Peninjauan Kembali)

Mengacu pada Undang – Undang nomor. 14 Tahun 2002 Pasal 77 ayat (3) tentang Pengadilan Pajak, dimana WP yang mengalami sengketa pajak BISA melakukan permohonan peninjauan kembali terhadap hasil putusan pengadilan yang dikeluarkan oleh MA (Mahkamah Agung). Proses tersebut tentunya juga memiliki ketentuan khusus, diantarnya:

  • Permohonan judicial review (peninjauan kembali) yang hanya diperbolehkan sekali pengajuan terhadap Mahkamah Agung (MA) yakni melalui pengadilan pajak
  • Tidak menghentikan ataupun menangguhkan pelaksanaan keputusan didalam permohonan peninjauan kembali
  • Hukum acara harus sesuai dengan peraturan UU No. 14 Tahun 1985 tentang Mahkamah Agung, sebagaimana yang dimaksud didalam pemeriksaan peninjauan kembali.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti brevet pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti brevet pajak dan menjadi Expert di bidang pajak.
Beberapa Platform Digital Diblokir Oleh Kominfo, Apa Dampaknya untuk Perpajakan?

Beberapa Platform Digital Diblokir Oleh Kominfo, Apa Dampaknya untuk Perpajakan?

Brevet pajak adalah program pelatihan perpajakan untuk membantu orang-orang yang bekerja di bidang perpajakan menjadi semakin mudah memahami ketentuan pajak yang berlaku. Namun, juga bisa bermanfaat untuk para wajib pajak ketika ingin mengelola kewajiban perpajakannya dengan efektif dan efisien. Sebab dengan brevet pajak akan mengetahui berbagai ketentuan dan informasi pajak yang ada.

Juga seperti yang akhir-akhir ini, sering kali dibicarakan yaitu kebijakan dari kominfo atau Kementerian komunikasi dan Informatika. Yang memblokir situs maupun aplikasi belum terdaftar dalam PSE (Penyelenggara Sistem Elektronik). Ketentuan ini begitu banyak mengundang kontra dari berbagai pihak.

Hal tersebut disebabkan oleh sebagian besar masyarakat Indonesia, terlebih mereka yang secara langsung terjun ke dalam dunia digital dan mengalami kerugian dari adanya ketentuan tersebut. Menurut Peraturan Menteri Kominfo No. 5 Tahun 2020,  bahwa setiap Penyelenggara Sistem Elektronik dalam lingkup privat baik itu domestik atau asing, maka wajib melakukan pendaftaran aktivitas usahanya jika aktivitas usaha tersebut beroperasi di Indonesia.

Seperti yang sedang ramai dibicarakan, kominfo sudah memblokir setidaknya 7 platform digital terkenal yang ternyata belum melakukan pendaftaran diri sebagai PSE. Beberapa di antaranya adalah Duta, Yahoo, CS Go, Origin.com, Epic games, Steam dan Paypal.

Di sisi lain, pihak kominfo sudah melakukan komunikasi dengan berbagai perusahaan tersebut untuk segera mendaftarkan sebagai PSE. Penerapan ketentuan yang satu ini dilakukan dengan tujuan supaya bisa membangun dan melindungi kepercayaan masyarakat Indonesia. Dimana berkaitan dengan ruang digital dengan cara memverifikasi berbagai data yang valid untuk menghindari pemalsuan data bagan hingga penyalahgunaan data.

Kebijakan atau ketentuan yang telah dibuat oleh kominfo untuk melakukan pemblokiran beberapa platform digital yang belum mendaftarkan diri atau perusahaannya sebagai PSE, seperti beberapa platform yang telah disebutkan sebelumnya. Ternyata juga memiliki dampak pada pendapatan negara, terlebih pada penerimaan pajak.

Dirjen Pajak (DJP) telah menyatakan bahwa ada sebuah potensi keterlambatan untuk melakukan pemungutan pajak pertambahan nilai (PPN) perdagangan dalam sistem elektronik (PMSE). Terdapat perbedaan, tetapi tetap saling beririsan pada daftar PSE yang telah dimiliki Kominfo, dengan daftar perusahaan yang ditunjuk untuk melakukan pemungutan PPN digital PMSE yang dilakukan oleh DJP.

Baca Juga: Bagaimana Perlakuan Pajak untuk Perguruan Tinggi Badan Hukum?

PMSE adalah suatu perusahaan yang berasal dari luar negeri dan menjual sebuah barang yang tidak berwujud ke Indonesia dan transaksinya dilakukan dengan cara digital. Perlu Anda ketahui, bahwa tidak semua perusahaan yang telah terdaftar dalam PSE juga ditunjuk sebagai pemungut PPN PMSE.

Juga sebaliknya bahwa pemungut PPN PMSE, bahwa harusnya perusahaan itu telah secara otomatis mendaftar sebagai PSE pada kominfo. Berdasarkan ketentuan PMK-60/PMK.03/2022, Menyatakan bahwa bisnis PMSE yang sudah ditunjuk untuk melakukan pemungutan PPN PMSE maka juga wajib melakukan pemungutan PPN tarif 11% mengenai produk luar negeri yang dijual di negara ini. Seperti yang telah disebutkan, bahwa kominfo sempat memblokir beberapa aplikasi digital yang tidak mendaftar menjadi PSE, yaitu Epic games dan steam.

Pasalnya, 2 aplikasi digital tersebut telah ditunjuk oleh DJP sebagai pemungut PPN dari perdagangan yang yang berkaitan dengan sistem elektronik. Di balik semua itu, ketentuan seperti ini mampu membuat potensi ekstensifikasi pajak dari pendaftaran PSE pada Kementerian kominfo. Pihak Direktorat Jenderal Pajak bisa memanfaatkannya untuk melakukan perluasan badan usaha yang memungut pajak digital dengan adanya PSE. Tetapi, jika platform digital yang ditunjuk sebagai PMSE diblokir, hal tersebut akan ada dampaknya pada pemungutan PPN sektor digital.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Brevet pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Brevet pajak dan menjadi Expert di bidang pajak.
Bagaimana Perlakuan Pajak untuk Perguruan Tinggi Badan Hukum?

Bagaimana Perlakuan Pajak untuk Perguruan Tinggi Badan Hukum?

Training Pajak – Diantara dari kalian mungkin belum tahu mengenai perguruan tinggi badan hukum masih menjadi subjek pajak. Sehingga, pentingnya kita mempelajari perpajakan, karena perpajakan dapat mencakup di segala aspek di kehidupan kita. Anda dapat mempelajari pengetahuan mengenai perpajakan melalui internet atau Anda dapat melakukan pelatihan perpajakan.

Dengan training pajak Anda akan mendapatkan banyak benefit termasuk mendapatkan sertifikat pelatihan pajak, dapat Anda gunakan sebagai portofolio dan meningkatkan kualitas diri Anda. Perguruan tinggi negeri badan hukum yang disingkat menjadi PTN BH adalah suatu perguruan tinggi negeri yang didirikan oleh pemerintah dan berstatus sebagai badan hukum publik yang bersifat otonom.

Dulu dikenal sebagai badan hukum milik negara atau BHMN dan badan hukum pendidikan atau BPH.  PTN BH adalah subjek pajak dalam negeri Karena PTN BH tidak memenuhi kriteria unit tertentu dari badan pemerintah yang dikecualikan sebagai subjek dalam negeri dan telah tercantum di dalam pasal 2 ayat 3 hukum B undang-undang pajak penghasilan. PTN BH menjadi subjek pajak dalam negeri mencakup dari fakultas, jurusan, depan departemen, dan bagian-bagian lain yang merupakan bagian dari PTN-BH sebagai badan hukum. Tetapi, jika ada badan hukum yang terpisah di bawah PTN-BH maka status badan hukum terpisah tersebut menjadi subjek pajak yang terpisah juga. Jadi, subjek pajak akan melekat pada badan hukum.

Perlu Anda ketahui, PTN BH memiliki objek pajak penghasilan. Perlakuan pajak penghasilan mengenai penerimaan PTN BH ada dua yaitu yang pertama dikecualikan sebagai objek pajak Yaitu harta hibah, sumbangan, dan bantuan,yang kedua objek pajak penghasilan. Penerimaan pada poin pertama tersebut dikecualikan, jika memenuhi persyaratan peraturan Menteri Keuangan nomor 245/ PMK.03/ tahun 2008.yang kedua objek pajak penghasilan. Di dalam peraturan Menteri Keuangan nomor 245/ PMK.03/ tahun 2008 tersebut dikecualikan sebagai objek pajak penghasilan adalah harta hibah, sumbangan, atau bantuan yang diterima oleh:

  • Keluarga sedarah di dalam garis keturunan lurus satu derajat
  • Badan keagamaan
  • Badan Pendidikan
  • Orang pribadi yang sedang menjalankan usaha mikro kecil
  • Badan sosial termasuk Yayasan dan koperasi

Badan pendidikan yang dimaksud pada poin diatas adalah badan pendidikan yang kegiatannya hanya semata-mata untuk menyelenggarakan pendidikan, tidak mencari sebuah keuntungan. Pada Peraturan Menteri Keuangan ini tidak mengatur lebih lanjut perihal badan pendidikan yang tidak mencari sebuah keuntungan.

Baca Juga: Pajak Profesi Dokter, Bagaimana Ketentuan Perhitungan Pajaknya?

Sedangkan, penerimaan PTN BH yang menjadi sebuah objek pajak penghasilan yaitu bantuan pendanaan PTN BH dan sisa lebih. Di dalam surat edaran 34/ PJ/ 2017 menyatakan bahwa peredaran PTN-BH yang bersumber dari anggaran pendapatan, serta belanja negara berupa bantuan pendanaan PTN BH dan yang bersumber dari selain anggaran pendapatan dan belanja negara yang diterima oleh PTN BH merupakan objek pajak penghasilan.

Bantuan pendanaan PTN BH dapat berupa subsidi yang diberikan oleh pemerintah kepada PTN BH yang bersumber dari anggaran pendapatan dan belanja negara untuk penyelenggaraan serta pengelolaan pendidikan tinggi. Pendanaan PTN BH yang bersumber dari anggaran pendapatan Belanja Negara diberikan dalam bentuk bantuan pendanaan PTN BH dan bentuk lain yang sesuai dengan ketentuan peraturan perundang-undangan.

Lalu, untuk sisa lebih yang menjadi objek pajak PTN BH merupakan objek pajak penghasilan PTN BH adalah selisih dari seluruh penerimaan yang merupakan objek pajak penghasilan. Selain dari penghasilan yang dikenakan pajak penghasilan tersendiri, dikurangi dengan pengeluaran untuk biaya operasional sehari-hari badan atau lembaga nirlaba yang bersangkutan.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti training pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti training pajak dan menjadi Expert di bidang pajak.
Ini Dia Pilihan Karir dalam Bidang Perpajakan yang Menjanjikan Selain Konsultan Pajak

Ini Dia Pilihan Karir dalam Bidang Perpajakan yang Menjanjikan Selain Konsultan Pajak

Pelatihan Pajak – Apakah Anda pernah memiliki keinginan untuk berkarir sebagai konsultan pajak? Jika Anda suka bekerja dalam bidang perpajakan dan akuntansi, mungkin saja Anda bisa mempertimbangkan pilihan karir berikut.

Menjadi konsultan pajak tentu saja tidak selalu harus identik dengan jabatan sebagai PNS saja, mengingat peluang karir yang satu ini di lingkungan perusahaan swasta juga terbilang besar. Anda dapat memilih berbagai peluang karir yang beragam dalam bidang perpajakan ini, mulai dari menjadi pegawai atau mungkin menjadi seorang konsultan mandiri yang juga berstatus sebagai pebisnis.

Untuk bisa menjadi seorang konsultan mandiri, Anda tentu memerlukan banyak pengalaman kerja terlebih dahulu, mengingat Anda nantinya akan berhadapan dengan berbagai kasus pajak yang rumit. Oleh sebab itu, tidak ada salahnya untuk mengawali karir sebagai konsultan di sebuah perusahaan terlebih dahulu, sebelum pada akhirnya Anda memulai karir sebagai konsultan mandiri.

Berikut beberapa peluang kerja dalam bidang pajak, yang tentu saja menjadi pilihan karir yang menjanjikan untuk Anda di masa yang akan datang:

Sebagai Tax Planner di Kantor Akuntan Publik (KAP)

Siapa bilang KAP hanya mempunyai lapangan kerja untuk para akuntan serta auditor saja? Sebagai orang yang berminat bekerja di  bidang perpajakan, Anda juga akan mmepunyai karir yang baik di sini. KAP juga menyediakan layanan Trusted Business Advisory atau TBA, di mana jasa andalan dalam bidang ini adalah Tax Planning. Layanan jasa yang satu ini akan membantu klien untuk melakukan perencanaan pajak mereka.

Untuk bisa bekerja di sebuah KAP sebagai seorang Tax Planning, setidaknya Anda harus lulus D3 Perpajakan/ S1 Jurusan Akuntansi yang menguasai perpajakan. Apabila Anda mempunyai sertifikat Brevet A, B, dan C, maka hal tersebut bisa menjadi nilai tambah bagi perusahaan terhadap Anda.

Tax Adviser di Kantor Konsultan Pajak (KKP)

Selain itu, Anda juga bisa berkarir sebagai seorang Tax Adviser di KKP. Anda akan bertugas untuk memberikan konsultasi pajak (tax planning) dan juga membantu klien didalam menghitung, membuat laporan, dan juga melaksanakan administrasi perpajakan lainnya. Dalam bidang ini, yang akan Anda tangani diantaranya ialah perusahaan-perusahaan berskala menengah yang memerlukan bantuan konsultasi pajak.

Baca Juga: Ketahui Prospek Penerapan Fringe Benefit Tax di Indonesia

KKP yang berskala besar bahkan memberikan layanan litigasi kepada kliennya, di mana layanan tersebut meliputi beberapa tahap, yaitu: menjadi pendamping saat klien sedang diaudit oleh Kantor Pajak, meminta pengurangan atau potongan pajak terutang, mengajukan keberatan, serta menjalani pengadilan pajak perusahaan tersebut. Jumlah gaji yang diterima akan ditentukan oleh ukuran Kantor Konsultan Pajak tersebut, dan juga posisi jabatan Anda di sana (junior, senior, supervisor, manager maupun partner).

Taxman di Perusahaan Swasta

Dalam perusahaan swasta, Anda juga mempunyai peluang karir yang cukup baik di bidang perpajakan ini. Dimana Anda bisa menjadi tenaga khusus bidang pajak atau Taxman. Seorang Taxman bertugas untuk mengeksekusi Tax Planning yang sudah dirancang oleh para Tax Planner dari KAP. Hal tersebut berkaitan dengan beberapa aktifitas, diantarnya: menghitung, membayar, dan melapor ke kantor pajak.

Akuntan yang Menguasai Perpajakan

Beberapa perusahaan-perusahaan berskala kecil menengah, akan membutuhkan jasa seorang akuntan yang sekaligus mahir didalam urusan administrasi perpajakan. Pada umumnya perusahaan dengan kategori tersebut tidak menggunakan jasa KAP serta KKP di dalam keuangan mereka. Hal tersebut tentu saja sangat masuk akal, mengingat obyek pajak mereka hanya sedikit dengan nilai yang tidak terlalu besar. Apabila Anda seorang akuntan yang mempunyai kemampuan perpajakan yang mumpuni, maka Anda dapat berkarir dalam bidang ini.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.
Ketahui Prospek Penerapan Fringe Benefit Tax di Indonesia

Ketahui Prospek Penerapan Fringe Benefit Tax di Indonesia

Training Pajak – Terkait pemberian fringe benefit, beberapa negara seperti India, Inggris, Australia,Selandia Baru, Fiji dan Filipina menjalankan fringe benefit tax. Lantas, apakah yang sebenarnya dimaksud dengan fringe benefit dan juga fringe benefit tax? Mari kita pelajari.

Definisi Fringe Benefit Tax

Definisi dan juga penerapan fringe benefit tax (FBT) bervariasi pada setiap negara. Cakupannya mempunyai arti yang lebih luas didalam konteks pengenaan pajaknya. Walaupun demikian, tidak semua pemberian natura terkena FBT. Pada umumnya terdapat fringe benefit tertentu yang tidak dikenakan FBT.

Otoritas Pajak Australia (ATO) mendefinisikan FBT merupakan pajak yang dibayar oleh pemberi kerja terhadap manfaat tertentu yang mereka berikan kepada karyawan, keluarga karyawan, maupun rekanan lainnya.

FBT berlaku jika manfaat tersebut disediakan oleh pihak ketiga sesuai dengan perjanjian dengan pemberi kerja. FBT tersebut dikenakan secara terpisah dari pajak penghasilan dan juga dihitung berdasarkan nilai kena pajak dari fringe benefit yang diberikan.

Bentuk Fringe Benefit Tax

Biasanya remunerasi berbentuk dalam kas/tunai (benefit in cash), pengusaha juga sering memberikan fringe benefit terhadap para karyawannya. Secara konsep, fringe benefit didefinisikan oleh Organization of Economic Co-operation and Development (OECD) sebagai bentuk tunjangan untuk melengkapi maupun di luar upah atau gaji normal.

Fringe benefit bisa berbentuk tunai atau barang selain gaji pokok. Bisa juga berbentuk seperti mobil, akomodasi, dan juga pinjaman jumlah pajak yang harus dibayarkan sesuai jenis manfaat yang didapatkan.

Disamping itu, fringe benefit pun bisa berupa segala bentuk kompensasi nontunai yang diberikan pemberi kerja pada karyawannya secara sukarela. Biasanya pengusaha memberikan fringe benefit terhadap seluruh karyawan atau kepada karyawan dengan posisi tertentu.

Fringe benefit bisa diberikan dalam bentuk tunjangan uang, seperti bonus liburan dan tunjangan perjalanan maupun dalam bentuk natura (benefit in kind), misalnya akomodasi gratis, pinjaman berbunga rendah, fasilitas kendaraan,dan lainnya.

Ketentuan Pajak Pemberian Fringe Benefit

Didalam rapat kerja bersama dengan Komisi XI DPT terkait pembahasan RUU KUP pada tanggal 28 Juni 2021, telah dibahas pengaturan kembali aspek pajak terhadap natura atau fringe benefit. Secara konsep, saat ini ketentuan natura atau fringe benefit adalah bentuk tunjangan yang melengkapi di luar upah/gaji normal. Bentuknya juga beragam seperti yang dijelaskan di atas, yakni akomodasi gratis, tunjangan liburan, fasilitas kendaraan, opsi saham karyawan, dan yang lainnya.

Baca Juga: Mengenal Pajak Tangguhan atau Deferred Tax Expense

Prakteknya, pemberian natura kepada pegawai menjadi hal yang sangat lumrah untuk dilakukan. Pada umumnya natura ini diberikan karena reward terhadap kinerja, jabatan tertentu, ataupun hal lainnya. Pengusaha menggunakan fringe benefit guna membantu mereka dalam memotivasi, merekrut, dan juga mempertahankan orang-orang berkualitas yang ada di perusahaannya.

Dalam ketentuannya kini, pemberian fringe benefit atau natura bukan menjadi objek penghasilan maupun non-taxable income. Hal tersebut sesuai dengan Pasal 4 ayat 3 huruf d UU Ph. Tapi, apabila natura diberikan oleh bukan wajib pajak, maka WP yang dikenakan pajak secara final atau yang memakai norma penghitungan khusus atas natura akan terkena pajak.

Dari sisi pengusaha, biaya yang dikeluarkan dalam bentuk natura juga tidak dapat menjadi biaya pengurang penghasilan bruto atau non-deductible expense mengacu pada Pasal 9 ayat 1 huruf e UU PPh.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti training pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti training pajak dan menjadi Expert di bidang pajak.
Pajak Profesi Dokter, Bagaimana Ketentuan Perhitungan Pajaknya?

Pajak Profesi Dokter, Bagaimana Ketentuan Perhitungan Pajaknya?

Kursus pajak tersedia untuk Anda yang ingin menambah wawasan tentang perpajakan. Juga untuk orang-orang yang ingin bekerja di bidang pajak, sebab nantinya akan memperoleh semacam sertifikat. Dokter di dalam Kamus Besar Bahasa Indonesia memiliki pengertian yaitu lulusan pendidikan kedokteran yang ahli dalam hal penyakit dan pengobatan. Namun, dalam Wikipedia bahasa Indonesia dokter merupakan sebuah kata yang berasal dari bahasa latin. Berarti Guru yang merupakan seseorang yang karena keilmuannya terus berusaha untuk menyembuhkan orang-orang yang sakit. Tetapi, tidak semua orang yang dapat menyembuhkan penyakit dapat disebut dengan dokter.

Tidak semua orang yang dapat menyembuhkan bisa disebut dengan dokter. Dokter biasanya memerlukan pendidikan serta pelatihan khusus, nantinya juga mereka akan mendapatkan sertifikasi khusus dan mempunyai gelar dalam bidang kedokteran. Profesi dokter biasanya diharuskan untuk memenuhi kewajiban perpajakan. Mereka memiliki kewajiban dalam bidang perpajakan seperti wajib pajak pada umumnya. Maka dari itu, bagi siapapun juga wajib untuk mengetahui tata cara, serta sistematika dalam membayarkan pajak sesuai dengan profesi yang mereka jalani, salah satunya adalah dokter.

Dalam mempelajari tata cara dan sistematik adalah membayarkan pajak Anda dapat mencari tahunnya di internet, atau yang paling efektif dengan melakukan pelatihan pajak. Dengan kursus pajak Anda akan mendapatkan pengetahuan mengenai perpajakan peserta akan mendapatkan sertifikat khusus pelatihan pajak. Bagi Anda yang berprofesi dokter, harus diketahui bahwa Anda akan diharuskan untuk membayarkan wajib pajak orang pribadi bila Anda melakukan kegiatan usaha atau pekerjaan praktik yang brutonya 1 tahun lebih dari 4,8 miliar rupiah. Ada juga kewajiban lainnya dalam bidang perpajakan yang harus dipenuhi oleh dokter, diantaranya adalah:

Mendaftar untuk Mendapatkan NPWP

NPWP akan diberikan kepada wajib pajak dokter, jika dokter tersebut telah memenuhi persyaratan persyaratan secara subjektif dan objektif yang telah diatur di dalam peraturan perundang-undangan perpajakan.

Memiliki Kewajiban untuk Menghitung, Membayar, Memotong, dan Menyetorkan Pajak

Kewajiban dari wajib pajak untuk menghitung pajak yang terutang dalam satu tahun, berdasarkan pembukuan atau pencatatan yang telah disesuaikan dengan ketentuan peraturan perpajakan yang telah berlaku. Setelah itu, wajib pajak memiliki kewajiban untuk membayarkan atau menyetorkan pajak yang telah terutang ke kas negara.

Baca Juga: Apa yang Akan Terjadi Jika Ada Sengketa Pajak? Berikut Ini Beberapa Proses Penyelesaiannya

Melalui kantor pos atau dapat dilakukan juga melalui bank Badan Usaha Milik Negara atau bank badan milik daerah. Juga bisa di tempat-tempat lainnya yang telah ditetapkan oleh Menteri Keuangan untuk membayarkan pajak. Dokter yang melakukan pekerjaan praktek bebas juga wajib untuk membayarkan angsuran PPH di setiap bulannya.

Kewajiban dalam Mengisi Serta Menyampaikan Surat Pemberitahuan (SPT)

Setiap wajib pajak yang setelah mendaftarkan NPWP wajib untuk mengisi dan menyampaikan SPT. Hal ini bertujuan untuk melihat pencatatan serta rekapan dari 1 tahun ke belakang.

Kewajiban untuk Membuat Pembukuan atau Pencatatan bagi Wajib Pajak

Orang pribadi yang telah melakukan kegiatan usaha atau pekerjaan bebas dan wajib pajak badan di Indonesia 2 jutaan untuk membuat pembukuan, sesuai ketentuan di undang-undang pasal 28 ayat 1 UU KUP. Sementara itu, pencatatan yang telah dilakukan oleh wajib pajak orang pribadi, ketika sudah melakukan kegiatan usaha atau pekerjaan praktik bebas yang diperbolehkan menghitung penghasilan neto. Serta wajib pajak orang pribadi yang tidak melakukan kegiatan usaha haha atau pekerjaan yang bebas.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti kursus pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti kursus pajak dan menjadi Expert di bidang pajak.
Mengenal Pajak Tangguhan atau Deferred Tax Expense

Mengenal Pajak Tangguhan atau Deferred Tax Expense

Kursus Pajak – Jika dilihat dari sisi perpajakan, pajak tangguhan atau yang biasa disebut deferred tax expense bisa didefinisikan sebagai beban pajak yang bisa berpengaruh terhadap penambahan maupun pengurangan beban pajak yang harus dibayar oleh wajib pajak di masa mendatang. Umumnya, pengertian pajak tangguhan bisa dilihat dari 2 sudut pandang yang berbeda, yakni definisi dari sudut pandang akuntansi sebagai akun aset dan juga definisi dari sudut pandang liabilitas atau utang yang harus dibayar serta dilunasi.

Apabila dilihat dari sudut pandang akuntansi sebagai akun aset, pajak tangguhan dapat didefinisikan sebagai jumlah pajak penghasilan yang dipulihkan atau bisa dilakukan perubahan di periode masa depan atau masa yang akan dating, sebagai akibat dari akumulasi rugi pajak yang masih belum dikompensasikan serta belum dimanfaatkannya akumulasi kredit pajak sesuai ketentuan dan juga peraturan perpajakan yang berlaku.

Sementara itu, jika dilihat dari sudut pandang liabilitas atau utang yang harus dibayar dan juga dilunasi, pajak tangguhan bisa didefinisikan sebagai pajak yang timbul serta terjadi akibat adanya perbedaan di antara peraturan perpajakan yakni fiskal dengan standar akuntansi keuangan yakni komersial.

Dengan adanya perbedaan tersebut membuat pendapatan atau beban yang sudah diakui di masing-masing periode menjadi berbeda. Tapi saat di akhir secara keseluruhan jumlah total yang harus diakui antara fiskal dan juga komersial akan sama. Perbedaan inilah yang uumnya disebut sebagai temporary difference.

Pada dasarnya beban pajak ini harus dibayar pada akhir tahun. Didalam perhitungan pajaknya, wajib pajak pada umumnya menggunakan metode akuntansi komersial yang dapat dimulai dari pengakuan unsur dalam pendapatan, metode penyusutan yang biasa digunakan untuk menentukan beban penyusutan aset, pengakuan beban yang akan dijadikan sebagai pengurangan, pengakuan nilai sisa aset dan juga penerapannya dalam jangka waktu untuk penyusutan, hingga pada penetapan besarnya biaya cadangan/penyisihan.

Hasil dari penerapan inilah yang tercantum pada laporan keuangan yang bisa dijadikan sebagai dasar untuk menghitung beban pajak penghasilan yang terutang tersebut secara komersial oleh masing-masing WP.

Baca Juga: Mahasiswa, Karyawan, dan Calon Pengusaha Perlu Mengenal Brevet Pajak

Tapi berbeda dengan ketika pelaporan SPT tahunannya, didalam perhitungannya pajak penghasilan yang akan dihitung WP atas dasar laba komersialnya tidak dapat langsung ditetapkan begitu saja sebagai beban pajak. Hal tersebut didasari untuk dapat digunakan dalam dasar pelaporan SPT tahunan WP harus menggunakan ketentuan perpajakan yang berlaku sebagaimana tercantum didalam UU NOMOR. 36 tahun 2008 yang membahas tentang Pajak Penghasilan dan juga aturan pelaksanaan yang ada dibawahnya. Degan pendekatan tersebut tentu saja akan sangat berbeda dengan pendekatan akuntansi komersialnya.

Sebab saat laba akuntansi yang terjadi lebih besar daripada laba pajaknya, maka secara otomatis akan terjadi kewajiban pajak tangguhan. Namun sebaliknya saat laba akuntansi lebih kecil dibandingkan laba pajaknya, maka aset pajak tangguhan akan terbentuk.

Dalam hal penyampainnya, pajak tangguhan tersebut tidak bisa begitu saja dihindari dan juga akan muncul sebagai akibat dari terjadinya 2 pendekatan yang harus dijalani saat wajib pajak menghitung beban pajaknya.

Yang menjadi poin penting didalam Pajak Tangguhan (Deferred Tax Expense) adalah jika penghasilan sebelum pajak lebih besar dibandingkan penghasilan kena Pajak, maka beban pajak akan lebih besar dari pajak terutang. Sehingga bisa menimbulkan Kewajiban Pajak Tangguhan.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti kursus pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti kursus pajak dan menjadi Expert di bidang pajak.