Sebelum Menyusun Laporan Keuangan, Penting untuk Memahami Accounting Profit dan Tax Profit

Sebelum Menyusun Laporan Keuangan, Penting untuk Memahami Accounting Profit dan Tax Profit

Pelatihan pajak akan sangat tepat untuk Anda yang sedang membutuhkan kelas perpajakan untuk memahami mengenai dunia perpajakan lebih detail. Bahkan pelatihan pajak ini juga bisa membantu anda untuk memahami berbagai regulasi perpajakan dasar, hingga regulasi perpajakan lanjutan. Seperti halnya memahami mengenai apa perbedaan dari tax profit dan accounting profit.

Perlu diketahui bahwa semakin berkembangnya zaman dan teknologi yang muncul juga semakin beragam, hal ini pastinya menciptakan begitu banyaknya peluang bisnis untuk masyarakat. Dengan berorientasi pada Keuntungan masing-masing bisnis juga berlomba-lomba untuk menjadi yang paling baik.

Baik itu dari segi produk, program, pelayanan, maupun berbagai hal lainnya. Maka dari itu, sangat penting untuk melakukan pelaporan keuangan untuk mempermudah penilaian kinerja dari sebuah entitas atau badan usaha. Laporan keuangan sendiri merupakan sebuah bentuk penyajian dengan cara yang terstruktur posisi keuangan, maupun kinerja keuangan dari sebuah badan usaha. Laporan keuangan terdiri dari laporan laba rugi dan laporan penghasilan komprehensif, laporan perubahan ekuitas, catatan atas laporan keuangan, laporan posisi ke keuangan awal periode komparatif, laporan neraca, dan laporan arus kas.

PSAK 1

Perlu diketahui bahwa fungsi dari setiap laporan ini pastinya berbeda namun tetap saling berkaitan. Hal tersebut telah diatur dalam PSAK atau Pernyataan Standar Akuntansi Keuangan Nomor 1. Pernyataan Standar Akuntansi Keuangan ini mengatur tentang prosedur akuntansi yang berkaitan dengan pencatatan, perlakuan, penyusunan, dan penyajian laporan keuangan. Sebuah badan usaha bisa menerapkan pernyataan ini, untuk tahun buku yang dimulai maupun sesudah tanggal 1 Januari 2015 dan pernyataan ini tidak lagi berlaku untuk pelaporan dan penyusunan keuangan bagi identitas syariah.

Adanya laporan keuangan yang mengikuti aturan  Pernyataan Standar Akuntansi Keuangan 1, yaitu supaya bisa memberikan informasi tentang posisi keuangan kinerja entitas arus kas entitas yang nantinya akan dipergunakan untuk dasar pengambilan keputusan, hasil pertanggungjawaban manajemen terhadap sumber daya yang dipercayakan. Pada umumnya, laporan keuangan menyajikan berbagai informasi yang berkaitan dengan aset, modal atau ekuitas, utang atau liabilitas, beban, pendapatan, distribusi, maupun kontribusi pemilik, dan arus kas maupun perputaran kas selama 1 tahun periode.

Baca Juga: Proses dan Syarat yang Harus Diketahui untuk Pemindahan Wajib Pajak

Yang mana manajemen perusahaan memiliki peran penting dan tanggung jawab, atas pelaporan dan penyajian keuangan serta laporan keuangan yang disusun berdasar asumsi kelangsungan usaha atau going concern. Manajemen sebuah entitas memanfaatkan dasar akrual, yaitu agregasi dan material. Tidak diperkenankan untuk melakukan saling hapus kecuali diizinkan atau disyaratkan suatu Pernyataan Standar Akuntansi Keuangan. Dengan penyajian frekuensi laporan tahunan dan melaporkan informasi komparatif dari tahun sebelumnya.

Hal yang penting dalam laporan keuangan yaitu perihal konsistensi klasifikasi dan penyajiannya, Hal tersebut dikarenakan apabila tidak konsisten maka laporan keuangan ini nantinya menjadi tidak andal.

Tax Profit

Laba atau keuntungan sebelum pajak secara fiskal atau yang seringkali disebut dengan PKP atau penghasilan kena pajak ini, adalah nilai laba rugi selama 1 tahun akuntansi yang disajikan sesuai dengan kebijakan pajak. Ada berbagai penyebab perbedaan dari accounting profit dan tax profit, meliputi pengakuan biaya atau pendapatan dan perhitungan penyusutan.

Secara akuntansi, Setiap kejadian bisa diakui apabila bisa dihitung atau diukur dengan cara anda, sedangkan secara pajak sendiri kejadian bisa diakui apabila memang berhubungan dengan mendapatkan, memelihara, dan menagih. Hal tersebut seperti yang telah diatur dalam Undang-Undang PPh pasal 4 ayat 1, Pasal 4 ayat 2, pasal 4 ayat 3, pasal 6, pasal 9, pasal 11, pasal 11 A, dan yang terakhir adalah pasal 18.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.
Berikut Materi dan Biaya Brevet Pajak yang Perlu Diketahui

Berikut Materi dan Biaya Brevet Pajak yang Perlu Diketahui

Training Pajak – Untuk orang yang ingin bekerja dalam bidang perpajakan,mengambil kelas brevet pajak memang menjadi salah satu hal yang disarankan untuk kelancaran kariernya. Brevet pajak sendiri ialah suatu kursus pajak yang hadir dengan beberapa tingkatan yakni mulai dari tingkat A, B sampai dengan C.

1. Kursus Pajak Brevet A

Tingkatan A ialah pelatihan pajak dasar yang akan membahas materi bahasan utama terkait dengan pajak penghasilan orang pribadi. Materi tersebut meliputi ketentuan umum ataupun terkait tata cara perpajakan, Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB), Pajak Bumi dan Bangunan (PBB), Pajak Penghasilan Orang Pribadi (PPh 21) dan bea materai.

Sedangkan untuk biaya kelas pajak tingkat dasar ini berkisar diantara Rp 1.500.000 sampai dengan Rp 1.750.000 untuk kelas regular. Namun, tentu saja untuk biaya tergantung masing-masing lembaga yang melaksanakan kelas brevet.

2. Kursus Pajak Brevet B

Tingkatan ini merupakan pelatihan pajak dengan pembahasan dasar sampai menengah. Materi yang akan diberikan kepada peserta semakin kompleks, diantaranya terkait dengan:

  • Ketentuan Umum dan Tata Cara Perpajakan
  • Cara Menghitung Pajak Penghasilan untuk Karyawan (PPh) Umum
  • PPh Pemotongan dan Pemungutan
  • Pajak Pertambahan Nilai (PPN) A dan B
  • Pajak Penjualan Barang Mewah
  • Bea Perolehan Hak atas Tanah dan Bangunan
  • Pengisian SPT PPN & PPh Elektronik
  • Akuntansi Perpajakan
  • Pajak Bumi dan Bangunan
  • Pemeriksaan dan Penyidikan Pajak

Jika ingin mengikuti pelatihan pajak tingkat menengah tersebut biayanya memang bervariasi. Misalnya untuk kelas regular biaya yang dibutuhkan sekitar Rp1.750.000, sedangkan untuk kelas eksekutif sekitar Rp2 juta serta untuk kelas profesional bisa mencapai Rp5 juta atau sesuai dengan ketentuan masing-masing penyelenggara. Tapi pada umumnya,dalam menghemat biaya dan waktu, brevet A dan B bisa digabung dalam satu kali pelatihan dengan durasi kursus.

Baca Juga: Mengenal Lebih Detail tentang Pemindahan Wajib Pajak

3. Kursus Pajak Brevet C

Ini merupakan tingkat pelatihan pajak yang paling tinggi. Supaya bisa mengikuti kelas tersebut, syarat yang dibutuhkan ialah peserta harus lulus pelatihan sebelumnya yaitu brevet A dan B serta telah mengantongi sertifikatnya.

Materi yang akan didapatkan oleh peserta kelas pajak tingkat akhir ini diantaranya terkait dengan:

  • Akuntansi Perpajakan & SPT PPh Badan Bentuk
  • PPh Pemotongan dan Pemungutan
  • PPh Badan dan Pribadi C
  • Tax Planing dan Pajak Internasional.

Tips Memilih Tempat Training Pajak

Lebih baik tidak sembarangan dalam memilih tempat pelatihan apabila Anda tidak ingin kecewa serta rugi secara materi. Dalam memilih penyelenggara pelatihan brevet, berikut beberapa hal yang perlu Anda perhatikan:

  1. Penyelenggara brevet merupakan organisasi yang telah diakui dan memiliki kredibilitas dalam bidang akuntansi, keuangan serta perpajakan. C
  2. ari tahu atau selidiki terlebih dahulu track record dari penyelenggara. Apakah mereka berpengalaman mengadakan pelatihan serupa.
  3. Sebelum Anda mendaftar, Anda bisa minta terlebih dahulu daftar materi yang akan diberikan. Hal ini bisa mencegah apabila ternyata materi pelatihan yang akan diberikan tidak sesuai dengan ekspektasi atau kebutuhan Anda.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti training pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti training pajak dan menjadi Expert di bidang pajak.

Proses dan Syarat yang Harus Diketahui untuk Pemindahan Wajib Pajak

Proses dan Syarat yang Harus Diketahui untuk Pemindahan Wajib Pajak

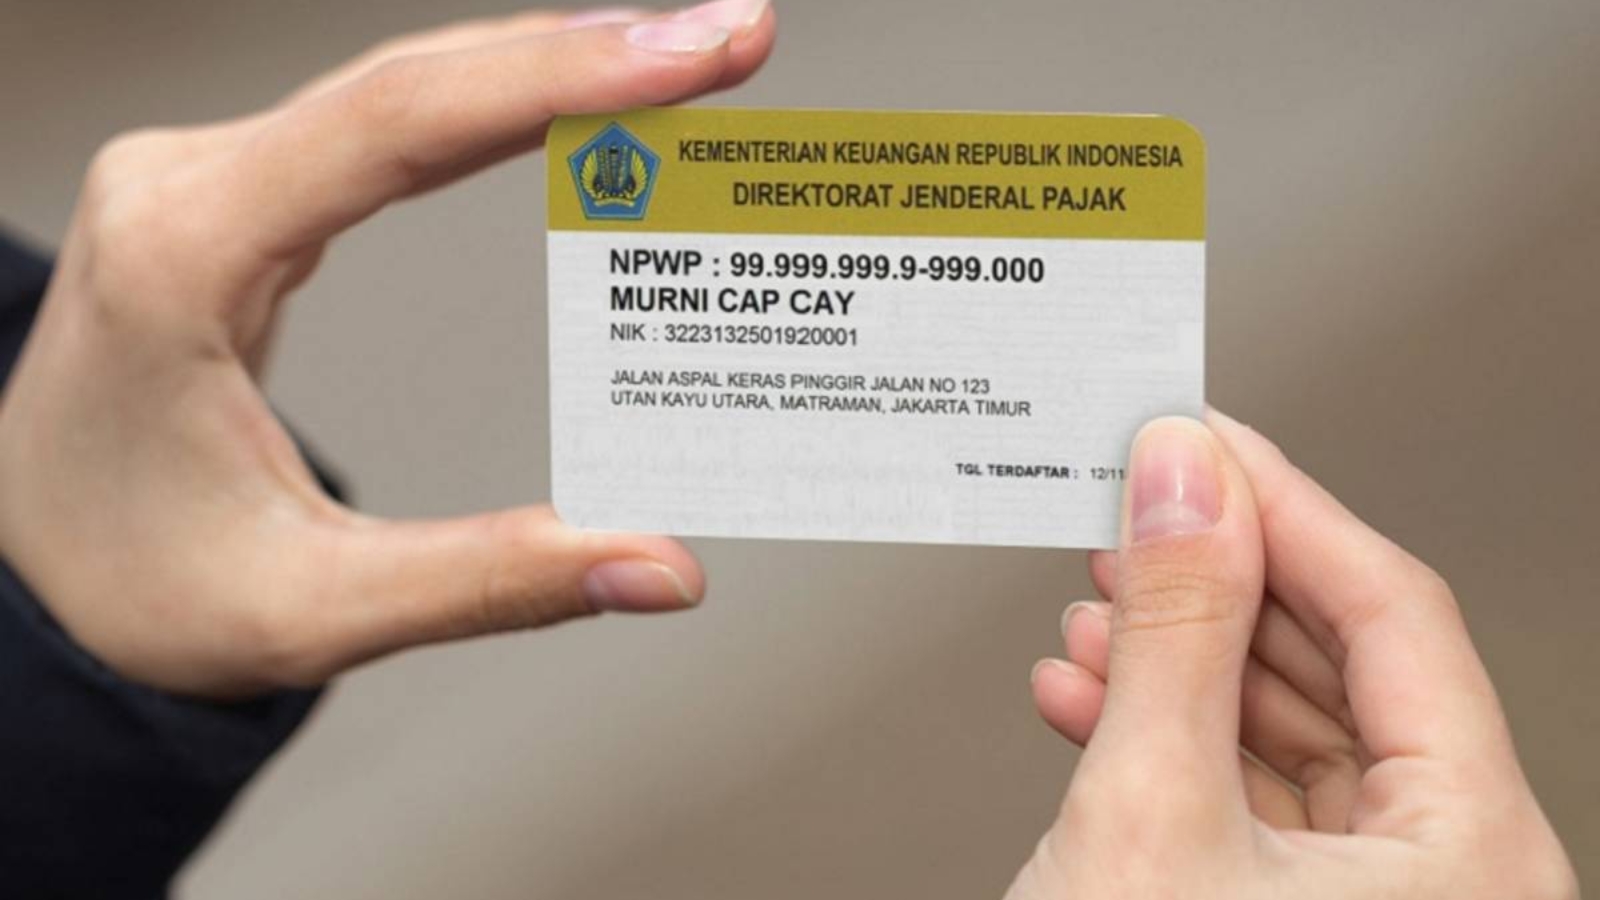
Training Pajak – Setiap orang yang telah memenuhi syarat secara objektif maupun subjektif, maka telah menjadi kewajibannya untuk mendaftarkan diri sebagai wajib pajak supaya bisa melakukan kewajiban perpajakan. Untuk melakukan kewajiban perpajakannya, wajib pajak perlu mempunyai Nomor Pokok Wajib Pajak.

Selain itu, juga sangat penting untuk melakukan pengelolaan perpajakan seefektif dan seefisien mungkin, salah satu caranya adalah dengan mengikuti training pajak. Karena training pajak ini akan memberikan Anda berbagai pengetahuan dan materi di bidang perpajakan dasar hingga perpajakan lanjutan. Sehingga, nantinya Anda bisa mengurus perpajakan anda dengan lebih baik lagi.

Kepemilikan NPWP atau Nomor Pokok Wajib Pajak ini bisa dilaksanakan wajib pajak dengan melakukan pendaftaran dirinya ke Kantor Pelayanan Pajak atau KPP, juga Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan atau KP2KP, Yang sesuai dengan tempat tinggal atau daerah wajib pajak tersebut. Tetapi, bagaimana Apabila wajib pajak yang telah terdaftar pada Kantor Pelayanan Pajak maupun KP2KP setempat ketika melaksanakan kewajiban pajaknya justru tidak bertempat tinggal pada daerah itu sendiri? Dalam kondisi seperti ini, maka wajib pajak diperbolehkan atau mempunyai hak untuk melakukan pemindahan lokasi yang terdaftar.

Namun, dengan syarat wajib pajak harus melakukan pelaporan dan melakukan pengajuan permohonan pemindahan wajib pajak terdaftar, ke kantor pajak yang baru sesuai dengan lokasi baru dari wajib pajak yang pada saat ini ditinggali atau menjadi tempat tinggal. Lantas, seperti apa maksud dari pemindahan wajib pajak? Bagaimana saja ketentuannya?

Pemindahan Wajib Pajak

Apabila dilihat dari kata ‘pemindahan’ itu sendiri, bahwa sudah pasti terdapat hal yang terjadi, yakni suatu hal yang berpindah dari tempat sebelumnya ke tempat yang baru Dalam dunia pajak, wajib pajak ini adalah peran utama untuk berjalannya aktivitas perpajakan. Yang telah disebutkan sebelumnya, bahwa wajib pajak ini melakukan kewajiban pajaknya melalui Kantor Pelayanan Pajak maupun KP2KP di mana wajib pajak tersebut melakukan pendaftaran NPWP.

Meskipun demikian, untuk melakukan kewajiban perpajakan ini, wajib pajak bisa melakukan pelaporan melalui Kantor Pelayanan Pajak maupun KP2KP pada wilayah lainnya, namun dengan syarat wajib pajak ini telah melakukan pengajuan permohonan pemindahan wajib pajak yang juga sudah disetujui oleh Direktorat Jenderal Pajak.

Baca Juga: Fungsi, Jenis, dan Peran Pajak Daerah dalam Pemeliharaan dan Pembangunan Daerah

Pemindahan wajib pajak ini, dapat diartikan sebagai upaya atau tindakan memindahkan administrasi pajak seorang wajib pajak pada Kantor Pelayanan Pajak maupun KP2KP lama ke kantor pelayanan pajak yang baru. Pemindahan itu sendiri, pastinya bisa dilakukan dengan alasan wajib pajak yang bersangkutan ini sudah tidak berdomisili atau bertempat tinggal, maupun tempat aktivitas bisnisnya sudah tidak lagi berada pada daerah wilayah Kantor Pelayanan Pajak yang lama, yang berarti bahwa wajib pajak ini berpindah lokasi.

Pengecualian untuk Pemindahan Wajib Pajak

Ketika mengajukan pemindahan wajib pajak, ada wajib pajak yang juga menjadi pengecualian, yang mana wajib pajak ini adalah wajib pajak orang pribadi maupun wajib pajak badan, dengan Nomor Pokok Wajib Pajak yang berstatus sebagai cabang. Untuk kondisi seperti ini, maka wajib pajak yang memiliki status sebagai cabang akan dilakukan seperti:

  • Wajib pajak dengan status cabang akan diberikan Nomor Pokok Wajib Pajak baru, melalui prosedur kerja pendaftaran dan pendirian Nomor Pokok Wajib Pajak oleh Kantor Pelayanan Pajak maupun KP2KP yang baru.
  • Kantor Pelayanan Pajak maupun KP2KP yang lama akan melakukan penghapusan Nomor Pokok Wajib Pajak melalui prosedur kerja penghapusan Nomor Pokok Wajib Pajak.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti training pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti training pajak dan menjadi Expert di bidang pajak.

Mengenal Lebih Detail tentang Pemindahan Wajib Pajak

Mengenal Lebih Detail tentang Pemindahan Wajib Pajak

Kursus Pajak – Setiap orang yang telah memenuhi syarat secara subjektif maupun syarat objektif memang sudah seharusnya menjadi wajib pajak untuk bisa memenuhi kewajiban perpajakannya. Saat melaksanakan kewajibannya, wajib pajak diharuskan mempunyai NPWP. Kepemilikan dari NPWP sendiri bisa dilakukan oleh wajib pajak dengan cara mendaftarkan diri ke KPP (Kantor Pelayanan Pajak) ataupun ke KP2KP (Kantor Pelayanan, Penyuluhan, dan juga Konsultasi Perpajakan) sesuai wilayah atau tempat tinggal.

Tapi, bagaimana apabila wajib pajak yang telah terdaftar pada KPP atau KP2KP setempat didalam melakukan kewajiban perpajakannya justru ia sudah tidak bertempat tinggal lagi di wilayah atau daerah tersebut? Pada kondisi seperti ini maka wajib pajak mempunyai hak atau diperbolehkan melakukan pemindahan lokasi yang terdaftar. Namun dengan catatan wajib pajak harus untuk melaporkan dan juga mengajukan permohonan pemindahan Wajib Pajak terdaftar ke kantor pajak yang baru.

Apa itu Pemindahan Wajib Pajak?

Apabila kita lihat dari kata ‘pemindahan’ sendiri sudah pasti yang terjadi ialah sesuatu yang berpindah dari tempat sebelumnya ke tempat baru atau ke tempat yang sekarang. Dalam perpajakan, wajib pajak akan menjadi peran utama dalam menjamin berlangsungnya kegiatan tersebut.

Dalam melaksanakan pemenuhan kewajiban pajak tersebut maka wajib pajak bisa melaporkannya melalui KPP ataupun KP2KP di wilayah lain, namun wajib pajak tersebut harus sudah mengajukan permohonan pemindahan wajib pajak serta telah disetujui DJP. Pemindahan tersebut tentu bisa dilakukan dengan alasan wajib pajak yang bersangkutan sudah tidak bertempat tinggal atau tempat kegiatan usahanya tidak berada lagi di daerah/wilayah KPP dan/atau KP2KP yang lama.

Wajib Pajak yang Dapat Mengajukan Pemindahan

Kaitannya dengan hal ini, ada ketentuan untuk wajib pajak yang boleh melakukan pengajuan permohonan pemindahan wajib pajak. Tentu saja ketentuan-ketentuan yang disebutkan sudah tercantum sesuai peraturan yang ada, dengan penjelasan sebagai berikut:

Mengacu pada SE-60/PJ/2013 angka 3 huruf f, disebutkan bahwa Pemindahan Wajib Pajak bisa dilakukan apabila wajib pajak orang pribadi maupun wajib pajak badan pindah tempat tinggal dan/atau pindah tempat kedudukan ke tempat yang baru sesuai dengan keadaan yang sebenarnya.

Baca Juga: Ketahui Perbedaan Wajib Pajak Dalam Negeri dan Luar Negeri

Dalam melakukan Pemindahan Wajib Pajak tidak bisa dilaksanakan kepada Wajib Pajak yang tengah dalam verifikasi terhadap penerbitan SKP, pemeriksaan, pemeriksaan bukti permulaan, maupun penyidikan. Apabila proses verifikasi yang telah disebutkan selesai, wajib pajak kemudian dapat melakukan pemindahan wajib pajak.

Pengecualian dalam Pemindahan Wajib Pajak

Dalam melakukan pengajuan pemindahan wajib pajak ada wajib pajak yang menjadi pengecualian, yang mana wajib pajak tersebut ialah Wajib pajak orang pribadi dan/atau badan yang memiliki NPWP dengan status sebagai cabang. Dalam kondisi tersebut, maka wajib pajak dengan status sebagai cabang maka akan dilakukan:

  • Wajib pajak yang berstatus sebagai cabang akan mendapatkan NPWP baru yang dilakukan melalui prosedur kerja Pendaftaran dan juga Pemberian NPWP yang dilakukan oleh KPP dan/atau KP2KP baru
  • KPP dan/atau KP2KP Lama kemudian akan melakukan penghapusan NPWP dengan prosedur kerja Penghapusan NPWP.

Sementara itu, jika, wajib pajak yang berstatus sebagai cabang telah melakukan pemindahan tempat kegiatan usaha ke wilayah KPP lain, akan tetapi status PKP, maka akan dilakukan:

  • Pengukuhan kembali sebagai PKP baru yang dilaksanakan dengan prosedur kerja Pengukuhan PKP oleh KPP dan/atau KP2KP yang baru.
  • KPP dan/atau KP2KP Lama kemudian akan melakukan pencabutan pengukuhan PKP lewat prosedur kerja Pencabutan Pengukuhan PKP.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti kursus pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti kursus pajak dan menjadi Expert di bidang pajak.

Ketahui Perbedaan Wajib Pajak Dalam Negeri dan Luar Negeri

Ketahui Perbedaan Wajib Pajak Dalam Negeri dan Luar Negeri

Brevet Pajak – Wajib Pajak Luar Negeri merupakan orang ataupun badan yang bertempat tinggal atau yang berkedudukan di luar Indonesia yang bisa menerima penghasilan dari Indonesia, baik itu yang melalui bentuk usaha tetap ataupun yang tidak. Apabila Anda merupakan wajib pajak luar negeri maka Anda tidak perlu mempunyai NPWP serta tidak perlu untuk mengajukan SPT bagi Wajib Pajak Luar Negeri (WPLN).

Sebelum dibahas perbedaan antara wajib pajak dalam negeri dan luar negeri, yang akan kita bahas terlebih dulu ialah pengertian dari subjek pajak hingga pengertian wajib pajak. Dalam Undang – Undang No. 36 Tahun 2008 (UU PPh), pasal yang membahas subjek pajak ialah Pasal 2. Sementara itu, yang membahas tentang pengelompokan subjek pajak terdapat didalam Pasal 2 ayat (2). Pada ayat (2) tersebut, subjek pajak sendiri diklasifikasikan menjadi 2, yakni subjek pajak dalam negeri serta subjek pajak luar negeri.

Kemudian di dalam Penjelasan Pasal 2 ayat (2) Undang-Undang PPh dijelaskan jika subjek pajak orang pribadi dalam negeri akan menjadi wajib pajak jika sudah menerima atau mendapatkan penghasilan dengan besaran yang melebihi Penghasilan Tidak Kena Pajak. Sementara itu, subjek pajak badan dalam negeri akan menjadi wajib pajak sejak ketika didirikan, atau bertempat di Indonesia.

Sementara itu, subjek pajak luar negeri, baik itu orang pribadi ataupun badan, sekaligus menjadi wajib pajak sebab telah menerima dan/atau mendapatkan penghasilan yang sumbernya dari Indonesia atau menerima dan/atau mendapatkan penghasilan yang sumbernya dari Indonesia melalui bentuk usaha tetap (BUT) yang ada di Indonesia.

Atau dengan kata lain, wajib pajak merupakan orang pribadi atau badan yang sudah memenuhi kewajiban subjektif serta objektif. Berkaitan dengan kepemilikan Nomor Pokok Wajib Pajak (NPWP), wajib pajak orang pribadi yang menerima penghasilan yang ada di bawah Penghasilan Tidak Kena Pajak (PTKP) tidak diwajibkan untuk mendaftarkan diri untuk mendapatkan NPWP.

Lantas, dalam hal ini yang menjadi pertanyaan ialah apa perbedaan penting yang ada antara wajib pajak dalam negeri serta wajib pajak luar negeri?

Baca Juga: Pajak Karbon di Indonesia yang Sempat Mengalami Penundaan Realisasi

Penjelasan didalam Pasal 2 ayat (2) Undang-Undang PPh menyebutkan jika perbedaannya ada pada pemenuhan kewajiban pajaknya, diantaranya:

  • Wajib pajak dalam negeri dikenakan pajak terhadap penghasilan baik itu yang diterima atau didapatkan dari Indonesia ataupun yanh diperoleh dari luar Indonesia. Sementara itu, wajib pajak luar negeri dikenakan pajak hanya terhadap penghasilan yang berasal dari sumber penghasilan yang ada di Indonesia;
  • Wajib pajak dalam negeri terkena pajak berdasarkan pada penghasilan neto dengan tarif umum. Sementar itu, wajib pajak luar negeri akan dikenakan pajak berdasarkan penghasilan bruto yang menggunakan tarif pajak sepadan; dan
  • Wajib pajak dalam negeri diwajibkan untuk menyampaikan Surat Pemberitahuan Tahunan (SPT) Pajak Penghasilan (PPh) yang menjadi sarana dalam menetapkan pajak yang terutang didalam suatu tahun pajak. Sementara itu, wajib pajak luar negeri tidak wajib untuk menyampaikan SPT PPh sebab kewajiban pajaknya akan dipenuhi melalui pemotongan pajak yang sifatnya final.
  • Untuk wajib pajak luar negeri yang telah menjalankan usaha atau melaksanakan kegiatan melalui BUT di Indonesia, maka pemenuhan kewajiban perpajakannya akan dipersamakan dengan pemenuhan kewajiban perpajakan wajib pajak badan dalam negeri. Seperti yang telah diatur didalam UU PPh serta Undang – Undang yang mengatur terkait dengan ketentuan umum serta tata cara perpajakan.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti brevet pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti brevet pajak dan menjadi Expert di bidang pajak.

Tidak Berpenghasilan Namun Memiliki NPWP, Apa yang Harus Dilakukan?

Tidak Berpenghasilan Namun Memiliki NPWP, Apa yang Harus Dilakukan?

Brevet Pajak – Nomor Pokok Wajib Pajak atau NPWP merupakan identifikasi pajak yang diberikan untuk sebuah badan usaha maupun individu, yang mempunyai kewajiban atas perpajakan di Indonesia. Kewajiban mempunyai Nomor Pokok Wajib Pajak ini pada umumnya berlaku untuk WNI atau warga negara Indonesia dan penduduk yang sudah memenuhi syarat tertentu, maupun perusahaan atau badan usaha yang menjalankan usahanya di Indonesia.

Apabila Anda ingin memperdalam ilmu di bidang perpajakan ini, salah satu caranya adalah dengan mengikuti brevet pajak. Bahkan nantinya anda akan mendapatkan sertifikat brevet pajak yang menjadi sebuah tanda bahwa anda mengalami peningkatan skill.

Berikut ini adalah berbagai kewajiban mempunyai ketika Nomor Pokok Wajib Pajak di Indonesia, diantaranya:

  • Warga negara Indonesia perorangan yang mempunyai penghasilan, apabila anda merupakan Warga Negara Indonesia dan mempunyai penghasilan, baik itu dari bisnis, pekerjaan, maupun pendapatan lainnya, maka anda wajib untuk mempunyai Nomor Pokok Wajib Pajak.
  • WNI yang bertempat tinggal di Indonesia dan mempunyai penghasilan, apabila anda adalah penduduk Indonesia baik itu warga negara Indonesia maupun warga negara asing dan mempunyai penghasilan di Indonesia, maka anda mempunyai kewajiban untuk mendaftar Nomor Pokok Wajib Pajak.
  • Badan usaha maupun perusahaan, yang mana setiap badan usaha maupun perusahaan ini dijalankan di Indonesia, juga termasuk badan hukum maupun bentuk usaha lain juga memiliki kewajiban untuk mendaftar Nomor Pokok Wajib Pajak.
  • Transaksi tertentu, misalnya pada berbagai kasus seperti pembelian kendaraan bermotor maupun properti dan transaksi tertentu lainnya, yang mungkin mewajibkan pihak yang terlibat untuk mempunyai Nomor Pokok Wajib Pajak.

Mempunyai Nomor Pokok Wajib Pajak ini sangat penting sebab dipergunakan sebagai kebutuhan untuk melaporkan pajak dan urusan administrasi perpajakan, seperti mengajukan surat pemberitahuan tahunan, proses penghitungan pajak, proses penyetoran pajak, dan berbagai proses lainnya berkaitan dengan kewajiban pajak.

Penting untuk dipahami, bahwa pemerintah mewajibkan wajib pajak untuk melakukan pelaporan wajib pajaknya dalam SPT tahunan atau surat pemberitahuan tahunan. Telah tercantum dalam ketentuan perundang-undangan pajak, jangka waktu untuk melapor SPT tahunan ini dimulai sejak 1 Januari dan berakhir ketika 31 Maret untuk wajib pajak individu, untuk wajib pajak badan berakhir pada 30 April.

Baca Juga: Memahami Peranan Kantor Pajak Wilayah, Kantor Pelayanan Pajak, dan KP2KP

Pada undang-undang Ketentuan Umum dan Tata Cara Perpajakan, telah disebutkan bahwa seluruh warga yang mempunyai Nomor Pokok Wajib Pajak ini berkewajiban pula untuk melakukan pelaporan surat pemberitahuan tahunannya. Hal ini adalah suatu implikasi dari sistem pajak yang ada di Indonesia, di mana merupakan self assessment system yang sangat memudahkan wajib pajak yang ada di Indonesia.

Hal tersebut karena sistem perpajakan ini akan memberi kepercayaan penuh pada wajib pajak untuk melakukan penghitungan, penyetoran, dan pelaporan pajak dengan cara mandiri. Selain untuk melakukan pelaporan pajak yang sudah dibayarkan, surat pemberitahuan tahunan ini juga sebagai alat untuk melakukan pelaporan utang, harta, dan daftar keluarga.

Kendati demikian, terutama untuk masyarakat yang telah mempunyai Nomor Pokok Wajib Pajak, namun tidak memiliki penghasilan dan tidak mempunyai pekerjaan, tentu saja bisa untuk melakukan pengajuan permohonan Wajib Pajak Non Efektif. Permohonan ini juga dapat diajukan oleh wajib pajak yang penghasilannya berada di bawah PTKP atau penghasilan tidak kena pajak.

Wajib pajak bisa mengajukan permohonan ini, secara tertulis ke kantor pelayanan pajak yang terdaftar dengan berbagai berkas yang wajib disampaikan secara langsung, melalui jasa ekspedisi maupun pos dengan bukti pengirimannya. Berkas-berkas tersebut meliputi surat pernyataan, formulir penetapan Wajib Pajak Non Efektif (WPNE), dan dokumen pendukung.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti brevet pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti brevet pajak dan menjadi Expert di bidang pajak.

Pajak Karbon di Indonesia yang Sempat Mengalami Penundaan Realisasi

Pajak Karbon di Indonesia yang Sempat Mengalami Penundaan Realisasi

Pelatihan Pajak – Indonesia memiliki komitmen untuk mencapai Net Zero Emission (NZE) maksimal di tahun 2060. Selain itu, Indonesia juga memiliki target pengurangan emisi Indonesia 31,89% di tahun 2030 mendatang didalam dokumen Nationally Determined Contribution (NDC). Seperti yang sudah disampaikan Luhut B. Pandjaitan, Menteri Koordinator Bidang Kemaritiman dan Investasi (MENKO MARVES), jika Pemerintah berencana memberlakukan carbon tax (pajak karbon). Inisiasi penerapan dari pajak karbon tersebut bertujuan utuk mendorong inovasi teknologi. Sehingga para pelaku usaha lebih memilih untuk mengambil inisiasi serta beralih ke aktivitas ekonomi hijau atau yang rendah karbon.

Hal tersebut tentu saja bisa menjadi salah satu langkah untuk mengurangi karbon dioksida dan juga zat rumah kaca lainnya. Disamping itu, tentunya pajak karbon tersebut akan dijadikan sebagai instrumen pengendalian iklim didalam pertumbuhan ekonomi yang berkelanjutan.

Penundaan Penerapan Pajak Karbon

Mulanya pajak karbon sudah dicanangkan sejak tahun 2021 lalu sesuai UU No. 7 Tahun 2021 terkait dengan Harmonisasi Peraturan Perpajakan (HPP) di bulan April tahun 2021. Tapi penerapan tersebut batal diimplementasikan. Kemudian terjadi penundaan yang kedua kalinya di tahun 2022 karena mempertimbangkan mekanisme pasar karbon dan juga situasi perekonomian yang dinilai masih belum cukup siap. Kemudian pada akhirnya implementasi pajak Karbon ditunda sampai ditargetkan akan berfungsi pada tahun 2025 mendatang.

Memperkenalkan Pasar Karbon ke Industri di Indonesia

Menkeu Sri Mulyani pernah menjelaskan jika pajak karbon menjadi salah satu instrumen yang bisa mengurangi peningkatan emisi karbon di Indonesia. Sebab saat suatu negara telah mengalami pertumbuhan ekonomi yang tinggi, maka disaat itu pula ada banyak CO2 yang dihasilkan. Akan tetapi, permasalahan akan hal tersebut ialah masih banyak pihak di Indonesia yang terkesan masih belum peduli untuk memberikan keputusan terkait dengan bagaimana penerapannya.

Pemerintah dirasa cukup mengalami kesulitan dalam memperkenalkan pasar karbon ke Industri di Indonesia, sebab memang masih banyak masyarakat yang belum paham terkait dengan bagaimana cara untuk melihat dan juga menghitung CO2. Apabila diumpakan seperti membeli barang, para konsumen tentu bisa secara nyata melihat barangnya serta bersedia untuk membayar, dan berbeda dengan karbon yang tidak bisa dilihat. Itulah mengapa pemerintah kini masih mempersiapkan bagaimana cara supaya bisa mengukur emisi karbon serta mensosialisasikan ke masyarakat.

Baca Juga: Insentif Pajak Terhadap Bangunan Hijau

Diperlukan perencanaan dan juga perhitungan yang matang supaya bisa meminimalisir dampak negatif yang terjadi, seperti inflasi serta potensi kenaikan harga BBM ataupun listrik seiring bertambahnya harga produksi. Sebab didalam penerapan pajak karbon nanti, pajak karbon akan difokuskan oleh pemerintah untuk sektor yang menghasilkan emisi gas rumah kaca, misalnya PLTU Batubara yang menjadi penyumbang emisi tertinggi.

Penetapan dari pajak karbon di Indonesia direncanakan akan bisa menggunakan 2 mekanisme, yakni dengan skema carbon tax serta skema cap and tax. Skema carbon tax menetapkan batas emisi yang diperbolehkan dan juga membayarkan pajak karbon untuk negara. Sedangkan untuk skema cap and tax mengambil jalan tengah antara skema carbon tax serta cap and trade yang dipakai di banyak negara. Pada intinya konsep dalam skema cap and tax versi pemerintah yang dimodifikasi tersebut pajak akan dijadikan sebagai insentif dalam melakukan perdagangan karbon.

Jika mengacu pada Undang-Undang Harmonisasi Perpajakan tercatat jika rencana tarif pajak karbon di Indonesia ialah Rp 30 per kilogram CO2e, yang mana Indonesia termasuk ke dalam negara yang memiliki tarif pajak karbon terendah di dunia sebab setiap negara mempunyai kebijakan pajak karbon yang berbeda.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.
Memahami Peranan Kantor Pajak Wilayah, Kantor Pelayanan Pajak, dan KP2KP

Memahami Peranan Kantor Pajak Wilayah, Kantor Pelayanan Pajak, dan KP2KP

Pelatihan Pajak – Peran perpajakan tentu saja sangat penting untuk memaksimalkan penerimaan pajak. Bahkan pemerintah juga selalu melakukan berbagai upaya, untuk menyelenggarakan administrasi pajak yang mana dilakukan dengan efektif, efisien, berkeadilan, dan berintegritas. Untuk Anda yang ingin bekerja di bidang perpajakan maupun menjadi seseorang yang bekerja di kantor yang berhubungan dengan pajak, maka sangat penting untuk mengetahui berbagai penataan organisasi dari Direktorat Jenderal Pajak. Bukan hanya itu saja, tetapi mengikuti pelatihan pajak juga sangat penting untuk mendukung pengetahuan anda di bidang regulasi pajak.

Latihan pajak ini akan memberikan berbagai materi yang berkaitan dengan kebijakan perpajakan dasar bahkan hingga kebijakan pajak kelanjutan. Tidak diragukan bahwa akan selalu ada penyempurnaan dari berbagai penataan organisasi instansi vertikal dari Direktorat Jenderal Pajak. Pastinya juga akan terus dilakukan untuk memberikan perwujudan sebagai suatu instansi pajak yang andal dan berintegritas.

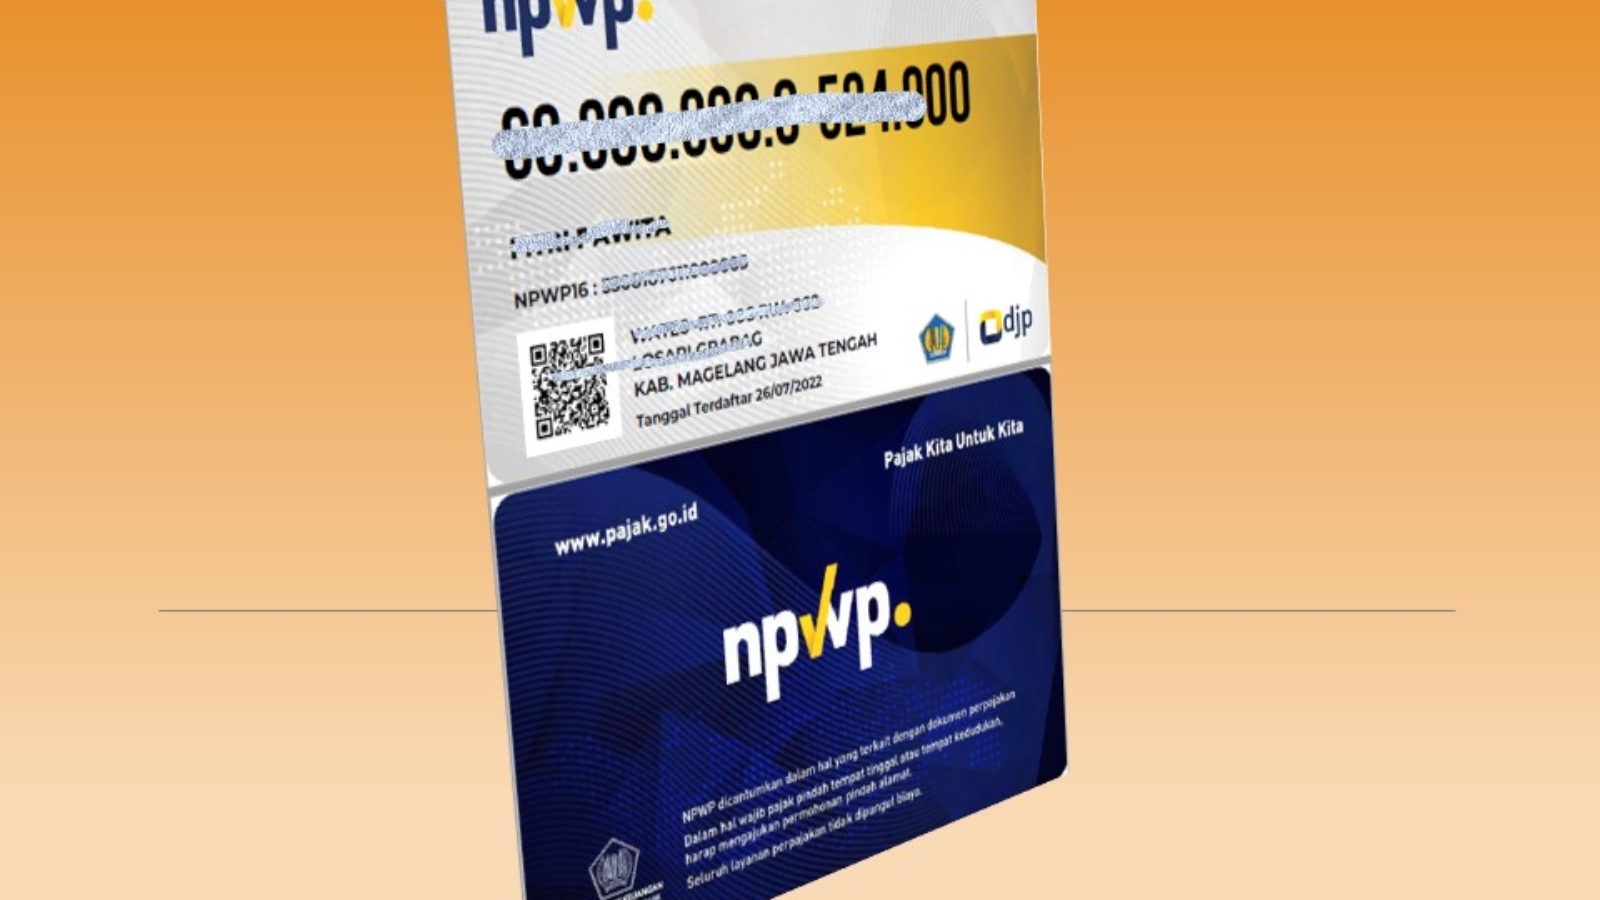
Kantor Pajak atau kantor Direktorat Jenderal Pajak merupakan tempat untuk masyarakat yang sudah memenuhi berbagai persyaratan yang sesuai dengan regulasi peraturan undang-undang pajak, untuk mendaftarkan dirinya sebagai wajib pajak. Nantinya, wajib pajak juga akan mendapatkan NPWP atau Nomor Pokok Wajib Pajak, sehingga nantinya bisa melakukan hak dan kewajiban di dunia perpajakan.

Tapi, selain itu kantor perpajakan juga merupakan tempat untuk melakukan pelayanan, pengawasan, edukasi, bahkan hingga penegakan hukum bagi wajib pajak. Sehubungan dengan hal ini, Kantor Pajak dibagi menjadi tiga jenis, yaitu kantor wilayah atau yang seringkali disebut dengan Kanwil, Kantor Pelayanan Pajak atau yang seringkali disebut dengan KPP, dan Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan atau KP2KP.

Pada umumnya ketika Kantor Pajak ini mempunyai perbedaan yang signifikan untuk masing-masing kantor. Letak perbedaannya adalah pada tanggung jawab atau tugas dan wilayah yang menjadi wewenang dari masing-masing kantor pajak sebagaimana yang sudah ditetapkan dalam perundang-undangan pajak.

Kantor Wilayah

Kantor Wilayah Direktorat Jenderal Pajak atau yang seringkali disebut dengan Kanwil ini adalah suatu instansi vertikal dari Direktorat Jenderal Pajak yang bertanggung jawab dan berada di bawah tangga langsung dari direktur jenderal pajak. Kantor Wilayah DJP ini terdiri dari Kantor Wilayah Wajib Pajak Besar dan Kantor Wilayah Jakarta Khusus.

Baca Juga: Pemahaman yang Harus Diketahui tentang Sistem Pemungutan Pajak di Indonesia

Kemudian juga ada Kantor Wilayah selain Kantor Wilayah Wajib Pajak Besar dan Kantor Wilayah Jakarta Khusus. Kantor Wilayah ini bertanggung jawab untuk melakukan berbagai penjabaran analisis bimbingan koordinasi pengendalian kebijakan evaluasi dan pelaksanaan tugas di bidang pajak dalam wilayah kerja Kanwil berdasar undang-undang perpajakan.

Kantor Pelayanan Pajak

Pelayanan Pajak merupakan bagian dari perpajakan yang bertanggung jawab dan berada di bawah langsung dari kepala kantor wilayah. Terdapat beberapa jenis Kantor Pelayanan Pajak, mulai dari KPP wajib pajak besar, KPP khusus, KPP Madya, dan KPP Pratama. Sederhananya, perbedaan setiap jenis Kantor Pelayanan Pajak ini adalah dari segmentasi wajib pajak yang dilayani.

Beberapa tingkatan ini bisa ditetapkan dari besaran penghasilan, jenis wajib pajak maupun jenis usaha yang dijalankan oleh wajib pajak. Misalnya seperti KPP wajib pajak besar dan KPP khusus yang akan melayani wajib pajak yang mempunyai penghasilan dalam skala nasional atau berarti penghasilan besar. Sedangkan KPP Madya ini melayani wajib pajak dengan penghasilan besar yang berada di wilayah kabupaten atau kota.

Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan

Kp2kp ini adalah suatu instansi vertikal Direktorat Jenderal Pajak yang bertanggung jawab langsung dan berada di bawah kepala Kantor Pelayanan Pajak Pratama. Kantor pelayanan ini memiliki tanggung jawab untuk mengumpulkan mencari dan mengolah data serta melakukan penyajian informasi pajak dan pengamatan potensi pajak, sekaligus beberapa tugas lainnya yang bisa mendukung pelaksanaan tugas maupun fungsi dari Kantor Pelayanan Pajak Pratama.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.
Pemahaman yang Harus Diketahui tentang Sistem Pemungutan Pajak di Indonesia

Pemahaman yang Harus Diketahui tentang Sistem Pemungutan Pajak di Indonesia

Training Pajak – Terdapat sistem pemungutan pajak yang berlaku di Indonesia, yang mana terdapat tiga jenis yaitu self assessment system, official assessment system, dan withholding system. Berbagai jenis sistem pemungutan pajak di Indonesia ini pastinya mempunyai perbedaan masing-masing berdasarkan fungsi maupun pengertiannya.

Ketika anda ingin bekerja di bidang perpajakan, maka sangat penting untuk mengetahui berbagai kebijakan perpajakan yang berlaku, sekaligus informasi yang berkaitan dengan berita seperti ini. Untuk memudahkan pengalaman Anda bekerja di bidang perpajakan, maka anda bisa mengikuti training pajak yang bisa diikuti oleh siapapun tanpa adanya latar belakang pendidikan tertentu.

Bahkan nantinya, setelah mengikuti pelatihan perpajakan seperti ini, Anda akan memperoleh sertifikat training pajak. Ulasan Berikut ini akan membahas lebih lanjut dan lebih detail mengenai berbagai sistem pemungutan pajak yang diterapkan di Indonesia. Supaya Anda bisa memperoleh informasi dan mengambil manfaatnya, maka sangat penting untuk menyimak artikel berikut ini.

Self Assessment System

Sistem perpajakan yang pertama ini merupakan self assessment system, di mana dipergunakan untuk memberikan penentuan terhadap jumlah pajak yang harus disetorkan oleh wajib pajak yang berkaitan. Sehingga, dapat diartikan bahwa wajib pajak merupakan pihak yang memiliki peran aktif untuk melakukan penghitungan pembayaran dan pelaporan pajak, pada KPP atau Kantor Pelayanan Pajak maupun dengan cara sistem administrasi digital yang telah dibentuk oleh negara atau pemerintah. Dalam sistem perpajakan self assessment system ini, maka pemerintah memiliki peran untuk melakukan pengawasan terhadap wajib pajak, misalnya seperti pengenaan pada PPN dan PPh.

Official Assessment System

Official assessment system merupakan sistem pemungutan pajak yang memberikan kemungkinan atas wajib pajak atau pihak yang berwenang, untuk bisa dengan bebas melakukan penentuan terhadap besaran pajak, yang harus disetorkan pada pemungut pajak atau otoritas pajak.

Pada sistem pemungutan pajak yang satu ini, umumnya wajib pajak memiliki sifat yang pasif dan hutang pajak hanya bisa dipergunakan sesudah otoritas pajak memberikan Surat Ketetapan Pajaknya. Sistem pemungutan pajak yang satu ini, juga umumnya bisa digunakan untuk menyelesaikan PBB atau pajak bumi dan bangunan, maupun jenis pajak-pajak daerah lain. Ketika berlangsung transaksi pembayaran pajak bumi dan bangunan, maka Kantor Pelayanan Pajak umumnya memiliki peran sebagai pihak yang memberikan Surat Ketetapan Pajak.

Baca Juga: Seperti Apa Dampak yang Ditimbulkan dari Penerapan Pajak Minimum Global?

Di mana Surat Ketetapan Pajak tersebut berisi besaran pajak bumi dan bangunan yang harus disetorkan setiap tahunnya, sehingga wajib pajak tidak perlu lagi untuk melakukan penghitungan pajak terutangnya, tetapi hanya perlu melakukan pembayaran pajak bumi dan bangunan berdasar pada surat pernyataan terutang pajak yang telah dikeluarkan oleh Kantor Pelayanan Pajak sebagai subjek pajak.

Withholding Assessment System

Perlu diketahui beberapa ciri-ciri yang menjelaskan dari sistem pemungutan pajak yang terakhir. Mulai dari wajib pajak dan pemerintah yang tidak memiliki peran aktif untuk melakukan penghitungan besaran pajak. Kemudian, pihak ketiga atau pihak diberi tanggung jawab untuk melakukan kewajiban perpajakan dari wajib pajak yang berkaitan, memiliki wewenang untuk menentukan jumlah pajak yang terutang.

Sistem pemungutan pajak ini juga biasanya melakukan penerbitan bukti potong pajak untuk wajib pajak yang sudah melunasi pajak terutangnya. Contoh kasus dari penggunaan sistem perpajakan tersebut, yakni memotong penghasilan pegawai oleh bandara instansi, sehingga pegawai yang telah dipecat tersebut tidak perlu lagi ke kantor untuk melakukan kewajiban perpajakannya.

Sebagai bukti bahwa wajib pajak setelah melakukan pembayaran dan pelunasan Dengan memanfaatkan bukti potong Tetapi, pada beberapa kasus lain memanfaatkan sertifikat pajak adalah hal yang bisa dicoba karena akan dilampirkan pada PPh.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti training pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti training pajak dan menjadi Expert di bidang pajak.
Insentif Pajak Terhadap Bangunan Hijau

Insentif Pajak Terhadap Bangunan Hijau

Training Pajak – Indonesia merupakan salah satu negara yang secara politik telah menyatakan terkait komitmennya didalam menyisipkan tujuan dari SDGs atau Sustainable Deveopment Goals pada setiap kebijakan pembangunannya. Yakni mulai dari kebijakan pemerintah pusat sampai dengan kebijakan tingkat desa.

Kaitannya dengan hal ini, supaya bisa mewujudkan pembangunan yang berkelanjutan maka pemerintah daerah mempunyai tanggung jawab dalam memastikan adanya pemberian izin pembangunan yang sudah memenuhi kriteria pembangunan berkelanjutan ataupun yang telah memenuhi kriteria bangunan hijau/ramah lingkungan.

Lantas apa yang dimaksud dengan Bangunan Hijau? Konsep bangunan hijau menjadi salah satu bentuk konsep pembangunan yang sudah memenuhi prinsip pembangunan yang berkelanjutan. Misalkan saja penggunaan sumber energi alternatif selain bahan bakar fosil, hemat energi, dan juga prinsip-prinsip hijau yang lain.

Bangunan hijau dikenal dengan sebutan bangunan berkelanjutan ataupun konstruksi hijau, ialah konsep yang mengarah terhadap struktur dan juga pemakaian proses yang bertanggung jawab pada lingkungan dan juga hemat sumber daya selama siklus hidup bangunan tersebut. Praktik dari bangunan hijau tersebut akan memperluas dan juga melengkapi desain bangunan klasik dalam hal ekonomi, utilitas, durabilitas dan juga kenyamanan.

Konsep dari bangunan hijau bisa memberikan dampak positif pada peningkatan citra positif untuk pemerintah, peningkatan pajak properti berbasis lingkungan, menekan produksi polusi,  dan juga menghemat berbagai biaya lainnya.

Awal Mula Konsep Bangunan Hijau

Awal dari konsep pembangunan berkelanjutan ialah dari krisis energi terutama untuk krisis minyak fosil dan juga polusi lingkungan yang terjadi pada sekitar 1960-an sampai dengan 1970-an. Dalam sebuah buku yang dipublikasikan pada tahun 1962 dengan judul “Silent Spring” karya Rachel Carson menganggap jika usaha awal dari pembangunan berkelanjutan berkaitan dengan bangunan hijau.

Pada awalnya gerakan bangunan hijau di Amerika Serikat berawal dari kebutuhan dan juga keinginan untuk menerapkan konsep pembangunan yang lebih ramah terhadap lingkungan dan juga lebih efisien terhadap penggunaan energi. Ada beberapa motif dalam memilih bangunan hijau, diantaranya ekonomi, lingkungan, dan juga keuntungan sosial. Walaupun demikian, gerakan bangunan hijau kini lebih mengarah terhadap sinergi dan juga integrasi, baik pada bangunan ataupun pada renovasi yang dilakukan pada bangunan yang sudah ada.

Baca Juga: Mengenal Taxpayer Account Management (TAM)

Insentif terhadap Bangunan Hijau di Indonesia

Di tahun 2018, Indonesia telah menjadi salah satu dari 10 negara yang menyumbang karbon terbesar di dunia. Yang mana salah satu sumber yang menjadi penyumbang karbon paling tinggi di Indonesia ialah konsumsi energi lalu kemudian disusul sektor kehutanan, baik itu yang berasal dari kebakaran hutan ataupun alih fungsi lahan. Untuk mendorong supaya pengembang maupun pemilik bangunan lebih memilih melakukan pembangunan bangunan dengan konsep hijau, maka pemerintah perlu untuk memberikan solusi yakni berupa pemberian stimulus/insentif.

Insentif yang diberikan tersebut bisa berupa insentif fiskal ataupun insentif struktural. Insentif fiskal bisa dilakukan melalui pemberian potongan terhadap pajak properti, subsidi, atupun melalui bantuan biaya pembangunan. Insentif fiskal yang diberikan tersebut dapat berupa pemberian potongan pajak properti yang menjadi insentif yang cukup populer serta telah diterapkan di beberapa negara-negara maju. Sedangkan untuk insentif struktural bisa berupa pemberian bantuan teknis seperti halnya jasa pemasaran, jasa konsultasi dan juga pemberian label green terhadap produk-produk bangunan hijau.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti training pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti training pajak dan menjadi Expert di bidang pajak.