Peningkatan Gaji PNS: Bagaimana Peluang Rapel dan Kewajiban Perpajakannya?

Peningkatan Gaji PNS: Bagaimana Peluang Rapel dan Kewajiban Perpajakannya?

Perlu diketahui bahwa pelatihan pajak akan sangat berguna bagi Anda yang ingin bisa mengelola kewajiban perpajakan dengan lebih efektif dan efisien. Bukan hanya bisa diikuti wajib pajak saja, tetapi pelatihan pajak ini bisa diikuti oleh seseorang yang ingin bekerja di dunia perpajakan, untuk mengetahui lebih banyak tentang kebijakan pajak yang berlaku. Berikut ini akan membahas lebih lanjut mengenai pajak yang menjadi kewajiban dari para PNS karena gajinya secara resmi telah naik. Tentu saja PNS yang memiliki gaji atau gajinya termasuk dalam penghasilan kena pajak, pastinya akan berkewajiban untuk membayar pajak.

Gaji tentunya akan menjadi kabar gembira bagi seluruh PNS. Ternyata berita ini datang kembali berasal dari wacana kenaikan yang telah disebutkan oleh Presiden Jokowi pada tahun 2023 lalu, sehingga pada akhirnya telah terealisasi pada bulan Maret 2024 Pegawai negeri sipil atau PNS maupun seringkali disebut juga dengan ASN atau aparatur sipil negara, telah mengalami kenaikan gaji sejumlah 8%. Yang mana hal ini telah tercantum dalam PP No. 5 Tahun 1977 mengenai peraturan gaji pegawai negeri sipil. Wacana kenaikan gaji ternyata sempat disebutkan pada tahun 2023, yang mana akan ditetapkan pada 1 Januari di tahun 2024.

Namun kenyataannya, hal tersebut diundur karena teknis kenaikan gaji baru terbit hampir pada akhir bulan Januari di tahun 2024. Kebijakan seperti ini menjelaskan tentang kenaikan gaji yang berlaku untuk seluruh golongan Pegawai Negeri Sipil, meliputi Polri, TNI, dan pegawai pemerintah dengan perjanjian kerja atau PPPK.

Bagaimana Rapel Kenaikan Gaji PNS dari Januari 2024?

Semua anggota aparatur sipil negara bisa melakukan rapat gaji sejak mulai Januari dengan melakukan berbagai proses. Hal tersebut seperti halnya yang telah dijelaskan oleh  Astera Primanto Bhakti selaku Direktur Jenderal perbendaharaan Kementerian Keuangan. Satuan kerja seperti ini memiliki kewajiban untuk mengajukan pembayaran gaji pada bulan Maret 2024 dengan menyebutkan gaji pokok baru dan kekurangan gaji di bulan Januari sekaligus Februari 2024. Dengan melakukan hal tersebut PNS tetap bisa memperoleh hak rapel terhadap keseluruhan gaji yang ada di 2024 ini. Dapat dipastikan bahwa rapel tersebut juga bisa berlaku pada pensiunan, tunjangan perintis pergerakan kemerdekaan atau kebangsaan, dan tunjangan kehormatan.

Kebijakan Pajak untuk PNS/ASN

Menurut UU yang tercantum pada UU Pajak Penghasilan seperti halnya yang telah diubah terakhir dengan Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP) dan PP Nomor 55 Tahun 2022 yang mana mengecualikan kenikmatan atau natura sebagai objek pajak jika sumbernya berasal dari anggaran pemerintah. Maka dari itu, penghasilan yang termasuk dalam jenis natura atau kenikmatan yang didapatkan oleh aparatur sipil negara maupun pegawai negeri sipil, yang mana sumbernya adalah berasal dari anggaran pemerintah maka akan dibebaskan terhadap pengenaan PPh.

Baca Juga: Tarif Bunga Atas Sanksi Perpajakan Terbaru Mengacu pada Suku Bunga Acuan BI

Apabila pernah mendengar kutipan pada Peraturan Pemerintah Nomor 55 Tahun 2022, yaitu yang dikecualikan pada objek Pajak Penghasilan atas imbalan maupun penggantian yang berhubungan dengan pekerjaan maupun jasa yang diperoleh atau diterima dalam bentuk natura maupun kenikmatan, termasuk yang kenikmatan sumbernya dari APBN, APBD, maupun APBDes.

Jika ASN maupun PNS menerima imbalan dalam bentuk kenikmatan dan natura sumbernya tidak berasal baik dari APBN, APBD, maupun APBDes, maka kenikmatan dan aturannya akan menjadi objek Pajak Penghasilan seperti halnya yang berlaku untuk pegawai swasta.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.
Mengenal PPH Pasal 21 Penerima Pensiun dan Honorarium dalam Brevet Pajak

Mengenal PPH Pasal 21 Penerima Pensiun dan Honorarium dalam Brevet Pajak

Brevet Pajak – Penerima manfaat pensiun adalah orang perseorangan atau ahli warisnya yang menerima atau mendapat imbalan atas pekerjaan yang dilakukan pada masa lalu, termasuk orang perseorangan atau ahli warisnya yang menerima tabungan hari tua atau jaminan hari tua. Dalam brevet pajak wajib untuk mempelajari tentang pasal-pasal dalam hal yang berkaitan tentang pajak salah satunya adalah:

PPH Pasal 21 Penerima Pensiunan Berkala

Penghitungan PPh Pasal 21 atas pensiun bulanan yang diterima atau diperoleh penerima pensiun dapat dibagi menjadi:

  • Tahun pertama pensiun.
  • Pensiun tahun kedua dan seterusnya.

Tahun Pertama Pensiun

Perhitungan PPh pasal 21 atas pensiun bulanan yang diterima atau diperoleh penerima pensiun pada tahun pertama pensiun adalah:

  • Penghasilan bersih bulanan dihitung dengan cara mengurangkan penghasilan bruto dari biaya pensiun sebesar Rp2.400.000 per tahun atau Rp200.000 per bulan, kemudian dikalikan dengan jumlah bulan sejak pegawai yang bersangkutan menerima pensiunnya sampai dengan bulan Desember.
  • Penghasilan bersih tahunan ditambah dengan penghasilan bersih tahun bersangkutan yang diterima atau diperoleh dari pemberi kerja sebelum pekerja yang bersangkutan pensiun sesuai dengan yang tertera dalam bukti pemotongan PPh Pasal 21 sebelum pensiun.
  • Perhitungan penghasilan kena pajak, dari jumlah penghasilan pada butir b dikurangi PTKP. Kemudian pajak penghasilan pasal 21 dihitung.
  • PPh Pasal 21 atas uang pensiun pada tahun yang dihitung dengan mengurangi PPh Pasal 21 huruf e dengan PPh Pasal 21 yang harus dibayarkan kepada pemberi informasi ketenagakerjaan sebelum pensiunnya pegawai yang bersangkutan, sesuai dengan yang tercantum dalam PPh Pasal 21 menahan bukti sebelum mempertimbangkan.
  • Pasal 21 PPh uang pensiun bulanan adalah sebesar PPh Pasal 21 sebagaimana dimaksud pada huruf d, dibagi dengan jumlah bulan sebagaimana dimaksud pada huruf a.

PPH Pasal 21 Honorarium

Penghasilan yang terutang berdasarkan pasal 21 pajak penghasilan juga dapat dibayarkan kepada non-karyawan. Pendapatan yang diterima oleh non pekerja dapat berupa pendapatan sebagai berikut:

  • Perusahaan Distribusi Pemasaran Bertingkat/Penjualan Langsung
  • Honorarium
  • Hadiah

Biaya Penerima Manfaat

Penerimaan pungutan dalam bentuk apapun, seperti uang jajan, hadiah, atau diberikan dengan nama apapun dan dalam bentuk apapun, komisi, beasiswa dan pembayaran lainnya sebagai suatu ketidakseimbangan sehubungan dengan pekerjaan, jasa dan kegiatan yang dilakukan oleh wajib pajak nasional. Honorarium dapat diberikan kepada pegawai tetap. termasuk komisaris sebagai pegawai tetap, pegawai tidak tetap, dan bukan pegawai.

Baca Juga: Mengenal Nomor Pokok Wajib Pajak (NPWP) dalam Perpajakan

Penerima imbalan, termasuk komisi dan sejenisnya, adalah orang perseorangan yang memperoleh atau menerima imbalan sehubungan dengan jasa, jabatan, atau kegiatannya. Imbalan yang diberikan kepada non-karyawan antara lain dapat dibayarkan kepada

  • Para ahli
  • Pekerja harian independen dibayar bulanan.
  • Pejabat negara.
  • Penerima layanan.
  • Layanan berhari-hari yang tak terhitung jumlahnya
  • Biaya artis
  • Biaya atlet.
  • Manfaat dihitung dalam jumlah hari.
  • Komisaris yang bukan merupakan pegawai tetap
  • Distributor untuk perusahaan multi level marketing atau penjualan langsung
  • Pegawai tetap
  • Komisi kepada orang individu atau pribadi.

Berikut adalah beberapa dasar tentang PPH 21 Honorarium

  • PPH Pasal 21 Honorarium tentang Tenaga Ahli (Arsitek, Akuntan, Dokter, Konsultan, Notaris,dll).
  • PPH Pasal 21 Honorarium tentang Pejabat Negara(Presiden, Wakil PRESIDEN, DPR, MPR, DPRD, BPK, Hakim Mahkamah Agung, DPA, Gubernur dan Wakil)
  • PPH Pasal 21 Honorarium tentang Tenaga Lepas Bulanan (Karyawan Toko)
  • PPH Pasal 21 Honorarium tidak Berdasarkan Banyak Hari kerja(Bukan Pegawai Tetap)
  • PPH Pasal 21 Honorarium tentang Bukan Pegawai Tetap

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Brevet Pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Brevet Pajak dan menjadi Expert di bidang pajak.
Tarif Bunga Atas Sanksi Perpajakan Terbaru Mengacu pada Suku Bunga Acuan BI

Tarif Bunga Atas Sanksi Perpajakan Terbaru Mengacu pada Suku Bunga Acuan BI

Training Pajak – Sebagai mahasiswa perpajakan, maupun jurusan di bidang ekonomi lainnya, sangat penting untuk mengetahui berbagai kebijakan pajak yang ada apabila Anda ingin terjun ke dalam dunia perpajakan nantinya. Salah satu solusi yang paling menguntungkan adalah dengan mengikuti training pajak. Training pajak ini sangat tepat untuk diikuti, sebab akan memberikan berbagai materi yang berkaitan dengan kebijakan pajak. Tentu saja tidak kalah penting untuk mengetahui berita pajak yang pada saat ini sedang hangat dibicarakan, yaitu seperti tarif bunga sanksi administrasi pajak terbaru.

Telah ditetapkan tarif sanksi pajak dalam sanksi perpajakan, yang mana dihitung menurut ketentuan tarif bunga sanksi administrasi pajak yang terbaru. Menurut peraturan tertulis dalam KMK No. 2/KMK.10/2024 pa di tahun 2024 bahwa terdapat bunga sanksi administrasi perpajakan di tahun 2024, yang mana berlaku mulai 1 sampai 29 Februari tahun 2002 sekitar 0,55% yang paling rendah, sampai yang tertinggi adalah 2,22%. Untuk tarif sanksi administrasi pajak pada periode bulan Februari tersebut tidak jauh berbeda, apabila dibandingkan dengan periode januari di tahun 2023.

Sama halnya dengan tarif imbalan bunga pajak yang juga tidak berbeda daripada periode sebelumnya. Sangat penting untuk mengetahui seberapa besar tarif bunga sanksi administrasi pajak terbaru supaya memudahkan kewajiban pajak.

Tarif Sanksi Pajak dan Tarif Bunga Sanksi Pajak

Sebagai dasar penghitungan dari sanksi administrasi maka muncul sebuah tari bunga sanksi pajak, hal ini tentu saja berupa bunga dan pemberian imbalan bunga pada periode tertentu selama satu bulan di tahun pajak. Sederhananya, tarif bunga sanksi pajak ini dibutuhkan untuk melakukan penghitungan terhadap besaran dari tarif sanksi pajak. Kebijakan atas tarif bunga sanksi pajak ini berdasarkan UU No. 11 Tahun 2020 mengenai UU Cipta Kerja (UU Ciptaker) s.t.d.t.d Perppu Nomor 2 Tahun 2022. Berlaku mulai Desember tahun 2021, ada hal baru yang terdapat pada komponen penetapan tarif bunga sanksi administrasi perpajakan.

Dalam kebijakan ini terdapat penambahan ayat dalam Undang-Undang Ketentuan umum dan Tata Cara Perpajakan dalam Undang-Undang Harmonisasi Peraturan Perpajakan yang mana sudah diatur sebelumnya pada UU Ciptaker. Dalam Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP) yang telah tertulis pada UU No. 7 tahun 2021 mengenai harmonisasi peraturan perpajakan, yang mana telah dilakukan revisi dari UU Cipta Kerja (UU Ciptaker) Nomor 11 tahun 2020, terdapat penambahan pada pasal 13 atau lebih tepatnya pada pasal 13 ayat B, dengan rumus sebagai berikut:

Baca Juga: Ketahui Apa Saja Alasan Muncul dan Hapusnya Utang Pajak

Suku bunga BI merupakan acuan dalam sanksi denda perpajakan ini, terlebih terdapat persentase denda yang sesuai dengan kebijakan yang telah tertulis dalam UU Cipta Kerja (UU Ciptaker) pada Cluster perpajakan, yang dibagi menjadi 12 bulan berlaku ketika tanggal dimulainya dari perhitungan sanksi.

Tarif Sanksi Administrasi Pajak yang Mengacu pada Suku Bunga BI

Dapat ditarik kesimpulan bahwa apabila Menteri Keuangan menurunkan suku bunga acuan pajak, maka tarif untuk sanksi pajak juga akan semakin rendah. Demikian sebaliknya, apabila Menteri Keuangan menaikkan suku bunga acuan pajak, maka tarif dari sanksi pajaknya juga akan semakin tinggi. Sehingga, untuk pengenaan sanksi pajak ini bersifat fluktuatif mengikuti pergerakan dari tingkat suku bunga BI setelah berlakunya UU Cipta Kerja (UU Ciptaker).

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti training pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti training pajak dan menjadi Expert di bidang pajak.
Mengenal Nomor Pokok Wajib Pajak (NPWP) dalam Perpajakan

Mengenal Nomor Pokok Wajib Pajak (NPWP) dalam Perpajakan

Pelatihan Pajak – Wajib pajak di Indonesia menganut pada sistem “self  assessment” dimana semua wajib pajak diwajibkan untuk mendaftarkan pajak mereka di kantor direktorat jenderal pajak yang nantinya akan dicatat dan agar terdaftar sebagai seorang wajib pajak sekaligus untuk mendapatkan Nomor Pokok Wajib Pajak (NPWP). Selain NPWP, para wajib pajak yang memiliki profesi sebagai seorang pengusaha akan dikenakan pajak  PPN dengan berdasarkan undang-undang tentang Pajak Pertambahan Nilai tahun 1984 serta perubahanya, diman semua wajib pajak diwajibkan untuk melaporkan usahanya untuk dikukuhkan sebagai Pengusaha Kena Pajak (PKP).

Mengikuti pelatihan pajak dapat memberikan akses kepada Anda untuk lebih dalam mengetahui tentang dunia perpajakan, serta semua jenis-jenis wajib pajak yang diwajibkan untuk melaporkan pajaknya. Mengikuti pelatihan pajak dapat memberikan manfaatkan seperti, peningkatan dalam profesionalisme, menghindari sanksi pajak, kepatuhan dalam hukum pajak, serta dapat mengoptimalisasikan pajak.

Dalam karir Anda akan mendapatkan manfaat keunggulan dalam kompetitif, kemampuan dalam konsultasi pajak sehingga memungkinkan Anda untuk menjadi konsultan pajak, memiliki peluang besar dalam tingkatan jabatan, serta kesempatan dalam pengembangan diri.

Nomor Pokok Wajib Pajak (NPWP)

NPWP dibuat sebagai tanda pengenal seorang wajib pajak dan harus dimiliki dalam melakukan kewajibannya dalam membayar pajak.

Apa itu NPWP?

Menurut dengan undang-undang Republik Indonesia No. 28 tahun 2007 terkait Ketentuan Umum serta Tata Cara Perpajakan, NPWP merupakan nomor yang diberikan kepada wajib pajak yang berfungsi untuk tanda pengenal atau sebagai identitas sebagai sarana administrasi wajib pajak dalam melaksanakan kewajiban untuk patuh pajak.

Apa Fungsi NPWP?

Nomor Pokok Wajib Pajak (NPWP)  berfungsi sebagai berikut:

  • Digunakan untuk mengetahui identitas para wajib pajak
  • Untuk memantau terkait kepatuhan wajib pajak dalam kewajiban membayar pajak.
  • Untuk disertakan dalam keperluan dokumen pajak.
  • Untuk memenuhi kewajiban perpajakan, seperti pengisian SSP (Surat Setoran Pajak).
  • Guna mendapatkan pelayanan dari instansi-instansi tertentu yang sudah terdaftar pada NPWP pada dokumen perpajakan yang diajukan, seperti dokumen impor, sehingga wajib pajak hanya memiliki NPWP berjumlah satu.

Baca Juga: Pentingnya Mengetahui Hukum Pajak Material Serta Pajak Formal dalam Training Pajak

Bagaimana Format NPWP?

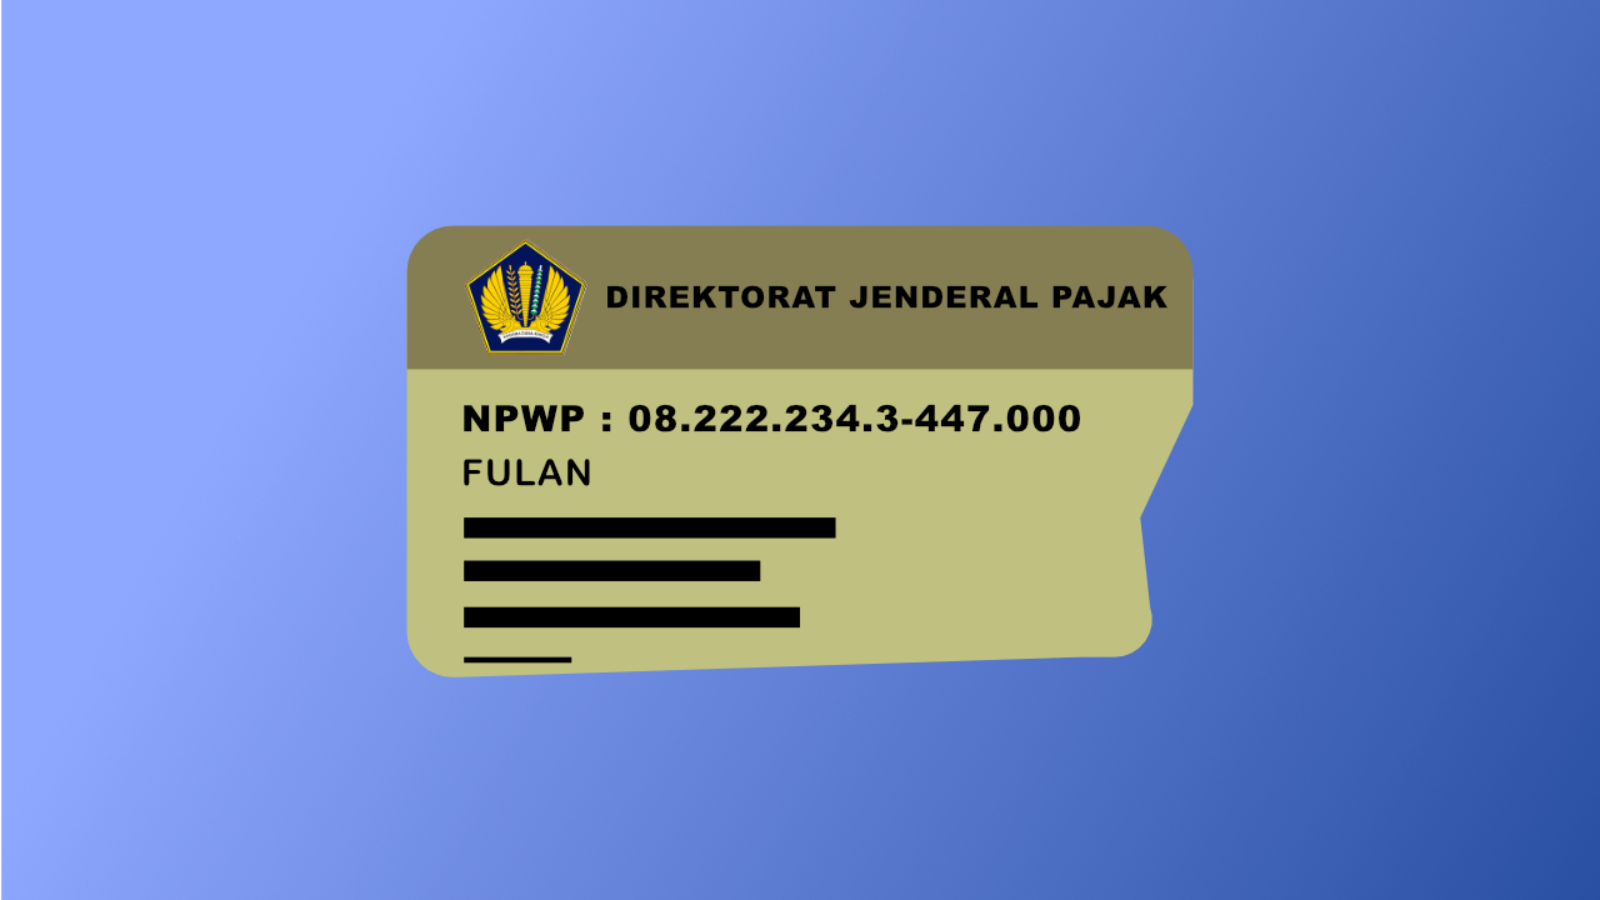
NPWP terdiri dari 25 digit angka, 9 angka merupakan kode wajib pajak dan 6 angka untuk kode administrasi perpajakan.

  • Dua angka pertama NPWP digunakan sebagai identitas wajib pajak.
  • Enam digit kedua sebagai nomor registrasi/nomor urut yang diberikan oleh kantor pusat direktorat jenderal pajak kepada KPP.
  • Satu digit ketiga diberikan kepada KPP guna sebagai alat pengamanan agar tidak ada terjadi pemalsuan serta kesalahan dalam NPWP.
  • Tiga digit keempat merupakan kode untuk KPP.
  • Tiga digit terakhir sebagai status wajib pajak (tunggal,pusat atau cabang).

Pendaftaran serta persyaratan yang diperlukan dalam mendapatkan NPWP

Untuk mendapatkan NPWP, wajib pajak harus mendaftarkan diri mereka ke KPP (Kantor Pelayanan Pajak) dengan wilayah kerja tempat tinggal atau kedudukan wajib pajak. Dalam pendaftaran NPWP, ada beberapa catatan terkait keadaan wajib pajak yaitu:

  • Bagi WP orang pribadi yang memiliki usaha berbeda tempat dengan tempat tinggalnya, maka wajib mendaftarkan WP ke KPP 2 tempat yaitu tempat usaha dan tempat tinggal yang ditinggali.
  • Bagi wanita kawin yang dikenakan pajak secara terpisah dari suami, dikarenakan hidup terpisah berdasarkan putusan yang sudah dituliskan oleh hakim dengan perjanjian pemisahan penghasilan dan harta, wajib mendaftarkan diri untuk NPWP.
  • Wajib pajak orang pribadi dapat mengajukan NPWP secara online melalui pajak.go.id. lakukan registrasi secara online, dan sampaikan langsung melalui pos hasil cetak registrasi untuk mendapatkan NPWP.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Pelatihan pajak dan menjadi Expert di bidang pajak.
Ketahui Apa Saja Alasan Muncul dan Hapusnya Utang Pajak

Ketahui Apa Saja Alasan Muncul dan Hapusnya Utang Pajak

Penting untuk diketahui bahwa kursus pajak tersedia untuk Anda yang sedang membutuhkan pengetahuan tentang berbagai kebijakan pajak yang berlaku. Biasanya kursus pajak ini diikuti oleh calon konsultan pajak maupun orang-orang yang ingin bekerja di dunia perpajakan. Tidak menutup kemungkinan juga bahwa kelas pajak ini bisa diikuti oleh wajib pajak yang ingin mengelola kewajiban perpajakannya dengan lebih efektif dan efisien. Namun, dalam membahas mengenai apa penyebab muncul dan hapusnya utang pajak. Untuk mengetahuinya lebih lanjut, simak terus ulasan berikut ini.

Menurut pasal 1 angka 8 yang tertulis dalam undang-undang penagihan pajak, maksud dari utang pajak yakni merupakan pajak yang masih harus disetorkan, di dalamnya termasuk sanksi administrasi yang berupa denda bunga ataupun kenaikan yang telah tercantum pada sebuah SKP atau Surat Ketetapan Pajak maupun berbagai surat lain yang sejenis, serta disesuaikan menurut kebijakan peraturan undang-undang pajak yang berlaku.

Bagaimana Utang Pajak Bisa Muncul?

Munculnya utang pajak tentu saja memiliki peran yang begitu penting dalam bidang pajak sendiri, karena hal ini berkaitan dengan penyetoran pajak, juga menentukan ketika dimulai dan berakhirnya sebuah masa tenggang daluwarsa, sebagai penentu dari total sanksi administrasi seperti denda, untuk memasukkan surat keberatan.

Sekaligus biasanya dipakai untuk melakukan penerbitan surat keterangan Pajak kurang bayar, surat keterangan Pajak kurang bayar tambahan, dan berbagai keperluan pajak lainnya. Ketika terjadinya pengakuan utang pajak, maka ada dua ajaran yang akan menjadi dasar pengelolaan yang berkaitan dengan munculnya utang pajak ini, yakni ajaran formil dan ajaran materiil.

Ajaran formil dan ajaran materiil biasanya berisi tentang apa saja hal-hal yang berkaitan dengan bagaimana cara munculnya utang pajak, apakah hutang pajak tersebut dikarenakan UU perpajakan maupun disebabkan karena tindakan pejabat pajak.

Ajaran Formil

Ajaran formil merupakan utang pajak yang muncul karena adanya pengeluaran Surat Ketetapan Pajak atau SKP yang dilakukan oleh fiskus atau pemerintah. Dalam hal SKP ini, bisa diketahui bahwa terdapat berbagai informasi, seperti untuk melakukan penentuan Apakah seseorang dibebankan pajak maupun tidak pada kasus jumlah pajak yang wajib dibayar, sekaligus berisi tentang informasi yang berkaitan dengan batas waktu penyetorannya. Ajaran yang satu ini sejalan dengan Sistem pemotongan pajak official assessment system.

Baca Juga: Revitalisasi Pajak Digital: Keamanan dan Layanan Pajak Online Terkini

Ajaran Materil

Di sisi lain, maksud dari ajaran materiil merupakan utang pajak yang muncul karena pemberlakuan dari kebijakan undang-undang pajak. Pada teori yang satu ini, wajib pajak akan dengan aktif pada saat melakukan penentuan dirinya dibebankan pajak maupun tidak dibebankan pajak, seperti halnya sesuai dengan kebijakan pajak yang berlaku. Sudah pasti bahwa ajaran ini sejalan dengan Sistem pemotongan pajak self assessment system.

Apa Penyebab Hapusnya Utang Pajak?

Utang pajak bisa saja dihapuskan disebabkan karena berbagai kondisi. Selain itu, Berikut ini adalah berbagai penyebab dari dihapusnya utang pajak, antara lain:

  • Pembayaran. Apabila utang pajak telah dipenuhi atau dibayarkan oleh wajib pajak yang berkaitan, maka pastinya utang pajak tersebut akan secara otomatis dilakukan penghapusan.
  • Restitusi/Kompensasi. Jika wajib pajak mempunyai kelebihan saat menyetorkan pajak pada masa atau periode sebelumnya, maka kompensasi terhadap kelebihan pembayaran ini bisa terjadi. Sehingga, jumlah dari kelebihan pajak yang dibayarkan akan dikompensasikan pada berbagai pajak lain yang masih terutang.
  • Penghapusan dan Pembebasan. Ketika ditemukan wajib pajak yang menunggak dan ternyata telah meninggal dunia, serta tidak memiliki ahli waris maka bisa diusulkan supaya utang pajak tersebut dapat dihapuskan.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti kursus pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti kursus pajak dan menjadi Expert di bidang pajak.
Pentingnya Mengetahui Hukum Pajak Material Serta Pajak Formal dalam Training Pajak

Pentingnya Mengetahui Hukum Pajak Material Serta Pajak Formal dalam Training Pajak

Training Pajak – Keinginan untuk mengetahui lebih dalam terkait dunia perpajakan merupakan salah satu pertanda bahwa Anda memiliki minat untuk berkarir pada bidang perpajakan. Apalagi perpajakan di Indonesia saat ini, seiring dengan waktu peraturan serta perundang-undangan sering berubah-ubah dan semakin sulit untuk dipahami, semakin membuka kesempatan untuk memasuki karir di bidang perpajakan. Salah satu alternatif yang dapat dilakukan yaitu dengan mengikuti training pajak dengan ini Anda dapat mempelajari lebih dalam tentang dunia perpajakan untuk berkarir lebih luas.

Dalam training pajak mengetahui tentang hukum-hukum serta aturan perpajakan sudah menjadi hal wajib untuk dipelajari dan dimengerti lebih dalam. Dalam artikel ini, akan membahas mengenai seberapa pentingnya dalam mengetahui Hukum Pajak Material dan Pajak Formal dalam Training Pajak.

Dalam dunia pajak, pemungutan atas pajak harus dilakukan dengan memenuhi syarat-syarat yang telah ditentukan. Hal ini dilakukan guna dalam pemungutan pajak yang dilakukan tidak terdapat hambatan atau perlawanan wajib pajak dalam membayar pajak, berikut adalah syarat-syarat dalam pemungutan pajak:

Pemungutan pajak harus dilakukan secara adil dengan memenuhi (Syarat Keadilan)

Sesuai dengan tujuan dari syarat tersebut, undang-undang dalam pelaksanaan pemungutan pajak harus dilakukan secara adil.

Keadilan dalam hukum dan peraturan

khususnya dengan mengenakan pajak secara umum dan seragam serta dengan melakukan penyesuaian kapasitas masing-masing, namun berkeadilan dalam pelaksanaannya, yaitu dengan memberi pembayar pajak hak untuk mengajukan izin, menunggu keputusan dalam pembayaran dan mengajukan banding ke komite penasihat Pajak.

 Pemungutan pajak harus berdasarkan undang-undang (legal condition)

Di Indonesia, perpajakan diatur dalam Pasal 23A UUD 1945 yang menyatakan bahwa diatur pajak dan pungutan paksa lainnya untuk keperluan negara dengan hukum. Hal ini memberikan jaminan hukum untuk menyatakan keadilan, baik bagi negara maupun warga negaranya

Tidak mengganggu perekonomian (Persyaratan Ekonomi)

Pengumpulan tidak boleh mengganggu kelancaran kegiatan produksi atau perdagangan agar tidak menimbulkan perlambatan perekonomian masyarakat.

Pemungutan pajak harus efisien (kebutuhan finansial)

Sesuai fungsi anggaran, biaya pemungutan pajak harus ditekan agar lebih rendah dari hasil pemungutan suara.

Sistem pemungutan pajak harus sederhana.

Sistem pengumpulan yang sederhana akan membuat segalanya lebih mudah dan menggembirakan perusahaan untuk memenuhi kewajiban perpajakannya. Persyaratan ini terpenuhi dengan undang-undang perpajakan yang baru.

Baca Juga: Kursus Pajak: Dasar Pajak yang Wajib Diketahui

Hukum Perpajakan Material dalam Hukum Perpajakan Formal

Hukum perpajakan mengatur hubungan antara pemerintah (petugas pajak) sebagai pemungut pajak dengan masyarakat sebagai pembayar pajak. Undang-undang membagi pajak menjadi dua untuk mengetahui:

Hukum pajak material

Undang-undang perpajakan substantif, yaitu memuat norma-norma yang berlaku mengenai keadaan, perbuatan, peristiwa hukum yang dikenakan pajak (objek pajak), pajak yang dikenakan (kena pajak), besarnya pajak yang dikenakan (tarif pajak), segala sesuatu yang timbul dan menghilangkan utang pajak, serta hubungan hukum antara pemerintah dan pembayar pajak. Contoh undang-undang pajak penghasilan

Hukum perpajakan formal

Undang-undang perpajakan formal, memuat tentang bentuk/cara pelaksanaan dalam hukum substantif menjadi kenyataan (bagaimana menerapkan hukum substantif perpajakan). Mari kita mulai dengan memiliki Metode penentuan utang pajak, Hak fiskus untuk memeriksa Wajib Pajak Mengenai keadaan, tindakan dan peristiwa yang menimbulkan utang pajak. kewajiban wajib pajak antara lain meliputi pembukuan/pencatatan dan Hak Wajib Pajak, misalnya persetujuan/banding permohonan. Contoh: Ketentuan umum dan tata cara perpajakan.

Pengetahuan lebih dalam tentang dunia perpajakan, apalagi jika mengikuti training pajak, akan memberikan nilai lebih dalam Anda mencari pekerjaan, dengan mendapatkan sertifikat-sertifikat brevet juga akan memberikan nilai tersendiri untuk karir Anda kedepan, dengan rumitnya peraturan Undang-undang terkait perpajakan saat ini, akan memberikan Anda kesempatan dalam menjadi seorang konsultan pajak.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Training Pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Training Pajak dan menjadi Expert di bidang pajak.
Revitalisasi Pajak Digital: Keamanan dan Layanan Pajak Online Terkini

Revitalisasi Pajak Digital: Keamanan dan Layanan Pajak Online Terkini

Brevet Pajak – Pada saat ini, seluruh aktivitas sudah dirancang dengan cara digital, tak terlepas dari bidang perpajakan pun juga pada saat ini memanfaatkan sistem elektronik yang telah tersedia dan disiapkan oleh Direktorat Jenderal Pajak maupun pihak lainnya yang ditunjuk oleh DJP. Apabila Anda adalah orang yang ingin bekerja di dunia pajak, maka Anda bisa mengikuti brevet pajak, sebagai tujuan untuk menambah wawasan Anda seputar pengetahuan peraturan perpajakan. Brevet pajak ini akan membantu Anda untuk memahami dari berbagai segi di dunia perpajakan, termasuk juga pajak online yang nantinya akan memudahkan Anda untuk melakukan pekerjaan.

Pajak secara digital ini bukan hanya akan memudahkan wajib pajak dalam melakukan kewajiban perpajakannya, baik untuk membayar atau melaporkan pajak saja. Tetapi, pajak seperti ini juga akan memudahkan untuk orang-orang yang bekerja di bidang perpajakan.

Apa itu Pajak Online?

Pajak online adalah sebuah terminologi resmi seperti halnya yang telah tercantum dalam SE atau Surat Edaran DJP nomor SE-42/PJ/2017 mengenai Petunjuk Pelaksanaan Pengamanan Transaksi Elektronik Layanan Pajak Online. Dalam ulasan berikut ini kita akan membahas lebih lanjut tentang berbagai layanan pajak online yang bisa diakses oleh wajib pajak pada aplikasi perpajakan yang disediakan oleh Direktorat Jenderal Pajak.

Keamanan Pajak Online

Tentu saja sudah Tidak diragukan lagi dari sisi keamanannya. Alasan utama mengapa sistem pajak secara online ini didukung adalah karena keberadaan Electronic Filing Identification Number atau yang biasa disebut dengan EFIN. Dengan sistem keamanan seperti ini, transaksi pajak secara digital melalui website Direktorat Jenderal Pajak akan terenkripsi dengan aman dan kerahasiaannya terjaga. Sistem pajak online juga akan memberikan kebebasan pada wajib pajak dari sebuah kewajiban yang mencantumkan tanda tangan. Namun, sebagai gantinya Direktorat Jenderal Pajak akan mengirimkan berbagai kode verifikasi yang bisa digunakan wajib pajak pada saat bertransaksi, baik itu lapor pajak atau bayar pajak secara online.

Layanan Pajak Online

Di saat ini, layanan perpajakan secara online yang disediakan oleh Direktorat Jenderal Pajak, yaitu e-filing, e-form, e-faktur, dan e-billing. Berikut ini adalah informasi lebih lanjut mengenai beberapa layanan, diantaranya:

e-Filing

E-filing merupakan salah satu cara penyampaian SPT atau surat pemberitahuan elektronik dengan cara digital atau online melalui website Direktorat Jenderal Pajak. Layanan pajak online yang satu ini akan membantu wajib pajak untuk melakukan penyampaian surat pemberitahuan kapanpun dan dimanapun, asalkan mempunyai koneksi internet untuk melakukan akses pada saluran e-filing resmi.

Baca Juga: Pajak Wisata di Bali: Kewajiban Wisatawan Mancanegara yang Datang ke Bali

e-Form

e-Form juga termasuk sebagai upaya atau layanan untuk menyampaikan surat pemberitahuan dengan memanfaatkan formulir digital. Penting untuk diingat bahwa bentuk dari file eform ini merupakan ekstensi dari file .xfdl yang mana pengisiannya bisa dilakukan dengan secara langsung atau offline Melalui aplikasi form reviewer yang telah disediakan oleh DJP.

e-Faktur

e-Faktur merupakan aplikasi faktur pajak secara elektronik yang disediakan oleh Direktorat Jenderal Pajak. Tujuan dari disediakannya faktur ini adalah supaya pajak pertambahan nilai dan transaksi lainnya akan mudah di-cross check, serta semakin aman proteksi untuk pengusaha kena pajak dari pengkreditan pajak masukan yang tidak sesuai dengan kebijakan yang berlaku.

e-Billing

E-billing merupakan mekanisme yang tersedia dalam website resmi Direktorat Jenderal Pajak supaya wajib pajak bisa membayar dan menyetorkan pajaknya secara elektronik maupun real Ti, Melalui aplikasi bayar pajak secara elektronik maupun bank persepsi yang dimiliki oleh pihak-pihak yang bersangkutan.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti brevet pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti brevet pajak dan menjadi Expert di bidang pajak.
Kursus Pajak: Dasar Pajak yang Wajib Diketahui

Kursus Pajak: Dasar Pajak yang Wajib Diketahui

Kursus Pajak – Dasar-dasar perpajakan meliputi prinsip-prinsip dan konsep-konsep utama yang menjadi kerangka sistem perpajakan di suatu negara. Beberapa dasar-dasar perpajakan yang umum diterapkan antara lain memungut, menghitung, dan menarik pajak. Dengan mengikuti kursus pajak Kamu dapat lebih jelas dalam memahami terkait dunia perpajakan.

Dalam perpajakan, selain perhitungan, perpajakan juga terbagi menjadi beberapa hal yang perlu kita ketahui mengenai sifat dan cara pengambilan kebijakan.

Apa itu Tarif Progresif?

Seperti yang sudah kita ketahui bahwa pada dasarnya tarif pajak adalah dasar pengenaan pajak terhadap seluruh objek pajak yang menjadi tanggung jawab wajib pajak, biasanya tarif pajak merupakan suatu persentase yang ditetapkan oleh pemerintah untuk dijadikan acuan dalam pengenaan pajak. Secara struktural setidaknya ada 4 jenis tarif pajak, yaitu tarif progresif, tarif degresif, tarif proporsional, tarif tetap atau regresif.

Dimana pada tarif Progresif, ketika pajak dipungut persentasenya akan meningkat sebanding dengan besarnya dasar pengenaan pajak. Di Indonesia sendiri, tarif pajak ini diterapkan untuk tujuan pengenaan pajak.

Berbeda dengan pajak progresif, pajak degresif apabila pemungutan pajaknya secara persentase akan lebih kecil dari jumlah total yang digunakan dalam dasar pengenaan pajak. Dengan kata lain, persentase tarif pajak akan semakin rendah atau menurun seiring dengan meningkatnya basis pajak. Oleh karena itu, semakin kecil persentasenya maka jumlah pajak yang terutang tidak juga semakin kecil, melainkan semakin besar karena jumlah yang dijadikan dasar pengenaan pajak juga semakin besar.

Apa itu Tingkat Degresif?

Berbeda dengan tarif progresif dan tarif degresif, tarif proporsional pada saat pemungutan pajak atas persentasenya akan tetap dan tidak akan ada perubahan pada basis pajak secara keseluruhan. Jadi bisa dikatakan berapapun jumlah objek pajak yang dikenakan pajak penghasilan, persentasenya akan tetap sama. Dalam hal ini contohnya adalah adanya PPN sebesar 10% dan PPB sebesar 0,5% apapun objek pajaknya.

Pajak Berdasarkan Sifatnya

Tidak hanya secara struktural, pajak juga terbagi menjadi 2 kategori yaitu pajak langsung dan tidak langsung serta berdasarkan sifatnya yaitu obyektif dan subyektif.

Dimana menurut kategorinya, pajak langsung adalah pajak yang bebannya ditanggung oleh wajib pajak yang bersangkutan dan tidak dapat diambil alih atau dilimpahkan kepada orang lain, misalnya PPh. Dan pajak tidak langsung merupakan kebalikan dari pajak langsung yaitu pajak yang dapat dibebankan atau dilimpahkan kepada orang lain seperti PPN.

Baca Juga: Bagaimana Sistem dalam Pemungutan Pajak di Indonesia?

Adapun sifatnya. Pajak subjektif merupakan pajak yang memperhatikan dan memperhatikan kondisi wajib pajak dan pemungutan pajak bersumber dari subjek seperti pajak penghasilan. Dan tujuan pajak merupakan kebalikan dari pajak subjektif, yaitu pajak yang melihat dan memperhatikan keadaan wajib pajak dan pemungutan pajak yang bersumber dari objeknya seperti PPN dan PPnBM.

Berikut adalah beberapa dasar-dasar perpajakan yang penting:

  • Prinsip tanggung jawab pajak, Setiap orang perseorangan atau badan hukum yang memenuhi kriteria tertentu dianggap wajib pajak. Asas kewajiban perpajakan menentukan siapa yang harus membayar pajak dan berapa besar pajak yang terutang.
  • Prinsip kesetaraan fiskal, Prinsip ini menekankan bahwa setiap wajib pajak harus diperlakukan secara adil dan wajar berdasarkan undang-undang perpajakan. Artinya peraturan dan tarif pajak harus diterapkan secara konsisten kepada seluruh wajib pajak, tanpa diskriminasi.
  • Prinsip keadilan perpajakan, Pajak harus diterapkan secara adil dengan mempertimbangkan kemampuan ekonomi masing-masing wajib pajak. Hal ini termasuk prinsip posesif, dimana masyarakat dengan pendapatan lebih tinggi diharapkan membayar proporsi pajak yang lebih besar dibandingkan dengan masyarakat dengan pendapatan lebih rendah.
  • Asas kejelasan dalam hal kepastian hukum, Peraturan dan ketentuan perpajakan harus jelas dan dapat dipahami oleh wajib pajak. Kepastian hukum menjamin wajib pajak dapat merencanakan keuangannya dengan memberikan jaminan pajak atas keputusan atau transaksi tertentu.
  • Prinsip pembukaan, Pemerintah harus memberikan informasi yang cukup kepada wajib pajak mengenai peraturan perpajakan, tarif pajak, dan tata cara perpajakan. Namun, sistem dapat ditransfer ke sistem.
  • Prinsip netralitas fiskal, Sistem perpajakan tidak boleh mendorong atau menghukum kegiatan ekonomi atau keputusan bisnis tertentu. Prinsip netralitas fiskal menekankan bahwa aturan perpajakan tidak boleh mempengaruhi perilaku ekonomi wajib pajak.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Kursus Pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Kursus Pajak dan menjadi Expert di bidang pajak.

Pajak Wisata di Bali: Kewajiban Wisatawan Mancanegara yang Datang ke Bali

Pajak Wisata di Bali: Kewajiban Wisatawan Mancanegara yang Datang ke Bali

Pelatihan Pajak – Apakah Anda adalah salah satu orang yang sedang ingin bekerja di bidang pajak? Tentu saja sangat penting bagi Anda untuk mempunyai berbagai pengetahuan tentang kebijakan pajak. Sehingga, pelatihan pajak dapat menjadi batu loncatan bagi Anda dalam berkarir di dunia perpajakan. Pelatihan pajak seperti ini, akan membantu Anda memahami berbagai kebijakan pajak yang berlaku. Namun, untuk bekerja di bidang perpajakan Tentu saja Anda juga harus mengetahui berbagai berita pajak yang sedang hangat dibicarakan. Seperti halnya pada saat ini wisatawan yang berasal dari mancanegara yang berkunjung di Bali, pada saat ini wajib untuk melakukan pembayaran pajak wisata.

Pasalnya, sejak 14 Februari 2024, wisatawan yang berasal dari mancanegara atau yang seringkali disebut dengan Wisman ini, apabila berkunjung ke Bali akan memiliki kewajiban untuk melakukan pembayaran pajak wisata. Kebijakan pajak yang satu ini Tujuannya adalah untuk memberikan peningkatan kualitas pada fasilitas dan layanan yang ada di Bali, sekaligus menjaga keindahan alam dan kelestarian budayanya. Tidak diragukan bahwa sektor pariwisata termasuk sebagai penerimaan pajak yang bertujuan dijadikan sumber pembiayaan pada pembangunan nasional. Hal tersebut seperti halnya yang telah tertulis dalam UU No. 28 Tahun 2009.

Kebijakan tersebut menyebutkan bahwa wewenang untuk melakukan pengaturan berbagai sumber penerimaan daerah akan diberikan pada pemerintah daerah atau pejabat setempat. Sampai hari pertama pemberlakuan kebijakan ini, telah terdapat kurang lebih 15.000 wisatawan mancanegara yang melakukan pembayaran pajak wisata ini. Untuk memberikan kepastian terhadap perjalanan wisata yang lancar, maka Pemprov atau pemerintah provinsi Bali menyarankan untuk pembayaran ini dilakukan sebelum wisatawan mancanegara berangkat ke Indonesia atau lebih tepatnya ke Bali.

Proses pembayarannya sendiri bisa secara online yang dilakukan melalui website lovebali.baliprov.go.id atau juga bisa dengan melalui aplikasi Love Bali yang telah tersedia di App Store maupun Play Store. Pada aplikasi tersebut, wisata memiliki untuk melakukan pengisian berbagai data pribadi dan informasi terkait dengan perjalanannya, seperti nama, nomor paspor, email, dan tanggal kedatangannya. Tarif pembayaran pajaknya sendiri adalah sejumlah Rp150.000 atau setara dengan 9,60 US Dollar untuk setiap orang. Terdapat berbagai macam metode pembayarannya, yakni menggunakan kartu jaringan global, mulai dari MasterCard, VISA, American Express, JCB, maupun salah satu penyedia jasa pembayaran swasta nasional.

Baca Juga: Surat Tagihan Pajak (STP): Fungsi, Ketentuan, dan Sanksi yang Diberikan

Apabila pembayarannya, maka Wisman akan memperoleh voucher retribusi yang dikirimkan ke alamat email yang telah tertulis. Ketika telah sampai di Bali, wisatawan mancanegara hanya tinggal melakukan pemindaian voucher pada pos pemeriksaan. Sementara itu, apabila wisatawan mancanegara belum juga melakukan Pembayaran pajak secara online, maka harus bersedia untuk menyisihkan waktu tambahan agar bisa membayar. Pembayaran secara langsung ini dapat tersedia pada Bandara Internasional I Gusti Ngurah Rai sekaligus Pelabuhan Benoa. Di samping itu, pembayaran ternyata juga dapat dilakukan pada akomodasi agen perjalanan wisata, perhotelan, dan daya tarik wisata.

Tjokorda Bagus Pemayun selaku Tjokorda Bagus Pemayun, Menjelaskan bahwa pihaknya telah melakukan uji coba atau try out sejak tanggal 7 Februari hingga 13 Februari. Sampai hari pertama dilakukan pajak wisata ini, telah terdapat 15.000 wisatawan mancanegara yang melakukan pembayaran. Angka ini pastinya akan selalu bertambah seiring dengan bertambah banyaknya wisatawan mancanegara yang pergi ke Bali. Nantinya, pihak di Dinas Pariwisata Bali akan memutakhirkan data melalui form pembayaran berdasarkan nomor paspor.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.