Apa Saja yang Terjadi Ketika Pengusaha Kena Pajak Membuat Faktur Pajak?

Apa Saja yang Terjadi Ketika Pengusaha Kena Pajak Membuat Faktur Pajak?

Pelatihan Pajak – Sebuah perusahaan maupun seorang pengusaha dalam pembuatan faktur pajak, tentu saja dibutuhkan suatu pengetahuan khusus supaya bisa membuatnya dengan benar dan terhindar dari sanksi pajak. Salah satu cara yang bisa dilakukan adalah dengan mengikuti pelatihan pajak untuk seorang pengusaha, maupun untuk karyawan yang bekerja dalam sebuah perusahaan nantinya harus melakukan faktur pajak. Perihal penyerahan jasa atau barang yang kena pajak atau JKP/BKP, pengusaha kena pajak harus membuat faktur pajak yang digunakan untuk bukti pemungutan pajak PPN atau PPnBM.

Kewajiban tersebut diberikan beban pada PKP ketika setiap penyerahan barang yang kena pajak, ekspor barang kena pajak yang berwujud, jasa kena pajak, maupun ekspor barang kena pajak tidak berwujud, serta ekspor jasa kena pajak. Untuk memberi kepastian hukum tentang pajak pertambahan nilai terutang, dan tentu saja penentu oleh eh saha kenapa pajak penjual JKP maupun BKP. Pada dasarnya, faktur pajak ini perlu dibuat ketika menyerahkan JKP/BKP maupun ketika penerimaan pembayaran saat pembayaran terjadi sebelum penyerahan maupun ketika penerimaan pembayaran termin.

Atau sederhananya, hal tersebut dalam penyerahan sebagian tahap pekerjaan, tetapi dalam beberapa hal tertentu mungkin ketika pembuatan faktur pajak tidak sama dengan saat itu, kemenkeu diberi kewenangan untuk pengelola saat lain sebagai saat pembuatan faktur pajak. Berikut ini adalah ketika pembuatan faktur pajak sesuai dengan Peraturan Menteri Keuangan No. 151/PMK.011/2013, antara lain:

Ketika Penyerahan Barang Kena Pajak (BKP)

Pertama adalah penyerahan barang kena pajak yang berwujud menurut hukum atau sifatnya adalah berupa barang yang bergerak. Maupun yang terjadi ketika:

  • Barang kena pajak berwujud itu diserahkan langsung pada pihak ketiga atau pembeli untuk dan atas nama pembeli.
  • Barang kena pajak berwujud itu diserahkan langsung pada penerima barang bertujuan sebagai pemakaian sendiri, pemberian cuma-cuma, dan penyerahan dari cabang ke pusat maupun sebaliknya dan/atau penyerahan antar cabang.
  • Barang kena pajak berwujud itu diserahkan pada jeruk kirim maupun pengusaha jasa angkutan.
  • Harga terhadap penyerahan barang kena pajak diakui sebagai penghasilan atau piutang, maupun ketika diterbitkan faktur penjualan oleh Pengusaha Kena Pajak, seperti halnya prinsip akuntansi yang berlaku secara umum dan diterapkan dengan konsisten.

Baca Juga: Apakah Benar Diskon Pajak Menjadi Salah Tantangan Besar Bagi Negara?

Yang selanjutnya adalah penyerahan barang kena pajak berwujud menurut hukum atau sifatnya Barang tidak bergerak, yang terjadi ketika penyerahan hak untuk menguasai atau menggunakan BKP berwujud itu, secara nyata atau secara hukum pada pihak pembeli. Yang ketiga adalah penyerahan BKP tidak berwujud, terjadi ketika:

  • Perjanjian atau kontrak yang ditandatangani, maupun ketika mulai ada fasilitas/ kemudahan untuk dipakai dengan nyata, seluruhnya, atau sebagian.
  • Harga terhadap penyerahan BKP tidak berwujud yang diakui sebagai penghasilan atau piutang, maupun ketika diterbitkannya faktur penjualan oleh PKP, Sesuai dengan prinsip akuntansi yang berlaku umum.

Keempat adalah barang kena pajak yang berupa persediaan dan/atau aktiva yang menurut definisi semula tidak untuk diperjualbelikan. Tetapi, masih tersisa pada saat pembubaran perusahaan terjadi, ketika yang terjadi lebih dahulu di antara ketika:

  • Perusahaan dibubarkan yang dinyatakan dari tanggal penetapan pengadilan.
  • Notaris yang menandatangani akta pembubaran.
  • Berakhirnya kurun waktu berdirinya sebuah perusahaan yang ditetapkan dalam anggaran dasar.
  • Diketahui bahwa perusahaan itu, ternyata telah tidak lagi melakukan kegiatan usaha atau berarti telah dibubarkan, berdasar pada pemeriksaan.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.
Apakah Benar Diskon Pajak Menjadi Salah Tantangan Besar Bagi Negara?

Apakah Benar Diskon Pajak Menjadi Salah Tantangan Besar Bagi Negara?

Training Pajak – Pada saat ini, dunia perpajakan sudah mulai membaik sejak pandemi dua tahun belakangan ini. Pasti sebagai wajib pajak sendiri, Anda harus bisa melakukan kewajiban perpajakan Anda sendiri dengan seefektif dan seefisien mungkin. Salah satu caranya adalah dengan mengikuti training pajak yang akan membuat Anda memahami berbagai ketentuan pajak maupun informasi pajak yang ada.

Melakukan kewajiban perpajakan dengan efektif dan efisien akan membuat Anda terhindar dari kerugian nantinya. Bahkan beberapa bulan terakhir, karena bidang perpajakan mengalami peningkatan yang signifikan. Tetapi, belum ternyata pada tahun 2023 terdapat tantangan yang berat yaitu adanya risiko terjadinya resesi.

Mulai saat ini, pemerintah mengupayakan untuk melakukan pengembalian defisit pada kisaran di bawah 3% pada tahun 2023. Seperti yang telah disebutkan sebelumnya, bahwa tahun tersebut akan memperoleh tantangan berat, yaitu kondisi Global yang sedang diguncang risiko Resesi pada tahun depan. Akibatnya, guncangan eksternal tersebut akan berpengaruh pada penerimaan negara dari perpajakan untuk ke depannya. Disamping itu, adanya efek Windfall profit atau yang biasa disebut dengan Durian Runtuh ini, berasal dari ekspor komoditas akan berkurang seiring dengan permintaan yang juga semakin berkurang karena adanya perlambatan ekonomi dunia.

Dalam kondisi seperti ini, tentu saja pemerintah harus secara bijak dan pintar mengelola APBN atau anggaran dan pendapatan belanja negara. Seorang Ekonom Senior Chatib Basri memberi ungkapan, bahwa apabila pemerintah menginginkan defisit ada pada kisaran 2,6 sampai 2,9% pada PDB tahun 2023, maka total penerimaan dalam APBN harus mencapai 11,2 sampai 11,7% terhadap PDB, sedangkan rasio pajak sekitar 9%. Apabila juga ingin defisit turun saat  penerimaan pajak yang sedang  mengalami penurunan, Maka pemerintah juga harus memotong anggaran belanja cukup besar. Ekonom tersebut menegaskan bahwa pemerintah harus berani untuk memilih mana yang lebih prioritas.

Apakah lebih prioritas anggaran yang perlu dan sekedar ingin saja. Untuk proyek yang diinginkan pemerintah, Chatib menilai bahwa pemerintah dapat menundanya. Chatib Basri juga mengatakan bahwa salah satu pos pengeluaran yang dapat dikaji pemerintah merupakan insentif pajak atau insentif fiskal. Walaupun, ia memahami bahwa apabila pos tersebut dipotong, maka ada banyak pengusaha yang tidak akan senang. Terdapat catatan dari CNBC Indonesia, sia-sia belanja perpajakan memiliki rata-rata sekitar 1,45% sampai 1,62% dari PDB tiap tahunnya. Selain itu, pada tahun 2020, anggaran belanja perpajakan juga telah mencapai Rp234,7 Triliun, jumlah tersebut meningkat menjadi Rp309,66 triliun pada tahun selanjutnya atau 2021.

Baca Juga: Berikut Konsekuensi yang Akan Terjadi Jika Tak Lapor SPT Tahunan

Chatib Basri mempertanyakan sebenarnya apa dampak belanja pajak yang besar untuk pertumbuhan ekonomi. Direktur CELIOS Bhima Yudhistira mengeluarkan ungkapan, bahwa pemerintah mengeluarkan insentif pajak memang bukan semua berkorelasi terhadap serapan tenaga kerja. Maka dari itu, ia menilai pemerintah perlu adanya perlakuan untuk evaluasi. Dalam menghadapi ancaman Resesi,  direktur CELIOS melihat bahwa pemerintah harus memberikan diskon berupa penurunan tarif pajak pertambahan nilai. Misalnya saja dari PPN 11% menjadi 8 hingga 9%. Menurut, insentif pajak pertambahan nilai tersebut akan bisa langsung dirasakan oleh pihak konsumen.

Tentu saja pembagian insentif seperti ini, baik untuk pusat maupun daerah juga perlu diperjelas. Pemerintah sendiri sepertinya belum mempunyai rencana untuk mengurangi anggaran belanja pajak pada saat ini. Ali Ali berkurang, pemerintah Wah ternyata sedang mengkaji untuk perluasan tax allowance.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti training pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti training pajak dan menjadi Expert di bidang pajak.

Tantangan Berat Diskon Pajak Bagi Negara

Tantangan Berat Diskon Pajak Bagi Negara

Brevet Pajak – Saat ini, upaya pemerintah dalam mengembalikan defisit ke kisaran di bawah 3% pada 2023 memperoleh tantangan berat. Kondisi dari ekonomi global tengah diguncang oleh risiko resesi tahun depan. Dimana guncangan eksternal tersebut nantinya akan memberikan pengaruh terhadap penerimaan negara dari pajak ke depannya. Di sisi lain, efek dari windfall profit atau ‘durian runtuh’ dari ekspor komoditas akan berkurang yakni seiring dengan permintaan seret yang terjadi karena perlambatan ekonomi dunia.

Dalam kondisi seperti ini, pemerintah tentu saja perlu pintar-pintar dalam mengelola anggaran dan pendapatan belanja negara (APBN). Ekonom senior Chatib Basri menyatakan apabila pemerintah ingin defisit ada di kisaran 2,6-2,9% terhadap PDB di tahun 2023, maka total penerimaan di dalam APBN harus bisa mencapai 11,2 – 11,7% terhadap PDB, sedangkan rasio pajak sekitar 9%.

Apabila ingin defisit turun di tengah penerimaan pajak yang tengah mengalami penurunan, maka pemerintah perlu memangkas belanja dengan jumlah yang cukup besar. Chatib menegaskan jika pemerintah harus berani dalam memilih prioritas, yakni antara anggaran yang perlu dan juga sekedar ‘ingin’ saja. Untuk proyek yang diinginkan, ia menilai bahwa pemerintah dapat menundanya.

Chatib  berkata jika salah satu, kata pos pengeluaran yang dapat dikaji oleh pemerintah ialah insentif fiskal atau insentif pajak. Walaupun, dia memahami apabila pos ini dipangkas maka akan banyak pengusaha yang tidak senang akan hal tersebut.

Berdasarkan pada catatan CNBC Indonesia, rata-rata belanja perpajakan adalah 1,45%-1,62% dari PDB setiap tahunnya. Adapun, di tahun 2020, belanja perpajakan bisa mencapai Rp234,7 triliun, dimana angka tersebut naik menjadi Rp 309,66 triliun di tahun 2021. Chatib sendiri juga mempertanyakan dampak belanja pajak yang besar terhadap pertumbuhan ekonomi.

Direktur CELIOS Bhima Yudhistira menyatakan bahwa pemerintah mengucurkan insentif pajak memang tidak seluruhnya berkorelasi dengan serapan tenaga kerja. Oleh sebab itu, ia menilai jika pemerintah perlu melakukan evaluasi.

Baca Juga: Jenis dan Karakteristik Tax Avoidance

Dalam menghadapi ancaman resesi, Bhima melihat jika pemerintah seharusnya memberikan diskon yakni berupa penurunan tarif PPN, misalnya dari 11% diturunkan menjadi 8-9%. Menurut pendapatnya, insentif PPN tersebut akan langsung dirasakan oleh konsumen. Disamping itu, pajak terkait mobil dan motor listrik bisa diterapkan, sebab pajak tersebut akan mendukung transisi energi di dalam negeri.

Untuk insentif tersebut, pemerintah dimungkinkan melakukan kerja sama dengan pemerintah daerah dengan adanya UU Harmonisasi Keuangan Pusat Daerah (UU HKPD). Begitu pula dengan insentif UMKM, pemerintah daerah dapat memberikan insentif yakni dalam bentk diskon PBB. Dengan begitu, tidak semua beban insentif akan ditanggung oleh pemerintah pusat.

Tapi Bhima mengingatkan supaya pembagian insentif pusat dan juga daerah perlu diperjelas. Sementara itu, pemerintah sendiri tampaknya belum mempunyai rencana untuk mengurangi belanja pajak. Alih-alih berkurang, pemerintah justru tengah mengkaji tentang perluasan tax allowance.

Badan Koordinasi Penanaman Modal (BKPM) telah menyatakan jika pihaknya akan memperluas bidang usaha yang akan menerima tax allowance atau keringanan pajak yang mengacu pada nilai investasi bisnis.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti brevet pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti brevet pajak dan menjadi Expert di bidang pajak.

Jenis dan Karakteristik Tax Avoidance

Jenis dan Karakteristik Tax Avoidance

Pelatihan Pajak – Tax avoidance atau praktik penghindaran pajak merupakan sebuah skema transaksi yang dilakukan oleh Wajib Pajak dalam mengurangi atau bahkan menghapus beban pajak dengan memanfaatkan celah dalam kebijakan dan juga peraturan perpajakan. Meskipun pada dasarnya terdapat praktik tax avoidance yang dianggap legal, namun tetap saja praktik ini dapat merugikan negara.

Jenis Tax Avoidance (Penghindaran Pajak)

Mengacu pada James Kessler, seorang pengacara pajak dari Inggris, praktik penghindaran pajak atau yang disebut dengan istilah tax avoidance merupakan tindakan yang bisa dibagi menjadi dua jenis, yakni:

1. Acceptable Tax Avoidance

Upaya Wajib Pajak untuk menghindari pajak yang dapat diterima secara hukum. Praktik penghindaran pajak tersebut dinamakan demikian sebab dianggap mempunyai tujuan yang baik dan juga tidak dilaksanakan dengan transaksi palsu.

2. Unacceptable Tax Avoidance

Upaya Wajib Pajak didalam menghindari pajak yang tidak dapat diterima secara hukum. Penghindaran pajak tersebut tidak bisa dikatakan legal sebab berdasarkan tujuan yang jahat dan juga dilakukan dengan transaksi palsu untuk bisa menghindari kewajiban pembayaran pajak.

Perlu diketahui jika kedua kategori tax avoidance tersebut dalam praktiknya bergantung pada hukum perpajakan setempat yang tengah berlaku.

Perbedaan Tax Avoidance dengan Tax Evasion

Sebenarnya yang menjadi pembeda antara Tax Avoidance (penghindaran pajak) dengan Tax Evasion (penggelapan pajak) ialah dari sisi legalitasnya. Tax Avoidance mempunyai sifat legal, sementara itu Tax Evasion mempunyai sifat ilegal. Bukan hanya itu, dalam praktiknya pengelompokan keduanya biasa terjadi karena  interpretasi otoritas pajak dalam masing-masing negara yang bersangkutan.

Oleh karena itu, untuk bisa menyimpulkannya yang menjadi pembeda antara keduanya ialah dari sisi legalitasnya, sementara dari sisi lainnya keduanya tetap bertentangan dengan peraturan perundang-undangan yang berlaku di Indonesia.

Penghindaran pajak tersebut merupakan hal yang sering dilakukan oleh wajib pajak ketika SKP (Surat Ketetapan Pajak) belum dikeluarkan. Dimana secara tidak langsung wajib pajak yang melakukan praktik penghindaran pajak tidak mendukung tujuan dari dibentuknya undang-undang perpajakan.

Baca Juga: Penerapan Pajak Karbon Ditunda Hingga 2025

Karakteristik dan Praktik Penghindaran Pajak di Indonesia

Tax avoidance merupakan praktik yang umumnya dilakukan oleh Wajib Pajak untuk meminimalisir pembayaran beban pajak perusahaan maupun individu yang terutang pada kas negara. Hal tersebut tentu saja membawa dampak buruk untuk negara sebab bisa menyebabkan berkurangnya pendapatan negara dari sektor pajak. Wajib Pajak memiliki berbagai cara untuk melakukan praktik tax avoidance, misalnya:

1. Hibah

Dalam menghindari pembebanan pajak atas hibahan, pemberi hibahan memanfaatkan adanya celah dari ketentuan pajak. Caranya ialah dengan terlebih dahulu menghibahkan tanah dan juga bangunan ke anak kandung kakek tersebut untuk mematuhi bagian “garis keturunan lurus satu derajat”. Kemudian, tanah dan bangunan dihibahkan sekali lagi dari anak ke cucu sang kakek yang menjadi penerima hibahan yang sebenarnya.

2. Pinjaman nominal besar ke bank

Ketika Wajib Pajak menerima pinjaman dengan nominal yang besar, maka otomatis bunga yang diberikan akan proporsional dengan total pinjaman yang diperoleh. Wajib Pajak kemudian membebankan bunga pinjaman tersebut ke dalam laporan keuangan fiskal, tapi pinjaman tersebut tidak tercatat menambah modal. Sehingga membuat penjualan tidak berkembang dan keuntungan tidak bisa bertambah. Dengan keuntungan yang kecil tersebut, maka Wajib Pajak dapat menghindari pembebanan pajak yang signifikan, sehingga penghindaran pajak dengan cara tersebut banyak dilakukan.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.
Berikut Konsekuensi yang Akan Terjadi Jika Tak Lapor SPT Tahunan

Berikut Konsekuensi yang Akan Terjadi Jika Tak Lapor SPT Tahunan

Kursus Pajak – Pelaporan SPT tahunan sangat penting untuk dilakukan oleh setiap wajib pajak, baik wajib pajak badan maupun wajib pajak pribadi. Bahkan keberadaannya menjadi suatu kewajiban untuk pihak wajib pajak. Untuk itu, diperlukan sebuah kursus pajak untuk bisa membantu para pihak wajib pajak untuk memenuhi kewajiban melaporkan SPT tahunan.

Kursus wajib pajak sangat penting untuk diikuti, supaya wajib pajak bisa mengelola kewajiban perpajakannya dengan efektif dan efisien. Selain itu kelas perpajakan seperti ini juga begitu banyak manfaat yang bisa diperoleh selain ilmu nya sendiri, misalnya seperti sertifikat yang diperoleh dari kelas perpajakan tersebut.

Kembali lagi membicarakan tentang SPT tahunan, pelaporan tersebut dapat dilakukan dengan cara manual, datang sendiri ke kantor pelayanan pajak terdekat maupun secara online. Seperti yang telah disebutkan sebelumnya, bahwa pelaporan SPT tahunan ini bersifat wajib. Atau juga berarti bahwa apabila adanya keterlambatan yang terjadi maupun tidak melakukan pelaporan, akan dikenakan sanksi yang bisa saja berupa pidana maupun denda.

Tentu saja sanksi tersebut telah terdapat pada Undang-Undang Ketentuan Umum Perpajakan atau UU KUP. Menurut pasal 7 UU kup, besaran sanksi untuk pelanggaran SPT tahunan wajib pajak orang pribadi adalah sebesar Rp100.000, Sedangkan untuk besaran sanksi pada SPT tahunan wajib pajak badan sebesar Rp1.000.000.

Ternyata belum usai di situ, biaya denda tersebut bisa saja terus bertambah jika pihak wajib pajak yang seharusnya melakukan pembayaran denda, ternyata juga terlambat untuk menyetor uang denda. Penambahan biaya denda tersebut berdasarkan pada tingkat suku bunga yang mengacu pada suku bunga Bank Indonesia, kemudian ditambah 5% dan dibagi dalam 12 bulan.

Peraturan seperti ini berubah, dari yang sebelumnya sekitar 2% perbulan. Kebijakan baru tersebut mengikuti ketentuan pada Undang-Undang (UU) Nomor 11 Tahun 2020 tentang Cipta Kerja. Di sisi lain, untuk pengenaan sanksi pidana telah tercantum dalam pasal 39, yang berbunyi bahwa setiap orang yang sengaja tidak melakukan penyampaian SPT.

Maupun menyampaikan SPT dengan/atau isi keterangan yang tidak lengkap atau tidak benar, sehingga bisa menyebabkan kerugian pendapatan negara, maka dikenakan sanksi pidana. Dikutip dari situs resmi Direktorat Jenderal Pajak, bahwa terdapat sanksi pidana penjara yang paling singkat yaitu 6 bulan dan paling lama adalah 6 tahun.

Baca Juga: Benarkah Digitalisasi Administrasi Perpajakan Mengubah Sistem Kerja Konsultan Pajak?

Sedangkan, untuk dendanya paling sedikit adalah dua kali dari jumlah pajak terutang yang kurang atau tidak dibayar paling banyak selama 4 kali dalam jumlah pajak terutang yang kurang atau tidak dibayar. Tentu saja hal seperti ini akan sangat merugikan untuk pihak wajib pajak sendiri. Jika ditelaah, sebenarnya membayar pajak seperti ini tidak serta-merta merugikan wajib pajak.

Ada berbagai manfaat yang bisa diambil dari kewajiban perpajakan tersebut. Misalnya, untuk wajib pajak badan yang akan memperoleh manfaat semakin mudahnya memperoleh pinjaman dan bisnis terlihat sangat profesional. Bahkan jika dengan benar melakukan kewajiban perpajakan, maka  akan seefisien mungkin dalam mengeluarkan biaya untuk melakukan kewajiban tersebut.

Salah satu caranya adalah dengan memahami bagaimana atau tata cara penghitungan pajak yang paling tepat. Bisa saja dengan menyewa jasa konsultan pajak maupun mengikuti kelas perpajakan yang akan membuat pesertanya memperoleh sertifikat brevet pajak. Tidak jarang orang-orang yang ingin bekerja di bidang pajak, mengambil kursus perpajakan seperti ini terlebih dahulu supaya lebih mumpuni dalam dunia perpajakan sendiri.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti kursus pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti kursus pajak dan menjadi Expert di bidang pajak.

Penerapan Pajak Karbon Ditunda Hingga 2025

Penerapan Pajak Karbon Ditunda Hingga 2025

Training Pajak – Akhirnya pemerintah menunda penerapan dari pajak karbon. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menyatakan jika penerapan pajak karbon akan berlaku pada 2025. Airlangga dalam pembukaan Capital Market Summit & Expo (CMSE) 2022 menjelaskan jika didalam merealisasikan komitmen menurunkan emisi gas rumah 2060 atau lebih cepat yang diterapkan awal ialah perdagangan karbon ataupun pajak karbon yang ditargetkan akan berfungsi pada tahun 2025.

Penundaan pajak karbon tersebut merupakan penundaan yang kesekian kali, dimana pada akhir 2021 pemerintah telah berencana mengimplementasikan pajak karbon yang diamanatkan dalam UJ No. 7 Tahun 2021 terkait Harmonisasi Perpajakan mulai 1 April 2022. Ketika itu, pemerintah berdalih implementasi diundur dalam rangka menunggu kesiapan dari mekanisme pasar karbon.

UU Harmonisasi Perpajakan mencatat jika tarif pajak karbon paling rendah ialah Rp 30 per kilogram karbon dioksida ekuivalen. Sebenarnya tarif tersebut jauh lebih kecil dari usulan awal yakni Rp 75. Dengan tarif Rp 30, Indonesia termasuk dalam negara dengan tarif terendah di dunia perihal pajak karbon.

Penetapan dari pajak karbon di Indonesia menggunakan skema cap and tax atau mendasarkan pada batas emisi. Ada dua mekanisme yang dapat digunakan Indonesia, yakni menetapkan batas emisi yang diperbolehkan untuk tiap industry, atau dengan menentukan tarif pajak yang harus dibayarkan untuk  setiap satuan tertentu.

Umumnya, skema cap and tax ini mengambil jalan tengah antara skema cap-and-trade dan carbon tax yang lazim dipakai di banyak negara. Modifikasi skema pajak karbon tentu dibutuhkan sebab ada perbedaan ekosistem industri antar wilayah, termasuk juga respons publik pada aturan baru tersebut.

Transisi Energi

Airlangga berpendapat jika transisi energi tidak bisa dihindari serta harus dihindari, sehingga negara yang masih mengandalkan energi fosil, termasuk Indonesia memandang transisi energi digunakan untuk mengurasi porsi energi fosil serta bauran energi. Penurunan pangsa tersebut dalam waktu dekat tidak serta-merta untuk mengurangi jumlah energi fosil yang dipakai.

Airlangga dalam paparannya menjelaskan jika untuk itu, Indonesia mempunyai beberapa kebijakan kompensasi dan juga insentif, yakni akuisisi energi bersih, mekanisme transisi energi (PP batubara pensiun dini), perdagangan karbon, konversi sumber energi kotor, dan juga pajak karbon.

Baca Juga: Perbedaan Antara Akuntansi Komersial VS Akuntansi Perpajakan

Didalam pemaparannya, Airlangga juga telah menjelaskan jika perdagangan karbon merupakan mekanisme jual beli karbon da juga sertifikat emisi sebagai surat berharga yang bisa diperdagangkan di bursa karbon. Sedangkan, pajak karbon menjadi disinsentif penggunaan energi kotor atau yang tidak terbarukan. Penggunaan dana dari pajak karbon digunakan untuk mendorong pengembangan serta pemanfaatan energi bersih atau terbarukan.

Disamping perdagangan dan pajak karbon, kebijakan lain  yang diterapkan pemerintah didalam mendukung transisi menuju ekonomi hijau ialah akuisisi energi bersih, aturan terkait pensiun dini PLTU batu bara, dan juga konversi sumber energi kotor.

Bukan hanya itu, Airlangga juga meminta bagi perusahaan yang masih memakai energi tidak terbarukan bersedia untuk meningkatkan teknologi ke teknologi bersih, penggunaan Carbon Capture Storage (CCS), perdagangan karbon, mempensiunkan dini Pembangkit Listrik Tenaga Batubara, dan juga investasi R&D energi bersih.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti training pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti training pajak dan menjadi Expert di bidang pajak.

Benarkah Digitalisasi Administrasi Perpajakan Mengubah Sistem Kerja Konsultan Pajak?

Benarkah Digitalisasi Administrasi Perpajakan Mengubah Sistem Kerja Konsultan Pajak?

Salah satu cara untuk mengetahui sistem perpajakan dan tata cara dalam mengelola perpajakan, yaitu dengan brevet pajak. Pelatihan pajak Anda dapat dengan mudah memahami bagaimana tata cara serta sistematika dalam membayarkan atau mengelola perpajakan pribadi Anda. Setelah Anda melakukan pelatihan pajak nantinya Anda akan mendapatkan sebuah sertifikat brevet pajak yang dapat Anda gunakan untuk melamar pekerjaan dan menambah kualitas dari diri Anda juga dalam CV Anda.

Perkembangan teknologi serta digitalisasi yang sedang berkembang pada masa sekarang ini akan berpengaruh kepada banyak sektor, salah satu sektor yang akan berpengaruh dengan perkembangan teknologi serta digitalisasi saat ini yaitu perpajakan.

Dengan adanya perkembangan teknologi, serta digitalisasi administrasi mengenai perpajakan. Akan mengubah cara kerja dari seorang profesi konsultan pajak, serta jasa-jasa yang ditawarkan oleh para konsultan pajak tersebut kepada seorang wajib pajak yang membutuhkan bantuan mengenai perpajakan yang sedang dikelolanya. Otoritas pajak serta wajib pajak bersifat konfrontatif berdasarkan pandangan dari ahli perpajakan.

Hal tersebut disebabkan karena tidak adanya data, yang dapat dijadikan sebuah pijakan bagi seorang otoritas pajak ataupun wajib pajak tersendiri. Sementara itu, pada masa yang akan mendatang dengan kehadiran teknologi dan digitalisasi, nantinya hubungan antara otoritas pajak serta wajib pajak akan bergeser secara kooperatif.

Nantinya, kedua belah pihak dari wajib pajak ataupun otoritas pajak haruslah bersifat kooperatif karena data-data mengenai wajib pajak sudah sangat transparan dan dapat dilihat langsung oleh wajib pajak sendiri. Namun, transparansi yang diberikan oleh wajib pajak harus diganjar oleh otoritas pajak dengan suatu kepastian hukum yang berlaku. Jika transparansi perpajakan benar-benar dapat merubah, serta menciptakan kepastian hukum bagi wajib pajak, maka jasa dari konsultan pajak mengenai sengketa akan tergerus.

Maka dari itu, bagi Anda seorang wajib pajak, alangkah baiknya Anda mengetahui bagaimana sistem perpajakan dan tata cara cara dalam membayarkan pajak, dengan Anda mengetahui hal-hal tersebut maka akan memudahkan Anda dalam mengelola perpajakan pribadi Anda.

Perlu Anda ketahui juga, bahwa saat ini rata-rata konsultan pajak masih lebih banyak menawarkan jasa-jasa mengenai sengketa dan audit saja. Namun, dengan berkembangnya digitalisasi, jasa konsultan pajak yang berkaitan mengenai riset dan advisory pajak akan lebih dibutuhkan oleh wajib pajak dibandingkan dengan penawaran jasa sengketa dan audit. Dengan digitalisasi pun konsultan pajak akan lebih banyak mengambil peran dalam membantu seorang wajib pajak untuk menjadi patuh sesuai dengan hukum dan tata aturan yang berlaku berdasarkan undang-undang.

Baca Juga: Apakah Bisa Mengubah Alamat NPWP? Berikut 2 Cara untuk Pengubahan Alamat pada NPWP

Di negara-negara maju pun dengan kepastian hukum pajak yang tinggi, konsultan pajak akan lebih banyak memberikan sebuah kontribusi jasa yang bersifat advisory dan reset yang dapat membantu seorang wajib pajak dalam menjaga kepatuhannya. Untuk menyiapkan seorang konsultan pajak dengan keahlian yang sangat dibutuhkan nantinya mengenai advisory dan reset maka terdapat beberapa hal yang perlu dilakukan oleh setiap stakeholder untuk menyuplai sumber daya manusia yang memiliki keahlian dalam konsultan pajak untuk dapat memberikan kontribusi atau jasa yang bersifat advisory dan riset.

Salah satu cara yang ampuh dalam memberikan sebuah solusi tersebut yaitu dengan melakukan pembaruan kurikulum perpajakan di perguruan perguruan tinggi. Pajak juga merupakan sebuah hal yang memiliki sifat multi. Maka dari itu, pajak harus diartikan dalam hal yang benar dan perlu adanya ajaran dan pendalaman oleh beberapa fakultas di Universitas. Pemerintah perlu untuk melakukan hal tersebut dengan pemberian program studi pajak dengan pendekatan multidisiplin ilmu.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti brevet pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti brevet pajak dan menjadi Expert di bidang pajak.

Perbedaan Antara Akuntansi Komersial VS Akuntansi Perpajakan

Perbedaan Antara Akuntansi Komersial VS Akuntansi Perpajakan

Kursus Pajak – Akuntansi memang memiliki peran penting dalam membantu mengambil keputusan yang berhubungan dengan aspek perekonomian maupun aspek keuangan. Salah satu peranannya ialah untuk membantu tugas manajemen didalam menjalankan fungsi pengawasan serta perencanaan. Tentunya peran akuntansi yang potensial ini disadari oleh banyak perusahaan.

Definisi Akuntansi Komersial dan Akuntansi Perpajakan

Akuntansi Komersial atau yang sering disebut dengan akuntansi umum ialah suatu proses mengidentifikasi, mencatat, mengolah, mengklarifikasi, dan juga menyajikan aktivitas atau transaksi keuangan untuk pihak-pihak yang berkepentingan baik itu pihak internal ataupun pihak eksternal perusahaan.

Sementara itu, akuntansi perpajakan ialah suatu aktivitas pencatatan keuangan yang dilakukan oleh sebuah lembaga atau badan usaha untuk mengetahui jumlah pajak yang harus dibayarkan sesuai perundang-undangan perpajakan.

Persamaan Akuntansi Komersial dan Akuntansi Perpajakan

Terdapat persamaan antar akuntansi komersial dengan akuntansi perpajakan yang bisa dilihat dari berbagai segi diantaranya:

Karakteristik Kualitatif

Persamaan pertama bisa dilihat dari karakteristik kualitatif laporan keuangan berkaitan. Karakteristik kualitatif akuntansi pajak serta komersial diantaranya ialah

  • Relevan: mempunyai umpan balik, mempunyai manfaat yang prediktif, tepat waktu, dan juga lengkap
  • Andal: disajikan dengan jujur, bisa diverifikasi, dan juga netral
  • Bisa dibandingkan: informasi bisa dibandingkan antar entitas maupun antar periode
  • Bisa dipahami: informasi bisa dimengerti oleh seluruh pengguna laporan keuangan.

Sistem Akrual

Pada akuntansi umum ataupun akuntansi perpajakan, standar akuntansi yang dipakai ialah sistem akrual. Pada akuntansi perpajakan diperbolehkan untuk menggunakan sistem campuran yaotu kas dan akrual, namun harus memperhatikan ketentuan yang berlaku misalnya pada pasal 28 UU KUP.

Neraca

Bagian dari laporan keuangan neraca baik itu pada akuntansi umum ataupun akuntansi perpajakan sama yakni yang terdiri dari aset, modal. dan utang.

Konsep Kesatuan Usaha

Kedua jenis dari akuntansi tersebut  menganut prinsip kesatuan usaha yang sama, yang masuk ke dalam konsep dasar akuntansi yaitu adanya pemisahan antara aset dari pemilik dan juga perusahaan.

Baca Juga: Dividen Tidak Terkena Pajak? Ini Dia Ketentuannya

Perbedaan Akuntansi Komersial dan Akuntansi Perpajakan

Lantas apa perbedaan antara keduanya, berikut diantarnya:

Pengguna Laporan Keuangan

Jika dilihat segi pengguna laporan keuangan, pengguna laporan keuangan pada akuntansi komersial ialah  pemegang saham, karyawan, kreditur, manajemen, masyarakat, pemerintah, dan lainnya. Sementara itu, pengguna laporan keuangan pada akuntansi perpajakan ialah fiskus.

Pedoman Penyusun dan Penyajiannya

Pedoman penyusunan dan juga penyajian laporan keuangan pada akuntansi umum menggunakan Pernyataan Standar Akuntansi Keuangan (PSAK) dan juga Interpretasi Standar Akuntansi Keuangan (ISAK). Sedangkan, pedoman penyusunan dan juga penyajian laporan keuangan pada akuntansi perpajakan ialah perundang-undangan perpajakan yang berlaku.

Sifat Informasi

Informasi pada laporan keuangan akuntansi umum sifatnya terbuka atau umum dan bisa digunakan oleh siapapun. Sementara itu, pada akuntansi perpajakan, laporan keuangannya sifatnya tertutup atau rahasia yang hanya diketahui oleh manajemen serta fiskus.

Dasar Pencatatan

Untuk akuntansi komersial, transaksi keuangan dicatat dengan memakai asas substance over form dimana pencatatan ataupun pelaporannya mengutamakan substansi ekonomi dibandingkan dengan hakikat formal dan juga hukum.

Berbeda dengan akuntansi perpajakan dimana transaksi keuangannya dicatat ataupun dilaporkan, apabila telah memenuhi ketentuan perpajakan yaitu dengan mengutamakan hakikat formal maupun hukum dibandingkan substansi ekonominya.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti kursus pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti kursus pajak dan menjadi Expert di bidang pajak.

Apakah Bisa Mengubah Alamat NPWP? Berikut 2 Cara untuk Pengubahan Alamat pada NPWP

Apakah Bisa Mengubah Alamat NPWP? Berikut 2 Cara untuk Pengubahan Alamat pada NPWP

Mengikuti pelatihan pajak akan sangat bermanfaat untuk Anda yang ingin bisa mengelola perpajakannya dengan efektif dan efisien. Biasanya, sertifikat yang diperoleh dari pelatihan pajak atau yang biasa disebut dengan sertifikat brevet pajak ini, akan meningkatkan value Anda ketika melamar pekerjaan di sebuah perusahaan.

Anda tidak perlu khawatir, karena perusahaan besar akan membutuhkan ahli pajak yang setidaknya telah memiliki lisensi atau sertifikat. Seringkali kelas perpajakan seperti ini, diikuti oleh calon konsultan pajak ketika ingin mengikuti USKP. Baik untuk orang yang bekerja di bidang perpajakan maupun tidak, seluruh masyarakat Indonesia wajib mengetahui berbagai informasi yang berkaitan dengan pajak. Misalnya seperti pengubahan data NPWP.

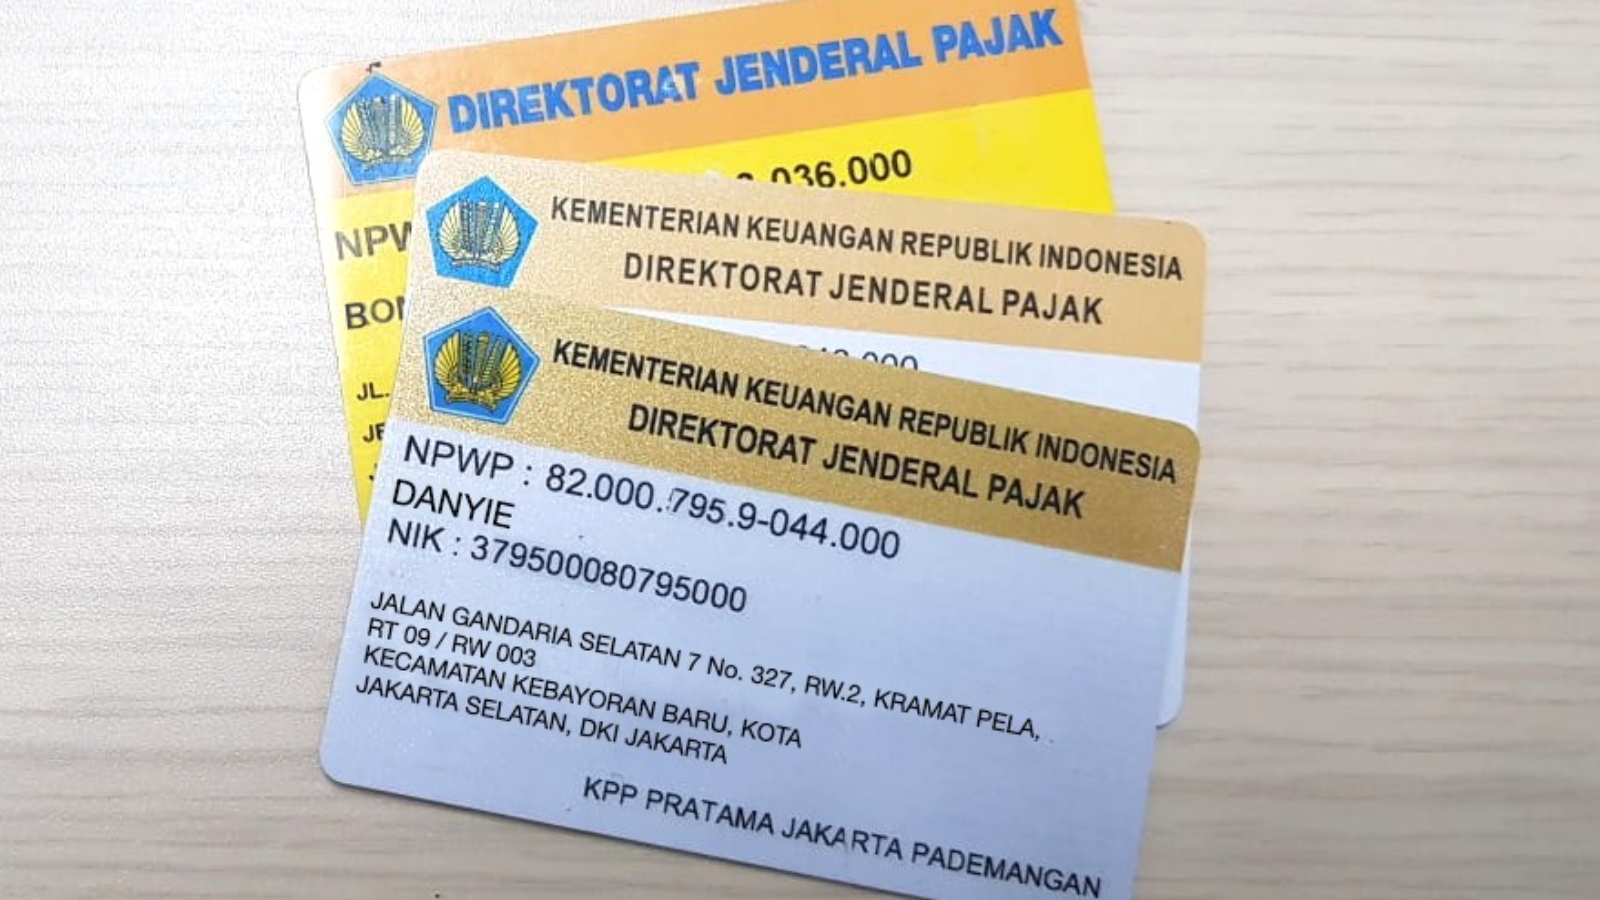
Seperti pengertiannya sendiri bahwa NPWP atau kepanjangan dari Nomor Pokok Wajib Pajak ini merupakan suatu identitas, yang digunakan untuk memenuhi hak dan melaksanakan kewajiban mengenai perpajakan. NPWP merupakan identitas yang wajib dimiliki oleh warga negara yang memiliki penghasilan diatas rata-rata. Untuk bisa memperoleh kartu atau membuat NPWP ini, tentu saja juga perlu memasukkan alamat domisili atau tempat tinggal.

Maka dari itu, untuk beberapa wajib pajak yang telah memiliki NPWP, namun ingin mengubah alamat domisilinya, bertanya-tanya bagaimana cara untuk melakukan pengubahan Alamat tempat tinggal pada kartu NPWP tersebut. Berikut ini adalah beberapa cara untuk melakukan permohonan pindah alamat NPWP, antara lain:

Mengajukan Permohonan Secara Online

Berikut ini adalah beberapa tata cara melakukan permohonan pindah alamat secara online menurut Pasal 33  PER-20/PJ/2013.

  • Permohonan perubahan data Yang dilakukan secara online, awalnya adalah dengan melakukan pengisian, pada formulir perubahan data wajib pajak (WP) pada aplikasi e-registration yang tersedia pada laman Direktorat Jenderal Pajak resmi.
  • Permohonan pemindahan yang telah diajukan oleh pihak WP Melalui aplikasi tersebut dianggap sudah ditandatangani secara digital atau online, sekaligus memiliki kekuatan hukum.
  • Wajib pajak yang sudah mengisi formulir perubahan data NPWP dengan lengkap ada aplikasi e-registration maka perlu mengirimkan dokumen yang disyaratkan pada KPP (Kantor Pelayanan Pajak) lama.
  • Pengiriman dokumen yang disyaratkan tersebut bisa dilakukan dengan cara cara melakukan pengunggahan atau upload salinan digital, maupun softcopy dokumen Melalui aplikasi yang sama. Selain itu juga dapat dilakukan dengan menggunakan surat pengiriman dokumen yang sudah ditandatangani.
  • Jika dokumen yang disyaratkan belum diterima oleh pihak Kantor Pelayanan Pajak, dalam kurun waktu 14 hari kerja setelah permohonan pemindahan online dilakukan, maka permohonan tersebut dianggap tidak pernah diajukan.

Baca Juga: Berbagai Perbedaan Pasal Sanksi yang Dikenakan untuk Pelanggaran Wajib Pajak

Mengajukan Permohonan Secara Tertulis (Pasal 34 PER-20/PJ/2013)

  • Permohonan untuk perubahan data NPWP secara tertulis ini terlebih dahulu dilakukan dengan melakukan pengisian dan menandatangani formulir pemindahan wajib pajak.
  • Wajib pajak yang sudah mengisi dan menandatangani formulir tersebut maka juga harus melengkapi formulir pemindahan tersebut dilampirkan dengan dokumen yang disyaratkan, lalu menyampaikannya pada pihak KPP lama.
  • Penyampaian permohonan pindah alamat NPWP secara tertulis dilakukan secara langsung di KPP lama maupun melalui KP2KP, juga dapat melalui pos maupun melalui perusahaan jasa kurir maupun jasa ekspedisi.
  • Terhadap penyampaian permohonan secara tertulis tersebut, maka KPP lama memberikan bukti penerimaan surat jika permohonan dinyatakan sudah diterima dengan lengkap.
  • Dokumen yang telah disyaratkan merupakan dokumen yang termasuk untuk menunjukkan bahwa tempat tinggal maupun tempat domisili WP menurut keadaan yang sebenarnya pindah ke wilayah kerja KPP lain.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.
Berbagai Perbedaan Pasal Sanksi yang Dikenakan untuk Pelanggaran Wajib Pajak

Berbagai Perbedaan Pasal Sanksi yang Dikenakan untuk Pelanggaran Wajib Pajak

Training pajak atau yang biasa disebut juga sebagai brevet pajak ini akan sangat membantu untuk orang-orang yang ingin bekerja di bidang perpajakan. Misalnya ketika ingin menjadi seorang ahli pajak maupun konsultan pajak. Dengan mengikuti training pajak seperti ini nantinya peserta akan memahami berbagai pengetahuan perpajakan baik dasar maupun lanjutan.

Tentu saja sangat penting untuk mengetahui berbagai hal-hal tentang pajak ketika ingin bekerja di bidang pajak, seperti contohnya dengan mengenal berbagai perbedaan dari sanksi sanksi yang dikenakan untuk wajib pajak yang tidak memenuhi kewajiban perpajakannya.

Salah satu hal yang termasuk dalam pelaksanaan dari self assessment system adalah dengan memperhitungkan pajak, melakukan pembayaran pajak, dan pelaporan pajak yang sesuai dengan kewajiban perpajakan sendiri. Hal ini juga termasuk dalam kendali Direktorat Jenderal Pajak untuk pemenuhan kepatuhan kewajiban pajak dengan pengenaan sanksi pada setiap pelanggaran yang dilakukan oleh pihak wajib pajak sendiri. Dalam bidang pajak sendiri tentu saja terdapat beberapa jenis sanksi yang harus dikenal.

Misalnya seperti bunga, pidana, denda, dan kenaikan, dimana setiap jenis sanksi yang telah disebutkan mempunyai berbagai kriteria tersendiri sesuai dengan pelanggaran yang biasanya sudah dilakukan oleh wajib pajak.

Sanksi Pasal 7 UU KUP

Sanksi pertama dalam perpajakan ini adalah sanksi denda yang akan dikenakan untuk wajib pajak yang tidak memenuhi batas waktu melaporkan SPT. Dimana waktu yang dimaksud merupakan batasan waktu yang diberikan agar melakukan pelaporan surat pemberitahuan pajak sebagaimana yang sudah terdapat pada pasal 3 ayat 3 KUP, yakni untuk surat pemberitahuan pajak masa, terdapat paling lama selama 20 hari batasan waktu yang diberikan seusai Akhir Masa pajak. Akan dikenakan denda jumlah Rp500.000 untuk wajib pajak yang yang terlambat melaporkan SPT masa PPN dan Rp100.000 untuk SPT masa yang lain.

Sanksi Pasal 8 UU KUP

Dalam pasal 8 ayat 2 undang-undang KUHP dijelaskan bahwa wajib pajak melakukan pembetulan SPT tahunan yang menyebabkan Utang pajak akan menjadi lebih besar. Dengan hal tersebut wajib pajak akan mendapat pengenaan sanksi administrasi yang berupa bunga sebesar tarif Bunga per bulan terhadap jumlah pajak yang kurang dibayar.

Baca Juga: Apa yang Harus Dilakukan Agar Bisa Menjadi Konsultan Pajak?

Sedangkan untuk pasal 8 ayat 2A, wajib pajak yang melakukan pembetulan sendiri terhadap SPT masa, sehingga menyebabkan utang pajak menjadi lebih besar maka akan dikenakan sanksi administrasi yang berupa bunga sebesar tarif bunga per bulan atas jumlah pajak yang kurang dibayar. Selain itu juga terdapat pasal 8 ayat 5, jika muncul ketidakbenaran atas pengungkapan SPT yang disebabkan karena Pajak kurang bayar.

Sanksi Pasal 9 UU KUP

Sanksi yang tercantum dalam pasal 9 ayat 2A jika wajib pajak tidak membayarkan pajak terutangnya pada batas jatuh tempo, maka WP yang bersangkutan akan dikenakan sanksi administrasi berupa bunga pajak yang sebesar tarif bunga acuan. Yang diperhitungkan mulai sejak dari tanggal jatuh tempo pembayaran pajak hingga pada tanggal pembayaran.

Sanksi Pasal 13 UU KUP

Dalam pasal 13 ayat 2 tercantum bahwa adanya jumlah kekurangan pajak yang terutang untuk wajib pajak yang kurang membayar dan/atau diberikan NPWP dengan jabatan maupun dikukuhkan sebagai PKP secara jabatan, maka sebesar tarif Bunga per bulan yang diperhitungkan berdasar pada suku bunga acuan ditambah dengan 15% yang dibagi 12 dan berlaku pada tanggal dimulainya perhitungan sanksi.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti training pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti training pajak dan menjadi Expert di bidang pajak.