Era Perpajakan Baru: Menyelidiki Politik Pemerintah - Mengorganisir Sistem Pajak

Era Perpajakan Baru: Menyelidiki Politik Pemerintah – Mengorganisir Sistem Pajak

Pelatihan Pajak – Indonesia saat ini dalam fase baru dari sistem pajaknya, membawa banyak perubahan penting. Untuk membantu masyarakat berhasil dalam perubahan pajak, pendidikan dan sosialisasi menjadi kunci utama. Pemerintah telah meluncurkan program Pelatihan Pajak untuk publik mengenai kewajiban pajak.Di bawah ini adalah prosedur untuk reformasi pajak, tantangan dalam mengimplementasikannya, dan dampak pada masyarakat dan ekonomi.

Pelatihan Pajak Digital Coretax Start: Konversi Manajemen Pajak

Core Tax adalah sistem manajemen kontrol terintegrasi dari Biro Pajak yang mempromosikan pengguna. Sistem ini bertujuan untuk mengatasi berbagai tantangan yang muncul dalam manajemen pajak. Salah satunya adalah tarif pajak PDB yang rendah yang mencapai 10,39% (2022), 10,21% (2023), dan 10,08% (202). Keunggulan utama Coretax adalah: Positum Law Journal, Coretax menawarkan solusi basis data yang bertujuan untuk menyederhanakan proses memori dan manuver otomatis untuk meningkatkan kompensasi pajak. Keuntungan utama CORETAX adalah:

  • Efisiensi: beban manual otomatis, layanan yang dipercepat, dan proses untuk mengurangi kesalahan yang rusak.
  • Transparansi: Pemrosesan data real-time meningkatkan kepercayaan publik dalam sistem pajak.
  • Kepatuhan Pajak: Sistem Sederhana dalam Pembayaran dan Pelaporan Pajak agar menjadi lebih mudah.
  • Desain Politik: Data yang akurat memberikan dukungan kepada pemerintah dalam pengambilan keputusan strategis.

Tantangan Implementasi Coretax

Meskipun reformasi ini membawa banyak manfaat, tantangan dalam pelaksanaannya tetap perlu mendapatkan perhatian. . Berdasarkan laporan dari Universitas Gadjah Mada:

  • Senny Infrastructure: Ada banyak masalah besar dengan implementasi Coretax, termasuk jaringan teknologi yang ada. Untuk Sistem
  • Kesalahan: Fitur -fitur penting seperti verifikasi data dan perpajakan masih stabil.
  • Kurangnya pelatihan: Banyak pengguna tidak sepenuhnya memahami cara kerja sistem baru.

Tingkat PPN Resmi untuk 2025 Naik dari 11% Menjadi 12% Karena Peningkatan Nilai

Peningkatan tarif PPN adalah langkah penting untuk memastikan bahwa pendapatan nasional tetap stabil karena tantangan ekonomi global . Namun, kebijakan ini telah dikritik karena dapat menimbulkan beban pada komunitas berpenghasilan rendah. Pemerintah mempromosikan beban dan memberikan kebutuhan dasar dan pengecualian untuk layanan kesehatan.  Selain itu, penggunaan Dasar Pengenaan Pajak (DPP) dengan nilai 11/12 yang terus dihitung untuk tarif PPN sebesar “11%” juga diperhatikan.

Baca Juga: Menghindari Kesalahan Pelaporan Pajak Badan: Urgensi Pelatihan dan Kepatuhan

Pengenalan Pajak Karbon

Sebagai langkah untuk mendukung agenda keberlanjutan, pemerintah telah memperkenalkan pajak karbon yang memelihara perusahaan yang menghasilkan emisi tinggi. Kebijakan ini bertujuan untuk mempromosikan praktik bisnis yang lebih hijau dan mendukung komitmen global untuk mengatasi perubahan iklim.

Menurut laporan DPR RI (2021), pajak karbon diharapkan dapat membantu Indonesia untuk mencapai tujuannya mengurangi emisi gas rumah kaca sesuai dengan komitmen global. Pajak karbon Indonesia diharapkan dapat mencapai target yang  ditetapkan guna pengurangan emisi gas rumah kaca sesuai dengan partisipasi global.

Dampak pada Ekonomi

  • Kenaikan tarif pajak: Sri Mulyani mengindikasikan bahwa Coretax dapat meningkatkan rasio pajak terhadap PDB sebesar 1,5%.
  • Efisiensi Manajemen: Transisi ke sistem digital memudahkan mengelola basis data wajib pajak yang lebih akurat dan lengkap..

Untuk membantu masyarakat

Selain itu, terdapat Pelatihan Pajak terapan untuk UMKM yang berfokus pada tata cara pelaporan SPT, penggunaan e-Faktur, dan perhitungan PPh Final secara sederhana. Tujuan dari program ini adalah untuk meningkatkan pemahaman masyarakat mengenai sistem pajak yang baru serta mendorong tingkat kepatuhan para pembayar pajak.

Keberadaan zaman baru pajak di Indonesia menunjukkan langkah-langkah strategis pemerintah untuk menciptakan sistem perpajakan yang lebih modern dan efisien menggunakan CORETAX dan pedoman lainnya. Meskipun implementasinya masih memiliki tantangan, terutama dalam kaitannya dengan teknologi dan dorongan pelatihan pengguna, informasi ini memiliki potensi besar untuk mendukung pembangunan ekonomi negara.

Keberhasilan reformasi ini sangat tergantung pada kemampuan pemerintah untuk menyelesaikan masalah teknis dan memastikan bahwa semua pihak memahami kebijakan baru ini. Dengan dukungan teknis seperti pelatihan pajak yang sangat baik seperti CORETAX dan program pendidikan, Indonesia diharapkan untuk menciptakan lingkungan investasi yang lebih baik dan meningkatkan kepatuhan terhadap pembayar pajak secara berkelanjutan.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Pelatihan Pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Pelatihan Pajak dan menjadi Expert di bidang pajak.
Jangan Sampai Salah Memahami Tax Avoidance, Tax Planning, dan Tax Evasion! Ini Batas Tipis Antara Cerdas Pajak dan Kriminal Pajak!

Jangan Sampai Salah Memahami Tax Avoidance, Tax Planning, dan Tax Evasion! Ini Batas Tipis Antara Cerdas Pajak dan Kriminal Pajak!

Training Pajak – Bagi Anda yang membutuhkan pendalaman materi mengenai ketentuan perpajakan yang berlaku di Indonesia pastinya membutuhkan yang namanya training pajak. Training pajak ini akan memberikan bantuan kepada Anda yang terbatas dalam mengakses berbagai kebijakan perundang-undangan perpajakan dengan mendalam.

Oleh karena itu, tidak kalau penting bagi Anda untuk mengetahui berbagai istilah perpajakan yang seringkali disebutkan yang mungkin terdengar sama tetapi mempunyai implikasi dan makna hukum yang berbeda, yaitu tax avoidance tax evasion, dan tax planning. Ketika istilah pajak ini mungkin memiliki hubungan secara strategi untuk wajib pajak dalam melakukan pengelolaan beban pajaknya. Tetapi, terdapat perbedaan yang mendasar yaitu terletak pada niat, metode, dan kepatuhan atas kebijakan yang berlaku.

Memahami perbedaan ketiga istilah ini tentu saja sangat penting, bukan hanya untuk pelaku usaha dan praktisi pajak saja, namun juga untuk masyarakat secara umum.

Apa itu Tax Avoidance?

Tax avoidance termasuk sebagai salah satu upaya yang dapat diterapkan oleh wajib pajak untuk meminimalkan beban pajak melalui pemanfaatan ketidaksempurnaan regulasi atau celah hukum, tanpa secara langsung melanggar peraturan perpajakan yang berlaku. Memang praktik ini sifatnya adalah legal secara formal, tetapi tidak jarang dianggap sebagai tindakan yang tidak etis sebab bertentangan dengan semangat keadilan dalam dunia perpajakan.

Bagaimana Praktiknya?

  • Tax avoidance ini contohnya adalah ketika menempatkan wajib pajak badan di negara tax Haven untuk mendapatkan tarif pajak yang rendah
  • Melakukan transfer pricing yang tidak wajar antara wajib pajak dalam satu grup usaha
  • melakukan perencanaan transaksi bisnis supaya tidak memunculkan kewajiban pajak walaupun secara ekonomi harusnya dibebankan perpajakan.

Apa itu Tax Planing?

Tax planning dinyatakan sebagai proses dalam perancangan aktivitas atau usaha ekonomi wajib pajak supaya beban pajak yang ditanggung menjadi sekecil mungkin tarifnya, tanpa melakukan pelanggaran kebijakan perpajakan yang berlaku. Strategi ini termasuk sebagai manajemen pajak yang lazim dan sah untuk dilakukan dalam dunia bisnis.

Bagaimana Praktiknya?

  • Menentukan strategi atau metode apa yang akan digunakan penyusutan aset tetap yang bisa menghasilkan beban pajak yang lebih rendah
  • Menentukan Seperti apa struktur usaha yang dapat semakin mengefisienkan dari segi perpajakan
  • Mengelola dengan tepat waktu pengakuan pendapatan dan beban untuk maksimalisasi pajak.

Baca Juga: Green Tax dan Green Accounting: Transformasi Fiskal Menuju Ekonomi Berkelanjutan

Apa itu Tax Evasion (Penggelapan Pajak)?

Sangat penting untuk diingat bahwa tax evasion ini termasuk sebagai praktik yang melanggar hukum, yang mana biasanya dilakukan oleh wajib pajak untuk melakukan penghindaran ketika ada penyetoran pajak yang seharusnya disetorkan. Dapat dipastikan bahwa tindakan ini merupakan ilegal dan sifatnya adalah kriminal, titik seperti halnya menyembunyikan penghasilan, memalsukan dokumen, atau bahkan hingga tidak melakukan pelaporan kewajiban pajaknya.

Bagaimana Praktiknya?

  • Tidak melakukan penyampaian laporan keuangan fiktif
  • Tidak melakukan pelaporan seluruh pendapatan dalam SPT atau surat pemberitahuan
  • Menggunakan laporan pajak dengan faktur pajak yang tidak sah atau seringkali disebut dengan faktur fiktif
  • Melakukan penghindaran registrasi sebagai PKP walaupun telah memenuhi syarat untuk menjadi pengusaha kena pajak.

Memahami perbedaan dari ketiga istilah pajak ini pastinya akan sangat penting untuk wajib pajak dan seluruh masyarakat yang ada di Indonesia. Berbagai istilah ini memiliki tujuan masing-masing yang biasanya dilakukan sebagai strategi dalam dunia perpajakan. Tax planning adalah strategi yang legal dan bisa dilakukan oleh seluruh wajib pajak, sementara tax avoidance berada pada kawasan abu-abu yang bisa memunculkan pemeriksaan pajak apabila dianggap sebagai upaya penyalahgunaan ketidaksempurnaan regulasi. Sedangkan, tax evasion dapat dipastikan termasuk sebagai praktik yang wajib untuk dihindari sebab berisiko tinggi untuk merusak reputasi dan mendapatkan sanksi hukum yang berat.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Training Pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Training Pajak dan menjadi Expert di bidang pajak.

Menghindari Kesalahan Pelaporan Pajak Badan: Urgensi Pelatihan dan Kepatuhan

Menghindari Kesalahan Pelaporan Pajak Badan: Urgensi Pelatihan dan Kepatuhan

Pelatihan Pajak – Kepatuhan pajak ini merupakan salah satu kewajiban yang tidak bisa diabaikan oleh badan usaha. Adanya keterlambatan dalam melakukan pelaporan atau pembayaran pajak akan berisi dikenai sanksi administratif selain itu juga dapat mempengaruhi arus kas serta citra perusahaan secara menyeluruh. Berdasarkan dengan undang-undang ketentuan umum dan tatacara perpajakan (UU KUP) adanya keterlambatan dalam pelaporan SPT tahunan pajak penghasilan (PPh) badan akan dikenakan denda sebesar 1 juta, jika keterlambatan pembayaran pajak akan dikenakan bunga perbulan dengan berdasarkan suku bunga acuan yang telah ditetapkan oleh menteri keuangan.

Pelatihan pajak menjadi sarana yang sangat penting dalam upaya ini, karena dapat meningkatkan pemahaman para pelaku usaha terhadap regulasi perpajakan yang seringkali kompleks dan dinamis, sekaligus mendorong terciptanya praktik pelaporan serta pembayaran pada pajak akan lebih akurat, dan tertata, dengan ketentuan yang berlaku.

Apa saja Kesalahan Umum yang Biasanya Terjadi dalam Pelaporan Pajak Badan?

Kesalahan dalam perhitungan pajak yang dikenakan

  • Biasanya kesalahan ini bisa muncul karena:
    Penggunaan tarif yang kurang tepat
  • Perhitungan dasar dalam pengenaan pajak tidak tepat
  • Tidak mencantumkan komponen perpajakan yang wajib dilaporkan

Kurangnya pemahaman pada peraturan pajak terbaru

Peraturan perpajakan yang sering berubah, sehingga kurang update atas:

  • Tarif pajak baru seperti PPh badan 22%
  • Insentif fiskal seperti tax deduction
  • Mekanisme dalam pelaporan pajak digital yaitu e-Faktur dan e-SPT

Hal ini dapat menyebabkan pelaporan yang tidak sesuai aturan sehingga akan berujung terkenanya sanksi.

Adanya kesalahan dalam pengisian SPT tahunan

Kesalahan ini biasanya berupa:

  • Salah input data penghasilan, PPh terutang, serta biaya
  • Tidak melampirkan dokumen yang wajib, seperti laporan keuangan
  • Format yang digunakan tidak sesuai dengan ketentuan dirjen pajak.

Baca Juga: Mengenal SKPKB: Respon Otoritas Pajak Saat Pajak Kurang Bayar

Ketidaksesuaian antara laporan keuangan dan SPT

Perbedaan ini biasanya antara laporan keuangan dan fiskal yang biasanya menjadi sebab utama adanya ketidaksesuaian:

  • Koreksi fiskal tidak dilakukan atau terdapat kesalahan dalam perhitungan
  • Perbedaan pada metode pengakuan
  • Ketidaksesuaian pada data transaksi seperti sistem keuangan dan pelaporan DJP

Bagaimana Cara Menghindari Adanya Kesalahan pada Pelaporan Pajak?

  • Teliti dalam melakukan perhitungan pajak, dengan sistem akuntansi yang handal, serta anda dapat meminta bantuan pada konsultan pajak jika diperlukan.
  • Dengan mengikuti update regulasi, seperti melalui pelatihan pajak, seminar, dll.
  • Menggunakan e-Filing dan e-Billing yang berguna untuk memastikan jika pelaporaN dan pembayaran telah dilakukan secara efisien dan sesuai tenggat waktu.
  • Buat sistem pencatatan yang rapi, dengan dukungan dokumentasi transaksi yang sah.
  • Lakukan rekonsiliasi secara berkala pada laporan keuangan, data PPN, PPh, serta pada sistem DJP.
  • Memastikan semua pengakuan pendapatan serta bebas sudah sesuai dengan ketentuan.

Dari kesalahan dalam pelaporan pajak badan ini akan memiliki dampak serius pada aspek finansial serta operasional perusahaan. Mulai dari denda administratif, pemeriksaan perpajakan, sampai dengan terganggunya hubungan antara mitra dan investor.

Untuk menghindarinya, para badan usaha perlu melakukan:

  • Perkuat sistem pencatatan
  • Mengerti regulasi terupdate
  • Melakukan review pajak secara berkala
  • Menggunakan teknologi serta tenaga ahli seperti konsultan pajak, dll.

Kesimpulannya, Kepatuhan perpajakan bagi badan usaha merupakan aspek krusial dalam menjaga kelangsungan dan kredibilitas operasional perusahaan, karena dengan mematuhi kewajiban pajak, perusahaan tidak hanya menghindari sanksi hukum dan denda, tetapi juga berkontribusi secara aktif terhadap pembangunan negara. Pelatihan Pajak menjadi sarana yang sangat penting dalam upaya ini, karena dapat meningkatkan pemahaman para pelaku usaha terhadap regulasi perpajakan yang seringkali kompleks dan dinamis, sekaligus mendorong terciptanya praktik pelaporan serta pembayaran pada pajak akan lebih akurat, dan tertata, dengan ketentuan yang berlaku.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Pelatihan Pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Pelatihan Pajak dan menjadi Expert di bidang pajak.
Green Tax dan Green Accounting: Transformasi Fiskal Menuju Ekonomi Berkelanjutan

Green Tax dan Green Accounting: Transformasi Fiskal Menuju Ekonomi Berkelanjutan

Kursus pajak bisa menjadi sangat bermanfaat untuk orang-orang yang membutuhkan pemahaman tentang Ketentuan perundang-undangan perpajakan. Karena dalam kelas perpajakan seperti kursus pajak tersebut pesertanya akan mendapatkan materi mengenai kebijakan perpajakan yang berlaku di Indonesia. Bagi Anda yang ingin memahami kebijakan pajak yang berlaku di Indonesia, maka juga tidak kalah penting untuk mengetahui apa itu yang namanya pajak hijau dan Green accounting.

Perlu diketahui bahwa Indonesia sedang menghadapi tantangan yang besar dalam menangani perubahan iklim dan mendorong pertumbuhan ekonomi yang berkelanjutan. Untuk memberikan respon terhadap kasus ini, pemerintah mulai mengimplikasikan pendekatan keuangan yang lebih hijau melalui instrumen seperti pajak hijau dan Green accounting.

Fungsi dari pajak hijau adalah untuk media atau alat fiskal yang memberikan insentif atau disinsentif menurut pengaruh lingkungan dari kegiatan ekonomi, seperti halnya penggunaan bahan bakar fosil dan emisi karbon. Di samping itu, Green accounting juga memungkinkan perusahaan agar bisa melakukan pengukuran dan pelaporan dampak lingkungan atas aktivitas operasional yang dilakukan sebagai bagian dari tanggung jawab sosial sekaligus transparansi keuangan.

Mengenal Pajak Hijau

Green tax atau pajak hijau merupakan bentuk dari kebijakan fiskal yang dibebankan terhadap kegiatan maupun produk yang dampaknya negatif untuk lingkungan. Tujuan utama dari kebijakan ini supaya mampu mendorong perubahan perilaku ekonomi melalui mekanisme pasar, sehingga para pebisnis dan masyarakat ikut terdorong untuk melakukan praktik yang semakin ramah lingkungan. Berikut ini adalah beberapa kategori pajak hijau di Indonesia, antara lain:

  • Pajak Karbon: Pajak ini dibebankan terhadap emisi karbon yang digunakan oleh di sektor transportasi dan industri supaya dapat menurunkan emisi gas rumah kaca.
  • Pajak Energi: Pajak energi diperlukan untuk pihak-pihak yang mengonsumsi bahan bakar fosil maupun energi yang tidak terbarukan lainnya, yang Tujuannya adalah untuk mendukung efisiensi dan penggunaan energi terbarukan agar lebih bermanfaat.
  • Pajak Limbah: Pajak ini akan diimplementasikan untuk produksi maupun pembuangan limbah supaya dapat mendukung pengurangan sampah dan meningkatkan kegiatan daur ulang.

Baca Juga: Pajak Hijau dan Green Accounting di Indonesia

Mengenal Green Accounting

Akuntansi hijau atau green accounting merupakan sistem pelaporan keuangan yang mengkonsolidasikan aspek lingkungan dalam penghitungan biaya dan nilai perusahaan. Sistem pelaporan keuangan ini bertujuan agar dapat memberikan cerminan secara keseluruhan mengenai dampak lingkungan dari kegiatan perusahaan.

Walaupun memang belum ada kebijakan khusus untuk usaha kecil menengah, namun praktek Green accounting di Indonesia sudah diatur melalui Peraturan Pemerintah Nomor 47 tahun 2012 mengenai tanggung jawab sosial dan lingkungan perseroan terbatas yang mana sebelumnya lanjutan dari Undang-Undang Nomor 40 Tahun 2007. Selain itu, penerapannya secara sukarela dilakukan oleh perusahaan besar ketika menyusun laporan keuangan berkelanjutan.

Adakah Tantangan dan Hambatan dalam Penerapannya?

  • Rendahnya kesadaran dan kesiapan dunia bisnis: Ada banyak perusahaan yang belum memahami seperti apa pengaruh jangka panjang dari green accounting ataupun insentif yang diberikan dari pajak hijau.
  • Belum adanya kebijakan yang mengikat untuk seluruh skala bisnis: Kebijakan yang ada pas pada saat ini secara garis besar masih berlaku untuk perusahaan besar saja, belum mampu menyentuh UMKM secara struktural.
  • Dilema ekonomi vs lingkungan: Pada saat ini, transisi energi bersih mahal dan dianggap dapat membebani industri yang bergantung pada bahan bakar fosil yang tak terbarukan.
  • Batasan teknologi dan infrastruktur: Pengembangan energi yang terbarukan dan sistem monitoring lingkungan pada saat ini masih menghadapi berbagai tantangan dan hambatan dalam hal pendanaan dan teknologinya.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Kursus Pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Kursus Pajak dan menjadi Expert di bidang pajak.
Pajak Hijau dan Green Accounting di Indonesia

Pajak Hijau dan Green Accounting di Indonesia

Training Pajak – Kesadaran akan pentingnya perlindungan lingkungan kini meningkat, baik secara internasional maupun nasional. Pemerintah, dunia usaha, dan individu perlu berperan aktif dalam melindungi sumber daya alam. Salah satu pendekatan yang mulai diterapkan di beberapa negara, termasuk Indonesia, adalah penerapan pajak hijau dan akuntansi hijau. Dalam konteks ini, pemahaman mendalam tentang kebijakan fiskal berbasis ekologi menjadi penting, oleh karena itu training pajak yang membahas aspek keberlanjutan dan ekologi semakin relevan dan diperlukan.

Pajak Hijau dan Tujuannya

Pajak hijau merupakan instrumen kebijakan fiskal yang bertujuan untuk mendorong pelaku ekonomi bersikap lebih ramah lingkungan. Konsep ini bekerja dengan memberikan insentif bagi praktik bisnis berkelanjutan dan memberikan beban tambahan yang menghambat atau menambah aktivitas yang menimbulkan polusi. Misalnya, perusahaan dengan emisi karbon tinggi akan menghadapi pajak tambahan, sementara perusahaan yang menggunakan energi terbarukan mungkin menerima keringanan pajak atau insentif fiskal lainnya.

Gagasan penerapan pajak hijau di Indonesia telah muncul dalam berbagai kebijakan, salah satunya adalah wacana perpajakan karbon yang tertuang dalam Undang-Undang Harmonisasi Kebijakan Perpajakan Tahun 2021 (UU HPP). Pajak karbon akan menjadi awal dari sistem fiskal yang berfokus tidak hanya pada pendapatan pemerintah tetapi juga pada dampak lingkungan dari aktivitas ekonomi. Hal ini jelas mempengaruhi strategi bisnis dan perencanaan keuangan perusahaan dan harus dipahami melalui pendekatan profesional seperti training pajak yang meneliti dampak peraturan terhadap operasi perusahaan.

Pajak Hijau Sebagai Pelengkap Pajak Hijau

Selain perpajakan hijau, konsep akuntansi hijau atau akuntansi lingkungan juga mulai berkembang. Akuntansi hijau adalah sistem pencatatan keuangan yang menyertakan dampak dan biaya lingkungan dalam laporan keuangan selain aspek ekonomi. Ini termasuk biaya pembuangan limbah, reklamasi lahan, konsumsi energi, dan denda lingkungan.

Di Indonesia, akuntansi hijau masih dalam tahap pengembangan dan belum menjadi kewajiban hukum yang komprehensif. Namun, beberapa perusahaan besar, terutama di sektor energi, pertambangan, dan manufaktur, telah mulai menerapkan prinsip tersebut pada beberapa pelaporan keberlanjutan mereka. Penerapan akuntansi hijau tidak hanya menciptakan transparansi tetapi juga meningkatkan reputasi perusahaan di mata investor dan publik.

Pemerintah melalui Kementerian Lingkungan Hidup dan Kehutanan (KLHK) dan Kementerian Keuangan mendorong integrasi prinsip-prinsip lingkungan hidup dalam proses perencanaan dan pelaporan anggaran publik. Hal ini menunjukkan bahwa arah kebijakan fiskal dan pengelolaan keuangan publik akan semakin mendorong pembangunan berkelanjutan di masa mendatang.

Baca Juga: Merger Tanpa Beban: Harapan Baru Lewat Revisi Regulasi Pajak dan Kursus Perpajakan

Pendidikan dan pelatihan sangat penting dalam proses transformasi ini. Oleh karena itu, berpartisipasi dalam pelatihan perpajakan tentang aspek lingkungan, perpajakan hijau, dan akuntansi hijau dapat memberikan wawasan yang komprehensif bagi praktisi pajak, akuntan, dan pembuat kebijakan perusahaan untuk beradaptasi dengan peraturan yang terus berkembang.

Tantangan dan Prospek di Indonesia

Meskipun prospeknya bagus, penerapan pajak hijau dan akuntansi hijau di Indonesia masih menghadapi banyak tantangan. Salah satunya adalah kurangnya kesadaran di kalangan dunia usaha terhadap pentingnya perlindungan lingkungan sebagai bagian dari tanggung jawab bisnis. Selain itu, kurangnya standar nasional wajib untuk pendaftaran tanaman menjadi kendala bagi penerapan sistem ini secara luas.

Namun ada banyak harapan untuk masa depan. Dukungan internasional, meningkatnya kesadaran konsumen, dan komitmen pemerintah untuk mencapai target emisi karbon dapat menjadi pendorong untuk mempercepat penerapan kedua konsep ini. Dengan regulasi yang tepat, insentif yang tepat, dan pendidikan berkelanjutan melalui training pajak, pajak hijau dan akuntansi hijau dapat menjadi fondasi ekonomi Indonesia yang lebih bertanggung jawab terhadap lingkungan dan berkelanjutan.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Training Pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Training Pajak dan menjadi Expert di bidang pajak.
Mengenal SKPKB: Respon Otoritas Pajak Saat Pajak Kurang Bayar

Mengenal SKPKB: Respon Otoritas Pajak Saat Pajak Kurang Bayar

Brevet pajak biasanya diikuti oleh orang-orang yang ingin bekerja di dunia perpajakan seperti konsultan pajak atau ketika ingin menjadi staf pajak pada suatu perusahaan. Karena melalui kelas perpajakan seperti brebet pajak tersebut anda bukan hanya akan mendapatkan sertifikasi perpajakan namun juga pengetahuan tentang kebijakan perundang-undangan pajak yang berlaku di Indonesia.

Apabila tujuan Anda mengikuti kelas perpajakan seperti ini adalah terjun ke dunia kerja perpajakan, maka juga tidak kalah penting bagi anda untuk memahami istilah-istilah dalam perpajakan seperti yang akan dibahas dalam ulasan berikut ini Surat Ketetapan Pajak Kurang Bayar. Perlu diketahui bahwa istilah tersebut termasuk sebagai hal penting yang harus dipahami oleh calon konsultan pajak atau staf pajak dalam dunia perpajakan.

Istilah tersebut merujuk pada surat resmi yang dilakukan penerbitannya oleh DJP atau Direktorat Jenderal Pajak pada saat ditemukan bahwa total pajak yang sudah disetorkan oleh wajib pajak lebih kecil dibandingkan dengan yang dibayarkan seharusnya. Dalam praktiknya, Surat Ketetapan kurang bayar atau yang seringkali disebut dengan SKPKB ini tidak jarang menjadi awal mula adanya proses penyesuaian hingga bahkan adanya sengketa pajak.

Apa Saja Jenis Pajak yang Bisa Diterbitkan dengan SKP atau Surat Tagihan?

Direktorat Jenderal Pajak mempunyai wewenang untuk melakukan penerbitan segala jenis Surat Ketetapan maupun surat tagihan sebagai bentuk upaya atas penegakan kepatuhan pajak. Terdapat tiga surat utama yang biasanya dipergunakan yaitu Surat Ketetapan Kurang Bayar, Surat Ketetapan Kurang Bayar Tambahan, dan yang terakhir adalah Surat Tagihan Pajak. Semua jenis surat ini biasanya akan dikeluarkan jika ada terjadi adanya kekurangan penyetoran pajak, ketidaksesuaian dalam melaporkan SPT, serta kesalahan administrasi. Pada saat SKPKB ini bisa diterbitkan untuk segala jenis pajak, maka akan menjadi kewenangan pemerintah pusat, diantaranya:

  • PPh (Pajak Penghasilan)
  • PPN (Pajak Pertambahan Nilai)
  • PPnBM (Pajak Penjualan atas Barang Mewah
  • Bea Materai
  • Pajak Penjualan
  • Pajak Karbon

Baca Juga: PMK No. 27/2025: Menata Ulang Mekanisme Penggantian PPN & Biaya Hibah

Bagaimana Kondisi dan Penyebab SKPKB Diterbitkan?

Surat Ketetapan Pajak bayar ini tidak mungkin serta merta diterbitkan begitu saja, karena termasuk sebagai surat hasil dari proses pemeriksaan yang telah dilakukan oleh otoritas pajak sebelumnya terhadap kewajiban pajak dari entitas pajak. Penerbitan Surat Ketetapan Pajak kurang bayar umumnya merupakan tanda bahwa terdapat indikasi adanya kekurangan dalam penyetoran pajak yang signifikan ataupun juga ketidak sesuaian saat melakukan pelaporan pajak. Berikut ini adalah beberapa kondisi yang bisa memicu terjadinya penerbitan Surat Ketetapan Pajak Kurang Bayar, antara lain:

Terdapat Pajak yang Kurang atau Tidak Dibayarkan

Penyebab paling utama SKPKB terbit adalah karena pajak yang kurang atau tidak dibayarkan. Apabila sudah proses pemeriksaan, otoritas pajak menemukan adanya jumlah pajak yang dibayarkan oleh Wajib Pajak kurang dari kewajiban yang seharusnya dibayarkan, secara otomatis surat ini akan terbit.

Tidak Lapor SPT Tepat Waktu

Batas waktu penyampaian surat pemberitahuan telah diatur dalam UU kup pasal 3 ayat 3, Apabila wajib pajak tidak melaporkan sesuai dengan batas waktu tersebut walaupun telah diberikan teguran secara tertulis, maka Dirjen Pajak memiliki kewenangan untuk melakukan penerbitan SKPKB.

Kesalahan dalam PPN dan PPnBM

Dalam skema PPN dan PPnBM Surat ketetapan yang satu ini mungkin akan diterbitkan jika ditemukan adanya wajib pajak yang mengklaim kompensasi pajak masukan seperti halnya tarif 0% dan namun tidak sesuai dengan aturan atau syarat semestinya.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Brevet Pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Brevet Pajak dan menjadi Expert di bidang pajak.
Merger Tanpa Beban: Harapan Baru Lewat Revisi Regulasi Pajak dan Kursus Perpajakan

Merger Tanpa Beban: Harapan Baru Lewat Revisi Regulasi Pajak dan Kursus Perpajakan

Kursus Pajak – Rencana pemerintah dalam memperbarui peraturan perpajakan tentang aksi korporasi seperti penggabungan serta pengambilalihan usaha menarik perhatian yang serius dari para pelaku pasar modal. Bursa Efek Indonesia (BEI), melalui direktur uatamnya, meyatakan jika walaupun belum menerima adanya masukan resmi, pihaknya menilai jika revisi pada kebijakan ini akan memiliki dampak positif terhadap volume transaksi pada pasar saham.

Penyesuaian regulasi pajak terhadap praktik merger menjadi topik penting dalam kursus pajak karena mencerminkan dinamika hukum perpajakan yang terus berkembang mengikuti kebutuhan dunia usaha. Dalam proses merger, aspek perpajakan seperti pengalihan aset, penilaian kembali nilai wajar, hingga potensi penghindaran pajak harus diatur secara jelas agar tidak menimbulkan celah hukum maupun beban pajak berganda.

Apa Alasan Pemerintah yang Sangat Ingin Melakukan Evaluasi Pajak Merger dan Akuisisi?

Keadaan ekonomi global saat ini yang sedang penuh tekanan, menjadi salah satu akibat dari kebijakan perdagangan internasional yang semakin protektif, memperngaruhi adanya stabilitas pada banyak perusahaan dalam negeri. Menteri keuangan mengatakan jika ditengah situasi seperti ini, fleksibilitas perusahaan dalam melakukan konsolidasi pada bisnis akan menjadi sangat penting. Ia juga mengatakan banyaknya pelaku usaha akan memberikan masukan kepada kementrian keuangan jika aturan perpajakan kerap memperlambat atau membebani proses merger serta akuisisi.

Oleh hal itu, maka pemerintah harus menyusun kebijakan baru yang lebih mendorong efisiensi serta ketahanan pada bisnis nasional. Selain itu Melalui kursus pajak yang membahas penyesuaian ini, peserta tidak hanya memahami ketentuan teknis dalam perpajakan merger, tetapi juga memperoleh wawasan praktis mengenai strategi kepatuhan yang efisien dan sesuai dengan regulasi terbaru.

Adapun kerangka aturan saat ini yang masih diberlakukan pajak atas merger yang berdasarkan ketentuan pada pasal 4 undang-undang pajak penghasilan dimana setiap keuntungan yang muncul dari peleburan, penggabungan, pemecahan, ataupunbentuk reorganisasi bisnis lainnya akan dianggap sebagai pendapatan kena pajak. Sedangkan pada peraturan menteri keuangan (PMK) no 43/PMK.03/2008 yang memberikan opsi untuk menggunakan nilai buku untuk dasar dari perhitungan pajak dalam merger atau akuisi, selama tindakan tersebut yang tidak dilakukan untuk tujuan menghindari adanya kewajiban pajak.

Baca Juga: Tarif Timbal Balik (Reciprocal Tariff): Strategi Dagang dan Implikasinya dalam Kebijakan Fiskal

Pentingnya untuk para Pelaku Pasar

Respons terhadap rencana revisi ini cukup positif. Menurut BEI, adanya penyerdahaan kebijakan pajak dalam merger serta akuisisi ini akan membaut lebih banyak lagi perusahaan mempertimbangkan konsolidasi sebagai strategi pertumbuhan. Hal ini akan dapat meningkatkan aktivitas pada bursa saham dan akan memberikan sinyal optimisme untuk para investor. Langkah seperti ini nantinya juga akan diharapkan mendorong sektor-sektor usaha lain yang ingin melakukan ekspansi, akan tetapi selama ini tertahan karena pertimbangan beban pajak saat merger atau peleburan pada usaha.

Upaya pemerintah dalam mengevaluasi dan menyesuaikan ketentuan perpajakan atas aksi korporasi merupakan langkah penting dalam menjaga keberlangsungan dan daya saing dunia usaha di Indonesia. Dengan memberikan ruang bagi merger dan akuisisi yang lebih efisien, pemerintah tidak hanya mendorong pertumbuhan bisnis, tetapi juga memperkuat struktur ekonomi nasional secara keseluruhan.

Dukungan fiskal yang tepat akan menjadi penopang penting dalam mempercepat pemulihan dan transformasi ekonomi, terutama di tengah tekanan eksternal seperti kebijakan dagang internasional yang semakin agresif. Dalam konteks ini, penyelenggaraan kursus pajak yang membahas regulasi terbaru serta implikasi perpajakan atas aksi korporasi menjadi sangat relevan, karena dapat membantu para pelaku usaha, konsultan, dan aparatur negara memahami secara komprehensif kerangka hukum dan strategi kepatuhan yang dibutuhkan dalam menghadapi dinamika ekonomi dan kebijakan fiskal yang terus berkembang.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Kursus Pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Kursus Pajak dan menjadi Expert di bidang pajak.
Tarif Timbal Balik (Reciprocal Tariff): Strategi Dagang dan Implikasinya dalam Kebijakan Fiskal

Tarif Timbal Balik (Reciprocal Tariff): Strategi Dagang dan Implikasinya dalam Kebijakan Fiskal

Brevet Pajak – Dalam dunia perdagangan internasional, banyak istilah yang digunakan untuk menggambarkan dinamika antara negara-negara yang saling berdagang. Salah satu istilah dalam perdagangan dunia yang paling menjadi perhatian yaitu tarif timbal balik (reciprocal tariff). Istilah ini menjadi semakin relevan dalam era globalisasi, di mana negara-negara berusaha menyeimbangkan kepentingan domestik dan hubungan luar negeri. Bagi para ekonom dan praktisi fiskal, terutama mereka yang memiliki pemahaman tentang brevet pajak, istilah ini sering kali menarik perhatian karena berhubungan langsung dengan kebijakan fiskal dan perdagangan.

Apa itu Tarif Timbal Balik?

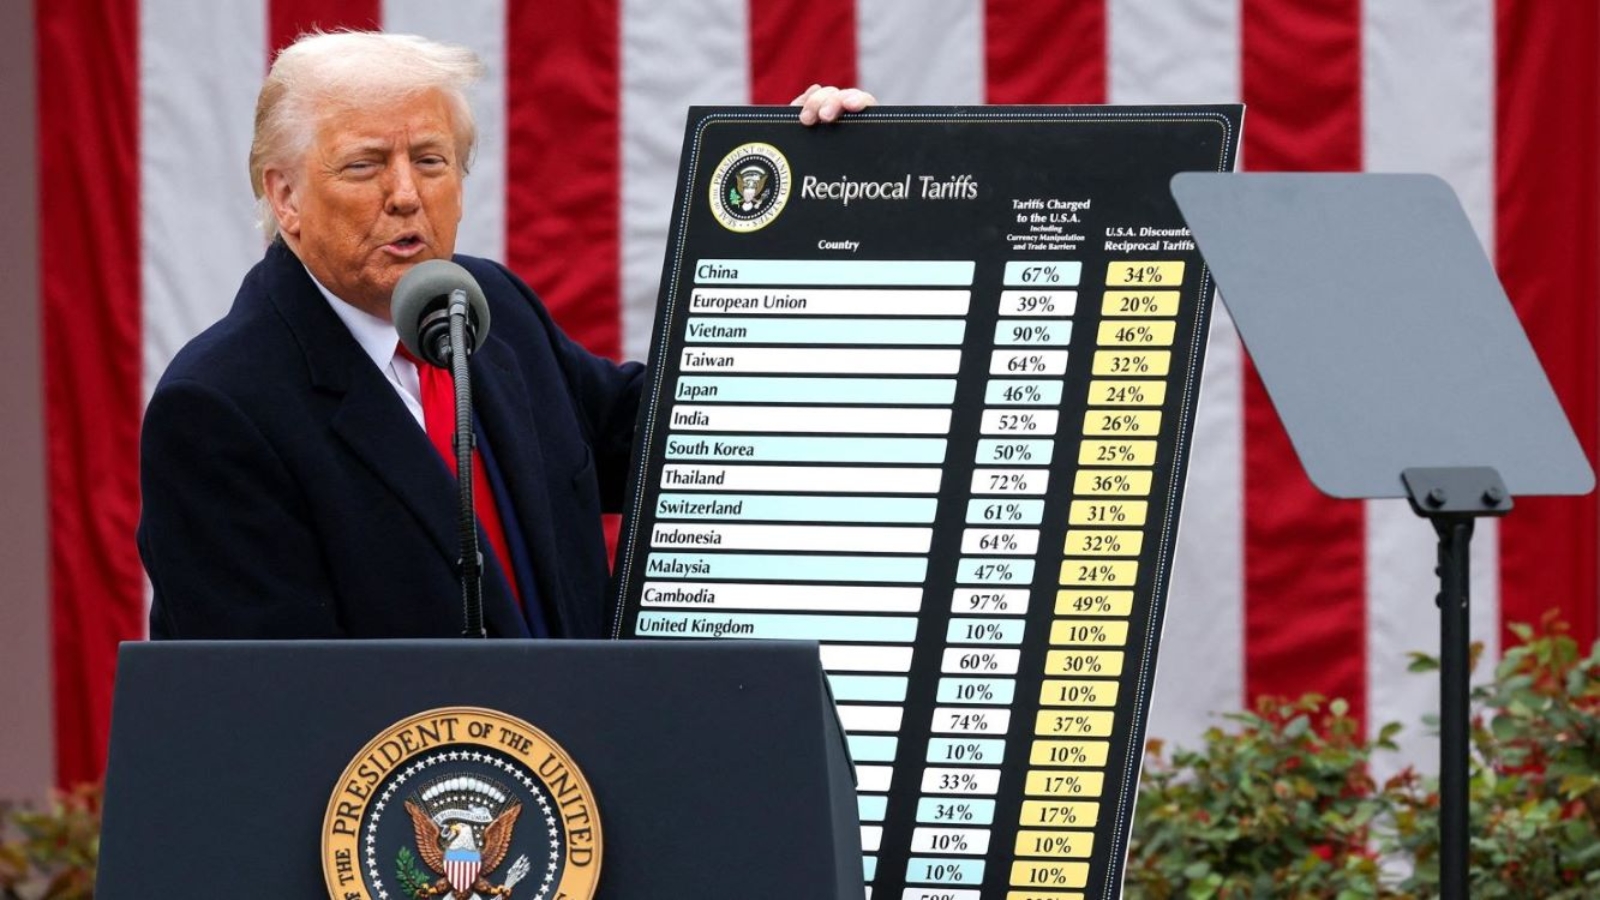
Tarif timbal balik merupakan suatu kebijakan dalam perdagangan yang dilandasi kesepakatan oleh dua negara atau lebih guna memberikan perlakukan tarif yang setara pada barang-barang impor yang saat itu diperdagangkan diantara mereka. Dengan melewati kebijakan seperti ini, negara-negara ang sedang terlibat sepakat untuk mengurangi ataupun menghapus tarif impor atas produk tertentu secara timbal balik. Bertujuan untuk menciptakan kondisi perdagangan lebih adil, setara, dan seimbang.

Tarif bilateral tidak hanya merupakan alat untuk negosiasi perdagangan tetapi juga alat untuk diplomasi ekonomi. Dalam beberapa kasus, penggunaan tarif ini digunakan sebagai sarana untuk menekan negara lain agar menurunkan tarif impor, membuka pasar, atau mematuhi perjanjian perdagangan.

Fungsi dan Tujuan Eksekutif

Salah satu fungsi utama tarif timbal balik adalah untuk melindungi industri dalam negeri dari praktik perdagangan luar negeri yang dianggap merugikan. Misalnya, jika suatu negara yakin bahwa pasar asing mengenakan tarif tinggi pada produk mereka, maka mereka dapat menggunakan tarif timbal balik untuk mengklaim perlindungan dan kesetaraan. Dalam hal ini, tarif bukan sekadar instrumen fiskal, tetapi alat diplomasi perdagangan.

Dalam konteks brevet pajak, penting bagi profesional pajak untuk memahami dampak kebijakan tarif ini terhadap aktivitas ekspor-impor, pelaporan pajak internasional, dan perencanaan pajak perusahaan multinasional. Karena tarif dapat memengaruhi harga produk, pajak, dan laba perusahaan, memahami kebijakan ini sangat penting untuk mengembangkan strategi pajak yang efektif.

Contoh Penggunaan Tarif Peralihan

Contoh terkenal dalam sejarah tarif timbal balik adalah sengketa perdagangan antara Amerika Serikat dan China. Ketika Amerika Serikat melakukan kenaikan tarif atas barang-barang impor dari China, Maka pemerintah China akan menanggapi, mereka juga akan menaikkan tarif atas dasar produk-produk dari Amerika Serikat. Hal ini mengakibatkan perang saudara yang memengaruhi banyak sektor industri di kedua negara, termasuk petani, produsen, dan konsumen.

Baca Juga: Bagaimana Pengenaan Pajak pada Bank Digital?

Kritik dan Tantangan

Meskipun tarif bilateral bertujuan untuk menciptakan keadilan, banyak pihak mengkritik kebijakan tersebut. Salah satu kritik utama adalah bahwa perang tarif dapat menyebabkan ketidakstabilan ekonomi global, meningkatkan biaya barang bagi konsumen, dan memperburuk hubungan diplomatik antarnegara. Selain itu, pelaku bisnis mungkin terpengaruh oleh ketidakpastian dalam kebijakan perdagangan, yang dapat menghambat investasi dan pertumbuhan bisnis.

Untuk mengatasi ancaman ini, diperlukan pendekatan yang seimbang antara perlindungan dan kerja sama. Diplomasi ekonomi dan partisipasi dalam perjanjian perdagangan multilateral seperti WTO (Organisasi Perdagangan Dunia) dapat menjadi jalan tengah dalam menyelesaikan sengketa tarif antar negara.

Tarif timbal balik merupakan alat penting dalam kebijakan perdagangan internasional yang bertujuan untuk menjaga keadilan dan keseimbangan antarnegara. Meskipun ada manfaat melindungi industri dalam negeri, kebijakan ini menghadirkan banyak tantangan. Oleh hal itu, dalam penerapan tarif timbal balik ini harus hati-hati serta mempertimbangkan dampak menyeluruh.

Bagi para profesional yang memahami Brevet Pajak, keakraban dengan pajak bersama tidak hanya meningkatkan pemahaman tetapi juga menjadi alat strategis dalam merumuskan kebijakan fiskal perusahaan atau pemerintah. Dengan pemahaman yang baik, tantangan perdagangan internasional dapat diatasi dengan persiapan dan struktur yang lebih baik.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Brevet Pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Brevet Pajak dan menjadi Expert di bidang pajak.
Perbankan Digital, Bagaimana Reformasi Pajak di Dunia Internet?

Perbankan Digital, Bagaimana Reformasi Pajak di Dunia Internet?

Training pajak akan sangat dibutuhkan jika Anda ingin memasuki dunia kerja. Sebab, kelas perpajakan seperti training pajak ini akan meningkatkan skill perpajakan Anda yang akan dibutuhkan di dunia kerja. Seiring dengan perkembangan teknologi informasi dan komunikasi yang semakin pesat, perbankan digital telah muncul sebagai pilihan perbankan pengganti yang semakin populer di Indonesia.

Bank digital merupakan jawaban kontemporer dalam industri keuangan karena efektivitas biaya, aksesibilitas, dan layanan yang sepenuhnya digital. Namun, terkadang memang kesulitan tersendiri dalam hal perpajakan bank digital. Perpajakan di industri ini memerlukan perhatian khusus karena strategi bisnisnya yang berbasis teknologi, volume transaksi yang besar, dan keterlibatan lintas yurisdiksi.

Struktur Peraturan untuk Perpajakan Bank Digital

Klasifikasi dan fungsi bank digital, termasuk persyaratan modal, manajemen risiko, dan perlindungan konsumen, diatur dalam POJK No. 12/POJK.03/2021 tentang Bank Umum. Landasan pemungutan PPN atas produk dan layanan digital, termasuk layanan keuangan digital, adalah PMK No. 48/PMK.03/2020.

Kebijakan PPN digital yang mulai berlaku pada tahun 2020 secara signifikan meningkatkan penerimaan negara dan berfungsi sebagai mekanisme kontrol untuk aktivitas digital lintas batas, menurut penelitian Hutabarat & Siregar (2022).

Jenis Pajak yang Dibebankan ke Bank Online

Pajak Penghasilan (PPh)

Bank digital harus membayar pajak penghasilan badan atas keuntungan mereka sebagai entitas bisnis. Selain itu, perusahaan asing yang memiliki basis pengguna aktif tetapi tidak memiliki kehadiran fisik di Indonesia akan dikenakan pajak penghasilan di bawah prinsip Significant Economic Presence (SEP).

PPN (Pajak Pertambahan Nilai)

Layanan tertentu yang ditawarkan oleh bank digital dapat dikenakan PPN. Kementerian Keuangan memperkirakan bahwa sektor digital berpotensi menghasilkan pendapatan PPN sebesar Rp 10 triliun per tahun, menjadikannya sektor yang signifikan bagi basis pajak nasional.

Kesulitan dengan Perpajakan Bank Digital

Kompleksitas Peraturan

Peraturan perpajakan yang berkaitan dengan sektor digital masih belum jelas. Untuk menghindari kesenjangan pajak, pengertian bentuk usaha tetap dan kehadiran ekonomi signifikan (BUT) harus diselaraskan dengan norma-norma global.

Kesenjangan dalam Infrastruktur Teknologi

Sejumlah besar tekfin kecil dan UMKM digital masih belum memiliki mekanisme pelaporan digital. Menurut Affardi (2024), hanya 30% peserta UMKM yang menggunakan sistem pencatatan keuangan digital, yang membuat pengawasan menjadi sulit.

Baca Juga: Tak Perlu Panik Kalau Laporan Belum Siap: Formulir 1770Y-1771$Y Penyelamat Pajak Anda

Rendahnya Kepatuhan Wajib Pajak

Pebriana Arimbhi melaporkan bahwa 65% pelaku ekonomi digital tidak sepenuhnya menyadari tanggung jawab perpajakan mereka, terutama terkait PPN atas transaksi digital lintas platform.

Kemungkinan yang Dihadirkan oleh Pajak Bank Digital

Pertumbuhan Pendapatan Negara

Sebagai salah satu pilar utama pembiayaan pembangunan, sektor digital diperkirakan akan menghasilkan pendapatan negara sebesar Rp33 triliun pada tahun 2025.

Mendorong Transformasi Digital

Perpajakan yang adil dan kontemporer dapat mendorong integrasi sistem pelaporan berbasis teknologi dan mendorong transformasi digital di sektor perbankan.

Mencapai Perpajakan yang Adil

Pemerintah menyamakan kedudukan perusahaan lokal yang sebelumnya dirugikan oleh ketidakadilan kebijakan dengan mengenakan pajak kepada pelaku ekonomi digital multinasional.

Saran untuk Memperbaiki Undang-Undang Pajak Digital

Mereformasi Kerangka Hukum

  • Menambahkan definisi operasional bank digital, aset digital, dan transaksi turunannya ke dalam UU PPh dan UU PPN.
  • Menyesuaikan definisi operasional bank digital dan aset digital, serta transaksi turunannya dengan persyaratan Pilar Satu dan Dua OECD.

Pengembangan Infrastruktur Digital

  • Integrasi data transaksi dengan menggunakan sistem DJP online
  • Penerapan teknologi kecerdasan buatan (AI) untuk pemantauan otomatis atas data transaksi yang masif dan analisis risiko.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti Training Pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti Training Pajak dan menjadi Expert di bidang pajak.
Bagaimana Pengenaan Pajak pada Bank Digital?

Bagaimana Pengenaan Pajak pada Bank Digital?

Pelatihan Pajak – Seiring dengan berkembang pesatnya teknologi informasi dan komunikasi di Indonesia, bank digital saat ini telah menjadi alternatif layanan perbankan yang semakin banyak diminati. Kemudahan dalam akses, layanan serta efisiensi biaya yang sepenuhnya berbasis digital telah menjadikan bank digital salah satu solusi modern dalam dunia keuangan. Seiring dengan transformasi digital, pemerintah perlu memastikan bahwa bank digital menjalankan kewajiban perpajakannya secara adil dan transparan, termasuk aspek pemotongan, pelaporan, dan pembayaran pajak atas layanan digital yang diberikan.

Dalam konteks ini, pelatihan pajak bagi pelaku industri perbankan digital sangat penting untuk meningkatkan pemahaman mereka terhadap regulasi perpajakan yang berlaku, mencegah potensi ketidakpatuhan, serta mendukung penerapan prinsip keadilan dan kepastian hukum dalam sistem perpajakan nasional.

Akan tetapi, adanya pemajakan terhadap bank digital ini menghadirkan tantangan tersendiri. Seperti model bisnis yang memiliki basis teknologi, volume transaksi tinggi, serta adanya keterlibatan lintas yurisdiksi yang membuat pengenaan pajak pada sektor ini akan membutuhkan perhatian yang khusus. Dalam artikel ini kita akan membahas tentang jenis pajak yang berlaku, kerangka regulasi perpajakan, adanya tantangan dalam implementasi, peluang dalam peningkatan negara, serta adanya rekomendasi kebijakan ke depan.

Kerangka Regulasi atas Pengenaan Pajak di Bank Digital

Dalam pengenaan pajak pada bank digital Indonesia diatur pada jumlah regulasi, yaitu:

POJK No. 12/POJK.03/2021 terkait dengan Bank Umum, yang mengatur adanya klasifikasi serta operasional pada bank digital, termasuk dengan persyaratan modal,manajemen risiko, serta adanya perlindungan atas konsumen.

PMK No. 48/PMK.03/2020 yang menjadi salah satu landasan dalam pengenaan PPN atas barang serta jasa digital, seperti layanan keuangan digital.

Jenis Pajak yang  Dikenakan di Bank Digital

Pajak Penghasilan

Sebagai badan usaha, bank digital ini wajib dalam membayar PPh Badan atas dasar laba yang telah diperoleh. Akan tetapi, konsep dari significant economic presence (SEP) diterapkan guna mengenakan PPh atas entitas asing walaupun tidak memiliki kantor fisik di Indonesia, akan tetapi memiliki basis pengguna yang aktif.

Pajak Pertambahan Nilai

Bank digital dapat dikenakan PPN dari layanan tertentu. Kemenkeu mengatakan, potensi penerimaan PPN dari sektor digital yang mencapai Rp10 triliun per tahunnya, sehingga menjadikan sektor ini memiliki peran penting dalam basis pajak nasional.

Baca Juga: Ketahui Kapan Perusahaan Harus Menjadi Pengusaha Kena Pajak (PKP)

Pajak atas Transaksi Elektronik

Transaksi jual beli produk keuangan dengan lewat aplikasi digital seperti adanya pembelian reksa dana ataupun emas digital juga dikenakan pajak sesuai dengan adanya peraturan yang sedang berlaku. Hal seperti ini memiliki tujuan untuk memastikan seluruh aktivitas ekonomi terekam serta dipajaki secara adil.

Tantangan dalam Pemajakan Bank Digital

Kompleksitas Regulasi

Regulasi pada sektor digital dinilai masih ambigu. Pengertian terkait dengan kehadiran ekonomi signifikan serta bentuk usaha tetap (BUT) perlu diharmonisasikan dengan standar internasional guna mencegah celah pajak.

Kesenjangan Infrastruktur Teknologi

Banyaknya UMKM digital serta fintech kecil yang saat ini belum mempunyai pelaporan digital. Sekitar 30% pelaku UMKM menggunakan sistem pencatatan keuangan digital, menyulitkan pengawasan.

Rendahnya Kepatuhan Wajib Pajak

Menurut Pebriana Arimbhi (2023), sebanyak 65% para pelaku ekonomi digital belum semuanya memahami kewajiban perpajakan, terutama terkait dengan PPN transaksi digital lintas platform.

Pemajakan terhadap bank digital menjadi salah satu isu strategis dalam sistem perpajakan modern, mengingat pertumbuhan pesat layanan keuangan digital yang kian menggantikan model konvensional. Seiring dengan transformasi digital, pemerintah perlu memastikan bahwa bank digital menjalankan kewajiban perpajakannya secara adil dan transparan, termasuk aspek pemotongan, pelaporan, dan pembayaran pajak atas layanan digital yang diberikan.

Dalam konteks ini, pelatihan pajak bagi pelaku industri perbankan digital sangat penting untuk meningkatkan pemahaman mereka terhadap regulasi perpajakan yang berlaku, mencegah potensi ketidakpatuhan, serta mendukung penerapan prinsip keadilan dan kepastian hukum dalam sistem perpajakan nasional.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.