Sampai Akhir Tahun 2024 NPWP 15 Digit Masih Bisa Digunakan

Sampai Akhir Tahun 2024 NPWP 15 Digit Masih Bisa Digunakan

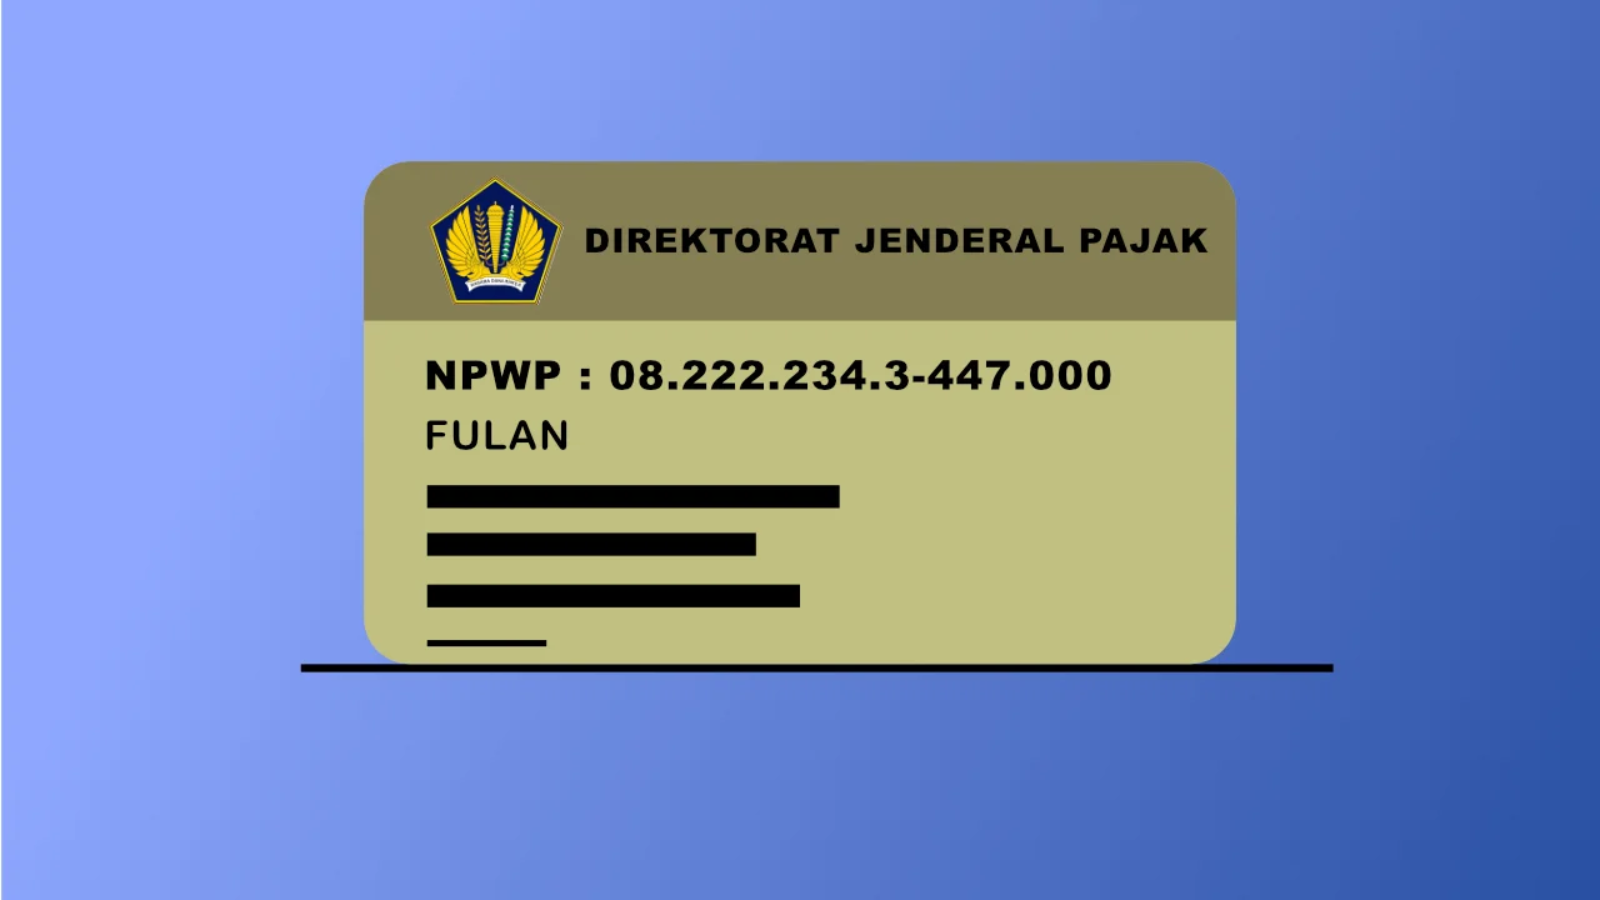
Brevet pajak merupakan upaya yang bisa dilakukan oleh siapapun yang membutuhkan ilmu dalam dunia perpajakan. Khususnya, brevet pajak seperti ini akan memberikan materi seputar perpajakan dasar hingga perpajakan lanjutan yang bisa dijadikan sebagai bekal dalam dunia kerja nantinya. Untuk itu, pastinya tidak kalah penting Mengetahui berbagai update berita pajak yang selalu diperbarui oleh Direktorat Jenderal Pajak. Seperti halnya pada saat ini, desain pajak sendiri telah memberikan pengumuman bahwa pihak lain masih diberikan waktu untuk memakai NPWP atau Nomor Pokok Wajib Pajak 15 digit sampai akhir tahun 2024 ini, sebelum nantinya akan sepenuhnya beralih menggunakan NIK (Nomor Induk Kependudukan) sebagai Nomor Pokok Wajib.

Perlu diketahui bahwa langkah ini diambil oleh pemerintah atau Direktorat Jenderal Pajak sebagai upaya memberikan kepastian pada kelancaran transisi menuju sistem yang baru.

Pernyataan Direktur Jenderal Pajak

Suryo Utomo selaku Direktur Jenderal Pajak Kementerian Keuangan RI, memberikan pernyataan bahwa apabila sistem yang dimiliki oleh pihak lain, seperti halnya pihak ketiga maupun perbankan lainnya yang belum siap untuk melakukan implementasi Nomor Induk Kependudukan sebagai Nomor Pokok Wajib Pajak, tetap bisa terus menggunakan Nomor Pokok Wajib Pajak 15 digit untuk solusi sementara saja. Hal tersebut disampaikan oleh Suryo ketika konferensi pers Anggaran Pendapatan dan Belanja Negara (APBN) Kita, pada Kamis, 27 Juni 2024.

Suryo memberikan penegasan bahwa Direktorat Jenderal Pajak masih memberikan kelonggaran tersebut supaya proses penyesuaian sistem bisa berjalan dengan lebih mudah dan tidak menghambat dari pelayanan publik. Selain itu, juga memberikan tambahan waktu untuk pihak lain agar bisa mempersiapkan diri dan benar-benar memastikan bahwa sistem mereka siap sepenuhnya sebelum nantinya beralih pada Nomor Induk Kependudukan dengan 16 digit angka. Kendati demikian, pihak yang telah siap mempergunakan Nomor Induk Kependudukan bisa segera mulai menerapkannya dalam berbagai layanan mereka.

Ketentuan Penggunaan Nomor Induk Kependudukan

Mengacu pada PMK atau Peraturan Menteri Keuangan nomor 112 Tahun 2022, yang mana sudah diperbarui dengan peraturan Menteri Keuangan nomor 136 tahun 2023, bahwa Nomor Induk Kependudukan akan menjadi syarat untuk wajib pajak bisa memperoleh layanan administrasi dari berbagai pihak yang selama ini mensyaratkan Nomor Pokok Wajib Pajak. Layanan publik yang dimaksud dalam hal ini meliputi perbankan, pencairan dana pemerintah, pendirian badan usaha, sektor keuangan, ekspor impor, administrasi pemerintahan, perizinan usaha, dan berbagai layanan lainnya yang membutuhkan Nomor Pokok Wajib Pajak.

Baca Juga: World Bank Rekomendasikan Batas Omzet PKP Indonesia Diturunkan

Penerapan Nomor Induk Kependudukan dengan Bertahap

Kebijakan seperti ini memberikan pernyataan bahwa pihak lainnya harus mulai mempergunakan Nomor Induk Kependudukan sebagai Nomor Pokok Wajib Pajak sejak 1 Juli 2024. Tetapi, Direktorat Jenderal Pajak atas nama Menteri Keuangan mempunyai kewenangan untuk memberikan kelonggaran waktu atau pertambahan batas waktu untuk memperpanjang, postingnya dengan mempertimbangkan berbagai persiapan sistem administrasi dari pihak yang lain.

Penyesuaian yang Bertahap

Direktorat Jenderal Pajak akan selalu melakukan Penyesuaian dengan bertahap sebagai upaya memberikan kepastian pada kelancaran transisi yang sedan berlangsung. Melakukan penyesuaian sistem dari banyak pihak tentu saja bukan merupakan hal yang sederhana dan tentu saja akan membutuhkan waktu maupun koordinasi yang baik dari berbagai pihak. Direktur jenderal pajak juga menyebutkan bahwa Direktorat Jenderal Pajak siap untuk memberikan layanan dan dukungan pada pihak lain pada saat proses penerapan Nomor Induk Kependudukan sebagai Nomor Pokok Wajib Pajak dalam sistem administrasi mereka.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti brevet pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti brevet pajak dan menjadi Expert di bidang pajak.
Pajak Properti: Pemahaman Dasar dan Pemilik Rumah

Pajak Properti: Pemahaman Dasar dan Pemilik Rumah

Kursus Pajak – Pajak properti adalah salah satu sumber pendapatan penting bagi pemerintah, baik secara nasional maupun daerah. Pajak properti  ini nantinya akan dikenakan atas kepemilikan atau penggunaan suatu harta benda, seperti tanah dan bangunan. Pemahaman yang baik mengenai pajak properti sangat penting bagi pemilik properti, investor, dan masyarakat umum karena mereka dapat mempengaruhi keputusan keuangan dan investasi mereka. Dalam memahami lebih dalam terkait dengan adanya pajak properti serta aturan terbaru terkait dengan perpajakan di  Indonesia Anda dapat dengan mengikuti kursus pajak  untuk menambah skil serta wawasan Anda untuk masa depan jika ingin berkarir di bidang perpajakan.

Apa itu Pajak Properti?

Pajak merupakan adalah pajak yang dikenakan atas suatu nilai dari properti yang dimiliki seseorang. Pajak ini umumnya dihitung berdasarkan nilai pasar properti dan dipungut setiap tahun. Di Indonesia, pajak properti secara umum dikenal dengan nama pajak bumi dan bangunan (PBB). PBB ini akan dikenakan kepada objek pajak yang berupa tanah dan/atau bangunan.

Dasar Hukum Pajak Properti di Indonesia

Dasar hukum yang mengatur pajak bumi dan bangunan di Indonesia adalah Undang-undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan yang telah diubah dengan Undang-Undang Nomor 12 Tahun 1994. Selain itu juga terdapat peraturan pemerintah yang mengatur lebih lanjut tentang pelaksanaan PBB di bidang perpajakan. tingkat lokal.

Cara menghitung pajak properti

Pajak bumi dan bangunan dihitung berdasarkan Nilai Pajak Penjualan Barang (NJOP) yang ditetapkan oleh pemerintah daerah. NJOP adalah harga rata-rata yang diperoleh dari transaksi jual beli yang terjadi secara alami, atau apabila tidak ada transaksi, NJOP ditentukan berdasarkan perbandingan harga dengan benda lain yang sejenis, atau nilai NJOP perolehan baru atau pengganti.

Tarif PBB bervariasi tergantung kebijakan pemerintah daerah. Biasanya tarif PBB berkisar antara 0,1% hingga 0,3% dari NJOP. Perhitungan pajak bumi dan bangunan sebagai berikut:

  • PBB berhutang = NJOP × Tarif PBB
  • Outstanding PBB = NJOP × Tarif PBB

Pemilik Pajak Properti

Pemilik pajak bumi dan bangunan adalah orang yang memiliki atau menguasai objek pajak yaitu tanah dan/atau bangunan. Mereka wajib membayar pajak atas harta benda yang dimilikinya. Berikut beberapa kategori pemilik pajak properti:

  • Perorangan: Orang perseorangan yang memiliki harta pribadi seperti rumah, apartemen, atau tanah kosong. Mereka diwajibkan untuk membayar pajak properti berdasarkan nilai properti yang mereka miliki.
  • Bisnis: Badan usaha yang memiliki real estat komersial seperti gedung perkantoran, pabrik, atau properti investasi lainnya. Perusahaan juga harus membayar pajak properti atas aset yang dimilikinya.
  • Institusi Pemerintah dan Nonpemerintah: Institusi pemerintah dan nonpemerintah yang memiliki atau menguasai properti. Meskipun beberapa lembaga pemerintah mungkin memenuhi syarat untuk mendapatkan pengecualian, banyak lembaga lainnya yang masih harus membayar pajak properti.
  • Pengembang Real Estat: Perusahaan atau individu yang bergerak dalam pengembangan dan penjualan properti. Selama properti tersebut masih menjadi milik pengembang dan belum dijual kepada pihak ketiga, maka pengembang bertanggung jawab membayar pajak properti.

Baca Juga: Kebijakan Perpajakan untuk Mendorong Investasi Asing di Indonesia

Pentingnya Membayar Pajak Properti

Membayar pajak properti merupakan kewajiban hukum yang harus dipenuhi oleh setiap pemilik properti. Selain itu, ada beberapa alasan mengapa membayar pajak properti sangat penting:

  • Mendukung pembangunan daerah: Pajak properti merupakan sumber pendapatan penting bagi pemerintah daerah yang digunakan untuk membiayai berbagai program pembangunan dan pelayanan publik seperti infrastruktur, pendidikan dan kesehatan.
  • Menghindari Hukuman Secara Hukum: Kegagalan membayar pajak properti dapat mengakibatkan sanksi administratif seperti denda atau bunga, atau bahkan penyitaan properti oleh pemerintah.
  • Menjaga nilai properti: Properti yang memiliki catatan pembayaran pajak yang baik cenderung memiliki nilai pasar yang lebih tinggi dan lebih mudah untuk dijual atau digadaikan.

Pajak bumi dan bangunan adalah pajak yang dikenakan atas nilai tanah dan bangunan yang dimiliki oleh orang perseorangan atau badan hukum. Pemilik pajak properti mencakup individu, badan usaha, lembaga pemerintah dan non-pemerintah, serta pengembang real estat. Memahami dan menaati kewajiban pembayaran pajak properti sangat penting untuk mendukung pembangunan daerah, menghindari sanksi hukum, dan menjaga nilai properti. Dengan memahami dasar-dasar pajak properti, pemilik rumah dapat membuat keputusan yang lebih baik dalam mengelola asetnya.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti kursus pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti kursus pajak dan menjadi Expert di bidang pajak.

World Bank Rekomendasikan Batas Omzet PKP Indonesia Diturunkan

World Bank Rekomendasikan Batas Omzet PKP Indonesia Diturunkan

Pelatihan pajak merupakan metode terbaik yang bisa diikuti oleh orang-orang yang ingin menguasai ilmu perpajakan. Karena pelatihan pajak seperti ini akan membantu anda memahami berbagai materi perpajakan dasar hingga perpajakan lanjutan. Untuk orang-orang yang ingin menguasai ilmu perpajakan, pastinya juga tidak kalah penting mengetahui berbagai berita pajak yang sedang hangat diperbincangkan pada saat ini. Seperti halnya Bank Dunia yang menganjurkan penurunan ambang batas omzet untuk pengusaha kena pajak World bank atau Bank Dunia memberikan rekomendasi pada Indonesia untuk melakukan penurunan ambang batas omzet PKP atau pengusaha kena pajak.

Hal ini seperti yang sudah disampaikan oleh Wael Mansour selaku Ekonom Senior Bank Dunia Yang berkaitan dengan laporan prospek perekonomian Indonesia edisi bulan Juni tahun 2024 pada awak media di Jakarta, Senin, 24 Juni 2024. Rekomendasi ini disampaikan bertujuan supaya bisa memberikan peningkatan pada penerimaan pajak negara. Tetapi di samping itu, Prianto Budi Saptono selaku Direktur Eksekutif Pratama-Kreston Tax Research Institute (TRI) mengeluarkan pendapatnya bahwa kebijakan seperti ini lebih baik ditunda. Karena menurutnya, pada saat ini kondisi ekonomi sedang tidak stabil karena adanya permasalahan geopolitik dan terjadinya transisi pemerintahan baru.

Sehingga, kebijakan seperti ini mungkin akan kurang tepat untuk diimplementasikan tahun ini. Di samping itu, nilai tukar Rupiah sendiri relatif melemah atas dolar AS yang juga bisa memberikan pengaruh pada pengusaha kecil.

Apa Dampak Pemilihan Ambang Batas?

Prianto memberikan penjelasan bahwa pemerintah mempunyai dua opsi yang berkaitan dengan ambang batas pengusaha kena pajak, yang mana pastinya dari setiap opsi tersebut terdapat dampak positif dan dampak negatifnya. Pilihan pertama adalah melakukan penurunan ambang batas pengusaha kena pajak, dengan melakukan hal ini maka jumlah pengusaha kena pajak akan semakin meningkat. Sehingga, kantor pajak harus bisa menangani semakin banyak pelaporan SPT PPN atau surat pemberitahuan pajak pertambahan nilai untuk setiap bulannya. Tentu saja hal seperti ini akan memberikan peningkatan pada beban kepatuhan dan biaya administrasi untuk pengusaha kecil yang baru saja dikukuhkan menjadi pengusaha kena pajak.

Tetapi, sisi positifnya sendiri yakni potensi untuk meningkatkan penerimaan pajak pertambahan nilai dikarenakan terdapat pertambahan pengusaha kena pajak. Sementara itu, pilihan kedua adalah dengan tidak melakukan penurunan ambang batas pengusaha kena pajak. Apabila ambang batas tersebut tidak diturunkan, maka biaya administrasi dari kantor pajak juga tidak mungkin meningkat, sebab tidak terdapat penambahan pengusaha kena pajak baru dari pengusaha-pengusaha kecil. Di samping itu, biaya untuk kepatuhan bagi pengusaha kecil pun juga tidak terdapat peningkatan.

Baca Juga: Tarif PPh Karyawan Tidak Naik? Begini Kepastian Kemenkeu

Namun, sisi negatifnya tidak akan ada potensi peningkatan penerimaan pajak pertambahan nilai dari pengusaha kecil yang baru dikukuhkan menjadi pengusaha kena pajak. Maka dari itu, pemerintah penting untuk mencari cara selain ini untuk melakukan peningkatan pada penerimaan pajak pertambahan nilai.

Penilaian Bank Dunia

Bank Dunia menilai bahwa ambang batas pengusaha kena pajak yang ada di Indonesia harus diturunkan, sebab ambang batas pajak pertambahan nilai yang tinggi bisa memberikan ketidakleluasaan pada basis pajak pertambahan nilai. Di sisi lain, ada banyak bidang di Indonesia yang dibebaskan dari pajak daripada berbagai negara jenis lain, seperti halnya untuk produk pengeboran dan pertambangan. Situasi dan kondisi seperti ini bisa mengurangi penerimaan pajak negara Indonesia.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.

download (4)

Bagaimana sih Ketentuan Dan Cara Menghitung Pajak Mineral Bukan Logam Dan Batuan?

Pajak MBLB merupakan jenis pajak daerah, maka dari itu tarif untuk pajak mineral bukan batuan dan logam berbeda-beda di tiap daerahnya. Misalnya saja di Kota Ambon berdasarkan pada Pasal 6 Perda No. 6 Tahun 2012, tarif pajak MBLB yang berlaku yaitu sebesar 25% yang dihitung dari nilai jual hasil pengambilan MBLB. Sementara itu, Kabupaten Mamuju berdasarkan pada Pasal 6 Perda No. 12 Tahun 2011, tarif pajaknya ditetapkan sebesar 20%. Dalam UU No. 3 Tahun 2020 ini lebih merinci terkait pembagian usaha pertambangan, dimana usaha pertambangan ini dibagi menjadi empat golongan yang berbeda. Penggolongan yang pertama yaitu Mineral Radioaktif, contohnya yaitu vanadium, tellurium, samarium, rubidium, uranium, radium, monasita, thorium, serta zirconium. Kemudian, yang kedua adalah Mineral Logam, contohnya yaitu timbal, alumnia, galena, seng, kalium, bauksit, serta tembaga. Selanjutnya golongan ketiga yaitu Mineral Bukan Logam, contohnya yaitu pasir kuarsa, batu kuarsa, grafit, intan, korundum, arsen, kuarsit, rijang, kalsit, kriolit, pirofilit, fluorspar, yodium, dolomit, dan juga clay. Keempat, adalah Pertambangan Batuan, contohnya yaitu tras, obsidian, gabro, granit, pumice, toseki, granodiorit, perlit, peridotit, tanah diatome, andesit, basalt, slate, dan juga marmer.  Continue Reading

Tarif PPh Karyawan Tidak Naik? Begini Kepastian Kemenkeu

Tarif PPh Karyawan Tidak Naik? Begini Kepastian Kemenkeu

Training pajak adalah salah satu pelatihan yang tepat bagi anda ketika ingin menguasai berbagai ketentuan perundang-undangan perpajakan. Training pajak seperti ini nantinya akan membantu anda untuk memahami berbagai materi seputar perpajakan dasar hingga perpajakan lanjutan. Saja ketika ingin menguasai berbagai ketentuan tentang kebijakan pajak, pastinya juga tidak kalah penting untuk mengetahui berbagai berita hangat terkini yang sedang diperbincangkan masyarakat. Seperti halnya bahwa kementerian keuangan akan memastikan bahwa tarif Pajak Penghasilan karyawan tidak naik. Untuk mengetahui berita ini lebih lanjut, simak ulasan berikut ini.

Kemenkeu atau Kementerian Keuangan memberikan penegasan bahwa pemerintah belum mempunyai rencana untuk meningkatkan tarif PPh orang pribadi atau Pajak Penghasilan orang pribadi, yang mana didalamnya termasuk para pekerja maupun karyawan. Walaupun terdapat kebutuhan untuk memberikan peningkatan pada penerimaan negara, namun pemerintah tetap berhati-hati saat mengambil berbagai keputusan untuk menerapkan kebijakan terkait supaya tidak memberatkan masyarakat.

Fokus Pertumbuhan Ekonomi

Direktur Surat Utang Negara DJPPR (Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko) Kementerian Keuangan, Deni Ridwan memberikan penjelasan bahwa pemerintah lebih memilih untuk memberikan dorongan pada pertumbuhan ekonomi apabila dibandingkan dengan menaikkan tarif Pajak Penghasilan orang pribadi. Menurutnya tarif pajak yang relatif tetap, namun dengan memberikan peningkatan pada penghasilan masyarakat melalui pertumbuhan ekonomi yang semakin berkembang merupakan strategi yang lebih efektif.

Perbandingan Tarif Pajak Penghasilan Indonesia dengan Negara Lain

Tarif PPH yang ada di Indonesia sendiri ternyata masih tergolong rendah Apabila dibandingkan dengan berbagai negara yang ada di Eropa, yang mana tarif pajak dari negara-negara di Eropa dapat melebihi 50% dibandingkan dengan penghasilannya. Hal ini memberikan gambaran bahwa beban pajak yang ada di Indonesia memang cenderung lebih ringan. Tarif pemotongan Pajak Penghasilan yang ada di Indonesia telah diatur dalam Undang-Undang Pajak Penghasilan pasal 17 dengan mempergunakan tarif progresif menurut lapisan penghasilan kena pajak.

Baca Juga: Apa itu SARA dalam Dunia Perpajakan?

Kebijakan Tarif Pajak Penghasilan di Indonesia

Penghasilan kena pajak sebelumnya ditetapkan mulai dari Rp50.000.000 dalam satu tahun yang mana dibebankan tarif progresif Pajak Penghasilan Pasal 21 mulai dari 5% sampai 30%, yang mana bagi wajib pajak yang mempunyai penghasilan lebih dari Rp500 juta akan sesuai dengan Undang-Undang Pajak Penghasilan Nomor 36 Tahun 2008. Tetapi, setelah itu Terbitlah undang-undang Nomor 7 Tahun 2021 atau yang seringkali kita kenal dengan undang-undang harmonisasi perpajakan, sehingga terjadi perubahan lapisan penghasilan kena pajak, yang mana mulai dari Rp60 juta per tahunnya dengan tarif progresif PPh dari 5% sampai 35% untuk yang memiliki penghasilan lebih dari Rp5 miliar.

Penghitungan PPh Karyawan di Indonesia

Pajak penghasilan karyawan di Indonesia dihitung menurut tarif progresif yang telah tercantum dalam UU PPh. Berikut ini adalah penghitungan menurut lapisan penghasilan yang telah ditetapkan, antara lain:

  • Tarif pajak 5% bagi wajib pajak yang memiliki penghasilan mencapai Rp60.000.000 setiap tahunnya
  • Tarif pajak 15% bagi wajib pajak yang memiliki penghasilan antara Rp60 juta sampai Rp25 juta untuk setiap tahunnya
  • Tarif pajak 25% bagi wajib pajak yang memiliki penghasilan antara Rp250 juta sampai Rp500 juta untuk setiap tahunnya
  • Tarif pajak 30% bagi wajib pajak yang memiliki penghasilan antara Rp500 juta sampai Rp5 miliar untuk setiap tahunnya
  • Tarif pajak 30 5% bagi wajib pajak yang memiliki penghasilan yang lebih dari Rp 5 Miliar untuk setiap tahunnya.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti training pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti training pajak dan menjadi Expert di bidang pajak.

Kebijakan Perpajakan untuk Mendorong Investasi Asing di Indonesia

Kebijakan Perpajakan untuk Mendorong Investasi Asing di Indonesia

Brevet Pajak – Indonesia, salah satu negara berkembang di Asia Tenggara, mempunyai potensi ekonomi yang besar dengan sumber daya alam yang melimpah dan jumlah penduduk yang besar. Namun guna  memaksimalkan potensi yang ada tersebut, memerlukan kebijakan yang tepat untuk menarik investasi asing. Cara efektif untuk menarik investasi asing adalah dengan menerapkan kebijakan perpajakan yang kompetitif dan hemat biaya. Dalam konteks ini, brevet pajak merupakan instrumen penting yang dapat digunakan untuk mendorong investasi asing di Indonesia.

Pengertian Brevet Pajak

Sertifikat perpajakan merupakan sertifikasi atau pelatihan khusus di bidang perpajakan yang diberikan kepada para profesional di bidang keuangan dan perpajakan. Sertifikasi ini bertujuan untuk meningkatkan keterampilan dan pengetahuan mereka dalam memahami dan mengelola aspek perpajakan yang kompleks. Di Indonesia, Paten perpajakan dibagi menjadi beberapa tingkatan yaitu Paten A, B, dan C yang masing-masing mencakup berbagai aspek perpajakan dari tingkat dasar hingga tingkat lanjut.

Peran Brevet Pajak dalam Kebijakan Perpajakan

Brevet perpajakan berperan penting dalam mendukung kebijakan perpajakan yang bertujuan untuk menarik investasi asing. Berikut beberapa cara brevet pajak membantu:

  • Meningkatkan keterampilan profesional perpajakan: Melalui paten perpajakan, profesional perpajakan Indonesia dapat meningkatkan pengetahuan dan keterampilannya dalam pengelolaan perpajakan. Hal ini memungkinkan mereka memberikan layanan yang lebih baik kepada perusahaan asing yang ingin berinvestasi di Indonesia. Pemahaman menyeluruh mengenai peraturan perpajakan dan cara mengoptimalkan kewajiban perpajakan dapat menjadi nilai tambah bagi perusahaan asing yang ingin memastikan kepatuhan terhadap peraturan perpajakan Indonesia.
  • Kemudahan kepatuhan pajak: Paten perpajakan membantu memastikan bahwa profesional perpajakan dapat memberikan nasihat yang akurat dan terkini mengenai peraturan perpajakan. Hal ini sangat penting bagi perusahaan asing yang sering kesulitan memahami berbagai sistem perpajakan di negara asal mereka. Dengan bantuan tenaga profesional perpajakan yang bersertifikat, perusahaan asing dapat lebih mudah memenuhi kewajiban perpajakannya dengan benar dan tepat waktu.
  • Peningkatan iklim investasi: Keberadaan tenaga profesional perpajakan yang kompeten dan bersertifikat dapat meningkatkan kepercayaan investor asing terhadap sistem perpajakan Indonesia. Hal ini juga menciptakan iklim investasi yang lebih transparan dan stabil, karena perusahaan asing dapat lebih percaya diri mendapatkan dukungan yang mereka perlukan untuk memahami dan mematuhi kewajiban perpajakan mereka.

Baca Juga: Perpajakan Internasional dan Dampaknya terhadap Wajib Pajak Indonesia

Kebijakan Perpajakan yang Mendukung Investasi Asing

Selain peran paten perpajakan, Indonesia juga menerapkan berbagai kebijakan perpajakan lainnya untuk menarik investasi asing. Beberapa kebijakan tersebut antara lain:

  • Tax Holiday: Kebijakan ini memberikan pembebasan pajak penghasilan untuk jangka waktu tertentu kepada perusahaan yang melakukan investasi baru pada sektor-sektor strategis. Hal ini bertujuan untuk mendorong investasi besar-besaran pada sektor-sektor yang dinilai mempunyai dampak signifikan terhadap pertumbuhan ekonomi nasional.
  • Tax Allowance: Kebijakan ini memberikan keringanan pajak penghasilan bagi perusahaan yang berinvestasi pada sektor tertentu dan memenuhi kriteria tertentu. Ini termasuk pengurangan pajak hingga 30% dari jumlah investasi yang dilakukan.
  • Perjanjian Penghindaran Pajak Berganda (P3B): Indonesia telah menandatangani perjanjian dengan berbagai negara untuk menghindari pajak berganda. Hal ini memberikan kepastian hukum bagi investor asing bahwa mereka tidak akan dikenakan pajak berganda atas penghasilan yang sama di dua negara berbeda.

Kebijakan perpajakan yang kompetitif dan menguntungkan merupakan kunci untuk menarik investasi asing ke Indonesia. Dalam konteks ini, paten pajak berperan penting dalam meningkatkan keterampilan profesional perpajakan dan memfasilitasi kepatuhan pajak bagi perusahaan asing. Dikombinasikan dengan berbagai kebijakan perpajakan lainnya seperti pengecualian pajak, potongan pajak, dan perjanjian menghindari pajak berganda, paten pajak dapat membantu menciptakan iklim investasi yang lebih baik dan menarik bagi investor asing. Dengan cara ini, Indonesia dapat memaksimalkan potensi ekonominya dan mencapai pertumbuhan berkelanjutan melalui peningkatan investasi.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti brevet pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti brevet pajak dan menjadi Expert di bidang pajak.

Apa itu SARA dalam Dunia Perpajakan?

Apa itu SARA dalam Dunia Perpajakan?

Kursus pajak pada umumnya diikuti oleh orang-orang yang membutuhkan ilmu dan pengetahuan dalam bidang perpajakan. Bahkan pada saat ini tidak jarang pekerjaan yang mewajibkan bahwa setiap pelamarnya harus mempunyai sertifikat yang didapatkan dari kursus pajak, yaitu brevet pajak. Tentu untuk mempunyai pengetahuan di dunia perpajakan, terdapat banyak hal yang juga harus diketahui di luar dari kebijakan perundang-undangan perpajakan. Seperti salah satunya adalah mengenai istilah SARA yang terdapat dalam lingkup dunia pajak. Apakah anda sudah tahu apa itu yang namanya SARA dalam perpajakan? Kawasan Berikut ini akan membahas tentang apa itu SARA dan seperti apa cara kerjanya.

Apa itu SARA (Semi-Autonomous Revenue Authority)?

Semi-Autonomous Revenue Authority atau yang seringkali disebut dengan SARA ini adalah lembaga yang memberikan otonomi kepada fiskus lebih besar dengan memisahkan fungsi administrasi pajak dari Menteri Keuangan dan memberikan fleksibilitas saat melakukan pengelolaan internal. Otonomi seperti ini sangat memungkinkan Semi-Autonomous Revenue Authority beroperasi dengan responsif dan fleksibel terhadap kebutuhan dan tantangan yang dihadapi oleh wajib pajak. Semi-Autonomous Revenue Authority (SARA). Pada umumnya, berbentuk organisasi dengan semi otonom yang dikenal dengan revenue authority atau RA dan autonomous revenue authority atau ARA.

Otoritas keuangan yang terdapat pada otonom ini dirancang dengan kemandirian dan otonomi yang lebih besar dalam pengelolaan sumber daya manusia dan pengelolaan keuangannya. Dengan cara seperti ini, Semi-Autonomous Revenue Authority diharapkan bisa semakin fokus dalam melaksanakan operasionalnya, memberikan pelayanan yang lebih baik pada wajib pajak, serta bisa mengelola operasionalnya dengan lebih efektif. Reformasi dari Semi-Autonomous Revenue Authority (SARA) sangat penting untuk memberikan otonomi pada administratif dan kestabilan keuangan pada otoritas pajak dari pengaruh politik yang tidak seharusnya, sekaligus memberikan kemungkinan bagi mereka untuk melakukan pengelolaan anggaran mereka sendiri tanpa adanya intervensi dari Kemenkeu.

Dalam konteks ini, otonomi yang dimaksud merupakan respon terhadap pelayanan publik dan pengelolaan Belanja Negara yang mana tidak memadai, sehingga otonomi Ini fungsinya adalah untuk penyeimbang ketidakmampuan antara sistem politik untuk melakukan pengembangan mekanisme akuntabilitas yang lebih efektif. Otonomi seperti ini adalah media yang bisa dimanfaatkan untuk mencapai tujuan memiliki penyelenggaraan pajak yang adil, efektif, dan kompeten.  Semi-Autonomous Revenue Authority mempunyai status hukum yang menyumbang potensi untuk melindunginya dari berbagai perubahan angin politik, dengan kewenangan penggunaan sumber daya yang semakin fleksibel.

Baca Juga: Lebih Jauh Memahami Jenis, Pengenaan Hukum, dan Tarif Pajak Hiburan

Manfaat Semi-Autonomous Revenue Authority

Tentu saja Semi-Autonomous Revenue Authority (SARA) mempunyai beberapa karakteristik utama seperti halnya yang telah disebutkan sebelumnya. Mulai dari otonomi operasional, pengelolaan sumber daya manusia, hingga pengelolaan keuangan secara mandiri. Manfaatnya sendiri dapat memberikan peningkatan penerimaan pajak dalam negeri, menjadi penyebab adanya keterbukaan informasi dan teknologi atau secara transparan dalam dunia perpajakan, memberikan peningkatan efisiensi, Dapat membantu untuk melakukan Pemantauan dan pengendalian yang baik.

Penerapan Semi-Autonomous Revenue Authority yang ada di Indonesia sangat mungkin untuk menjadi langkah strategis sebagai upaya peningkatan efisiensi pengelolaan pajak sekaligus pendapatan negara. Dengan mempunyai pemahaman yang tepat dan belajar dari pengalaman negara lainnya, bahkan hingga menyesuaikan kondisi lokal, maka Indonesia bisa memaksimalkan potensi penerapan Semi-Autonomous Revenue Authority untuk bisa mencapai tujuan fiskal yang semakin terjamin. Penerapan yang berhasil pastinya memerlukan partisipasi aktif dari semua kepentingan,  termasuk di dalamnya adalah masyarakat luas dan sektor swasta, serta komitmen yang kuat dari pemerintah.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti kursus pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti kursus pajak dan menjadi Expert di bidang pajak.

Perpajakan Internasional dan Dampaknya terhadap Wajib Pajak Indonesia

Perpajakan Internasional dan Dampaknya terhadap Wajib Pajak Indonesia

Pelatihan Pajak – Pajak internasional merupakan istilah yang mengacu pada pajak yang dikenakan oleh suatu negara atas pendapatan yang diperoleh di negara lain. Di era globalisasi, dimana transaksi lintas batas negara semakin sering terjadi, perpajakan internasional telah menjadi topik penting untuk dipahami oleh wajib pajak Indonesia. Artikel ini akan membahas konsep perpajakan internasional dan dampaknya terhadap wajib pajak Indonesia.

Konsep Perpajakan Internasional

Pajak internasional melibatkan berbagai jenis pajak, termasuk pajak penghasilan, pajak keuntungan modal, dan pajak pertambahan nilai (PPN) yang dikenakan atas transaksi internasional. Beberapa konsep utama perpajakan internasional meliputi:

  • Prinsip Residensi: Negara mengenakan pajak berdasarkan tempat tinggal atau kedudukan
  • Wajib pajak: Artinya, warga negara atau penduduk tetap dikenakan pajak atas seluruh penghasilannya, baik yang diperoleh di dalam negeri maupun di luar negeri.
  • Prinsip Sumber: Negara-negara mengenakan pajak atas pendapatan yang diperoleh dari sumber-sumber dalam yurisdiksi mereka, terlepas dari tempat tinggal wajib pajak. Misalnya, keuntungan yang diperoleh dari investasi di Indonesia akan dikenakan pajak oleh Indonesia, meskipun investornya adalah warga negara asing.
  • Pajak Berganda: Pajak berganda terjadi ketika penghasilan yang sama dikenakan pajak oleh dua negara atau lebih. Untuk menghindari pajak berganda, banyak negara termasuk Indonesia yang telah menandatangani perjanjian penghindaran pajak berganda (P3B) dengan negara lain.
  • Transfer Pricing: Transfer pricing adalah harga yang dikenakan dalam transaksi antar perusahaan dalam satu grup atau perusahaan multinasional. Transfer pricing dapat digunakan untuk meminimalkan pajak dengan mengalihkan keuntungan ke negara-negara dengan tarif pajak yang lebih rendah.

Dampak Pajak Internasional terhadap Wajib Pajak Indonesia

Penghindaran pajak berganda

Perjanjian Penghindaran Pajak Berganda (P3B) yang dilakukan Indonesia dengan berbagai negara bertujuan untuk mengurangi beban pajak bagi wajib pajak yang beroperasi di lebih dari satu negara. Melalui P3B, wajib pajak dapat mengklaim kredit pajak atas pajak yang dibayarkan di luar negeri sehingga mengurangi risiko terjadinya pajak berganda.

Peningkatan kewajiban pelaporan

Untuk memerangi penghindaran pajak dan meningkatkan transparansi, Indonesia telah menerapkan kebijakan pelaporan yang lebih ketat, seperti pertukaran informasi otomatis (AEOI) dan erosi dasar dan transfer manfaat (BEPS). Wajib Pajak yang mempunyai harta atau penghasilan di luar negeri wajib melaporkan informasi tersebut secara rinci kepada fiskus Indonesia. Kegagalan untuk mematuhi kewajiban pelaporan ini dapat mengakibatkan hukuman yang signifikan.

Ongkos transfer

Perusahaan multinasional yang beroperasi di Indonesia harus mematuhi peraturan transfer pricing yang ketat. Badan Pajak Indonesia memantau transaksi antar perusahaan dalam suatu grup untuk memastikan bahwa harga yang dikenakan konsisten dengan keadilan dan praktik komersial. Perusahaan harus menyediakan dokumentasi transfer pricing yang lengkap untuk mendukung harga yang dikenakan dalam transaksi ini.

Baca Juga: Perkembangan Kebijakan Perpajakan di Indonesia: dari Waktu ke Waktu

Pengaruh tarif pajak global

Perkembangan terkini dalam perpajakan internasional, seperti tarif pajak minimum global yang diusulkan oleh Organisasi untuk Kerja Sama dan Pembangunan Ekonomi (OECD), dapat mempengaruhi pembayar pajak di Indonesia. Tarif pajak minimum global memiliki tujuan guna mengurangi insentif bagi perusahaan untuk mengalihkan laba mereka  ke negara-negara dengan tarif pajak yang lebih rendah. Jika diterapkan, hal ini dapat mempengaruhi strategi perpajakan perusahaan multinasional yang beroperasi di Indonesia.

Biaya kepatuhan (Compliance cost)

Kepatuhan terhadap peraturan perpajakan internasional dapat meningkatkan biaya administrasi bagi wajib pajak. Mereka harus mengalokasikan sumber daya untuk memahami dan mematuhi peraturan yang rumit, serta menyusun dokumentasi yang diperlukan. Bagi perusahaan multinasional, biaya kepatuhan ini dapat mencakup biaya yang berkaitan dengan penasihat pajak, perangkat lunak pelaporan, dan pelatihan staf.

Strategi Menangani Pajak Internasional

Memahami peraturan

Wajib Pajak hendaknya memiliki pemahaman yang baik mengenai peraturan perpajakan internasional yang berlaku, termasuk P3B, peraturan transfer pricing dan kebijakan pelaporan. Penting juga untuk mengikuti perkembangan terkini dalam kebijakan perpajakan internasional.

Perencanaan pajak yang efektif

Perencanaan pajak yang baik dapat membantu wajib pajak meminimalkan beban pajaknya. Hal ini mencakup penggunaan P3B, struktur perusahaan yang efisien dan strategi transfer pricing yang tepat.

Konsultasi dengan profesional pajak

Menggunakan jasa penasihat pajak internasional dapat membantu wajib pajak memahami dan mematuhi peraturan yang rumit. Pakar perpajakan dapat memberikan saran mengenai strategi perpajakan yang optimal dan membantu penyiapan dokumentasi yang diperlukan.

Pajak internasional mempunyai dampak yang signifikan terhadap wajib pajak Indonesia. Dengan adanya perjanjian penghindaran pajak berganda, peraturan transfer pricing dan kebijakan pelaporan yang ketat, maka wajib pajak perlu lebih berhati-hati dalam merencanakan dan melaporkan pajaknya. Memahami peraturan yang berlaku dan bekerja sama dengan pakar perpajakan dapat membantu wajib pajak memenuhi kewajibannya dan meminimalkan risiko perpajakan.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti pelatihan pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti pelatihan pajak dan menjadi Expert di bidang pajak.

Perkembangan Kebijakan Perpajakan di Indonesia: dari Waktu ke Waktu

Perkembangan Kebijakan Perpajakan di Indonesia: dari Waktu ke Waktu

Seiring berjalannya waktu, kebijakan perpajakan Indonesia telah mengalami berbagai perubahan dan perkembangan. Perubahan tersebut dilakukan untuk menyesuaikan dengan perkembangan ekonomi, teknologi, dan kebutuhan pembangunan nasional. Pada artikel kali ini kita akan membahas tentang perkembangan kebijakan perpajakan di Indonesia dari masa ke masa dan manfaat yang dapat diperoleh melalui training pajak bagi wajib pajak dan profesional perpajakan.

Awal Mula Perpajakan di Indonesia

Perpajakan di Indonesia sudah ada sejak zaman kolonial Belanda. Sistem perpajakan saat itu masih sederhana dan fokus pada penggalangan dana untuk kepentingan pemerintah kolonial. Pajak yang dikenakan antara lain pajak bumi dan bangunan dan pajak hasil pertanian. Setelah Indonesia merdeka pada tahun 1945, sistem perpajakan terus berkembang dan menyesuaikan dengan kebutuhan negara yang baru merdeka.

Era Orde Lama dan Orde Baru

Pada masa Ancien Régime (1945-1965), sistem perpajakan Indonesia belum terstruktur dengan baik. Namun berbagai upaya reformasi mulai dilakukan. Pajak penghasilan (PPh) diperkenalkan pada tahun 1950-an.

Era Orde Baru (1966-1998) membawa perubahan signifikan dalam kebijakan perpajakan di Indonesia. Pemerintah berupaya meningkatkan penerimaan negara melalui pajak untuk mendukung pembangunan ekonomi. Pada tahun 1983 dilakukan reformasi besar-besaran yang dikenal dengan Paket Politik Oktober (Pakto). Salah satu dampaknya adalah diberlakukannya pajak pertambahan nilai (PPN) yang menggantikan pajak penjualan.

Era Reformasi dan Desentralisasi

Era reformasi (1998 hingga sekarang) telah membawa perubahan besar dalam berbagai aspek kehidupan, khususnya dalam kebijakan perpajakan. Pada tahun 2000, dilakukan perubahan terhadap Undang-Undang Pajak Penghasilan (PPh) dan Undang-Undang Pajak Pertambahan Nilai (PPN). Salah satu tujuan utama era ini adalah desentralisasi fiskal, dimana pemerintah daerah mempunyai kewenangan yang lebih besar dalam mengelola pajak daerah.

Pada tahun 2008, reformasi perpajakan dilakukan dengan tujuan untuk meningkatkan efisiensi administrasi perpajakan dan kepatuhan wajib pajak. Sistem pengarsipan dan penagihan elektronik diperkenalkan untuk menyederhanakan proses pengajuan dan pembayaran pajak.

Era Digital dan Teknologi

Masuknya Indonesia ke era digital telah membawa perubahan besar dalam kebijakan perpajakan. Pemerintah mulai memanfaatkan teknologi untuk meningkatkan efisiensi dan transparansi administrasi perpajakan. Inisiatif penting adalah peluncuran Direktorat Jenderal Pajak (DJP) online yang memungkinkan wajib pajak mengakses layanan perpajakan secara online.

Baca Juga: Ahli Mekatronik: Apakah Terkena Pajak Profesi?

Selain itu, pemerintah juga memperkenalkan pajak untuk ekonomi digital, seperti pajak atas transaksi e-commerce dan layanan digital internasional. Kebijakan ini bertujuan untuk mengoptimalkan penerimaan negara pada sektor-sektor yang berkembang pesat di era digital.

Manfaat Training Perpajakan

Training  perpajakan memiliki banyak manfaat bagi wajib pajak dan profesional perpajakan. Berikut adalah beberapa manfaat utama yang dapat dicapai:

  • Pemahaman mendalam mengenai peraturan perpajakan: Pelatihan perpajakan membantu peserta memahami peraturan dan kebijakan perpajakan yang berlaku. Hal ini penting untuk memastikan kepatuhan terhadap peraturan dan menghindari sanksi.
  • Optimalisasi pembayaran pajak: Dengan pemahaman yang lebih baik mengenai peraturan perpajakan, wajib pajak dapat mengoptimalkan pembayaran pajaknya. Hal ini termasuk memanfaatkan pengurangan pajak, kredit pajak, dan insentif pajak yang tersedia.
  • Meningkatkan efisiensi administrasi: Pelatihan perpajakan mengajarkan teknik untuk meningkatkan efisiensi administrasi perpajakan. Hal ini mencakup penggunaan sistem pengarsipan elektronik, pembuatan faktur elektronik, dan perangkat lunak pajak lainnya.
  • Mengurangi risiko kesalahan: Kesalahan dalam pengajuan pajak dapat mengakibatkan denda dan penalti. Pelatihan perpajakan membantu mengurangi risiko kesalahan dengan memberikan pengetahuan yang diperlukan untuk mengajukan dengan benar.
  • Pengembangan Karir: Bagi para profesional perpajakan, pelatihan perpajakan merupakan investasi penting dalam pengembangan karir. Pengetahuan dan keterampilan yang diperoleh dapat membuka peluang untuk menduduki jabatan yang lebih tinggi dan tanggung jawab yang lebih besar.
  • Adaptasi terhadap Perubahan Kebijakan: Kebijakan perpajakan sering berubah sesuai dengan dinamika ekonomi dan politik. Training pajak membantu peserta tetap up-to-date dengan perubahan terbaru dan menyesuaikan strategi perpajakan mereka.

Evolusi kebijakan perpajakan di Indonesia mencerminkan upaya pemerintah untuk menyesuaikan sistem perpajakan dengan kebutuhan pembangunan nasional dan dinamika ekonomi global. Dari masa kolonial hingga era digital saat ini, kebijakan perpajakan terus berkembang untuk meningkatkan efisiensi, transparansi, dan keadilan dalam sistem perpajakan. Dalam konteks ini, training pajak memainkan peran penting dalam membantu wajib pajak dan praktisi pajak memahami dan memanfaatkan kebijakan perpajakan dengan lebih baik. Dengan demikian, mereka dapat berkontribusi lebih optimal terhadap penerimaan negara dan pembangunan ekonomi.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti training pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti training pajak dan menjadi Expert di bidang pajak.

Lebih Jauh Memahami Jenis, Pengenaan Hukum, dan Tarif Pajak Hiburan

Lebih Jauh Memahami Jenis, Pengenaan Hukum, dan Tarif Pajak Hiburan

Brevet pajak merupakan kelas perpajakan yang bisa diikuti oleh siapapun yang membutuhkan pengetahuan dan wawasan yang luas mengenai peraturan perundang-undangan perpajakan. Biasanya orang-orang yang membutuhkan brevet pajak ini juga merupakan orang-orang yang membutuhkan sertifikatnya. Untuk memiliki pemahaman yang luas tentang pengetahuan pajak, dalam ulasan berikut ini kita akan membahas tentang pajak hiburan, baik itu jenis dan tarifnya. Perlu diketahui bahwa hiburan adalah salah satu kebutuhan yang sering dibutuhkan oleh banyak manusia, yang mana pastinya tidak lepas dari kehidupan kita sehari-hari.

Ada begitu banyak jenis hiburan yang ada untuk memberikan kesenangan dan menemani waktu luang. Di tengah rutinitas dan kesibukan harian yang ada, pastinya menikmati hiburan adalah salah satu cara terbaik untuk menyegarkan pikiran dan melepaskan. Baik itu dengan hanya sekedar bermain game, menonton film di bioskop, konser, maupun bernyanyi karaoke, seluruh kegiatan seperti ini akan memberi momen relaksasi yang sangat berharga bagi tubuh dan pikiran. Dalam menikmati aktivitas hiburan seperti ini, ada kewajiban pajak yang perlu dibayarkan, yakni pajak hiburan yang termasuk sebagai salah satu kontribusi masyarakat pada negara yang didapatkan dari berbagai jenis aktivitas hiburan.

Mengenal Pajak Hiburan

Baca hiburan merupakan salah satu bentuk pajak yang dibebankan pada konsumen yang menikmati hiburan dan pelaku usaha hiburan. Pajak hiburan adalah pajak yang dikenakan atas penyediaan hiburan dan dipungut oleh pemerintah bagian daerah yang ada di Indonesia. Telah tercantum dalam UU No. 1 Tahun 2022, bahwa pajak hiburan termasuk dalam golongan pajak barang dan jasa tertentu atau yang seringkali dikenal dengan PBJT. Pajak barang dan jenis jasa tertentu sendiri merupakan jenis pajak yang dikenakan pada konsumen akhir terhadap pembelian jasa maupun barang tertentu. Sehingga, dapat diartikan bahwa pajak hiburan dipungut pada orang yang menikmati maupun menggunakan jasa atau barang tersebut.

Pengenaan Hukum Pajak Hiburan

Baca liburan telah diatur dalam undang-undang nomor 28 tahun 2009 (UU 28/2009) mengenai Pajak Daerah dan Retribusi Daerah atau yang seringkali dikenal dengan PDRD, hingga kemudian diperbarui dalam Undang-Undang HKPD Nomor 1 Tahun 2022. Tetapi, untuk kebijakan teknis dari pelaksanaan pajak hiburan sendiri, sudah diatur lebih lanjut dalam Perda atau peraturan daerah pada setiap wilayah. Ajak liburan termasuk sebagai pajak daerah yang dikenakan dari warga negara oleh pemerintah daerah pada daerah-daerah tertentu.

Baca Juga: Apakah Semua Wajib Pajak Bisa Menggunakan NPPN? Ketahui Ketentuannya

Siapa Subjek Pajak Hiburan?

Ada dua jenis yang menjadi subjek pajak hiburan, pertama adalah penikmat hiburan yaitu orang-orang maupun badan yang menikmati hiburan. Kedua, penyelenggara hiburan yang merupakan badan maupun orang pribadi yang melakukan penyelenggaraan hiburan.

Apa Jenis Hiburan yang Dikenakan Pajak?

Menurut undang-undang hubungan keuangan pasal 55 antara pemerintah pusat dan pemerintah daerah, berikut terdapat berbagai jenis dari hiburan dan jasa kesenian yang dibebankan pajak, antara lain:

  • Tontonan seperti musik, film, tari, pertunjukan seni, dan/atau busana.
  • Kontes seperti binaraga, kecantikan, dan lain sebagainya.
  • Berbagai jenis pameran.
  • Hiburan malam seperti klub malam, karaoke, diskotik, dan lain sebagainya.
  • Pertunjukan sepertihalnya sulap, akrobat, sirkus, dan lain sebagainya.
  • Permainan sepertihalnya pacuan kuda, permainan ketangkasan, kendaraan bermotor, golf, dan billiard.
  • Relaksasi sepertihalnya pusat kebugaran atau Fitness Center, mandi uap atau spa, panti pijat, dan refleksi.
  • Pertandingan olahraga.

Berapa Besaran Tarif Pajak Hiburan?

Pada umumnya, tarif pajak yang dikenakan atas hiburan adalah sebesar 10%,. Tetapi menurut Tarif pajak barang dan jasa tertentu bagi layanan hiburan, ditetapkan tarifnya minimal adalah 40% dan paling besar 75%. Apabila dilihat dari kisaran tarif seperti ini, besaran tarif pajak hiburan akan ditentukan oleh setiap pemerintah daerah dari masing-masing wilayah.

Untuk menjadi seorang ahli pajak, Anda harus memiliki pengetahuan mendalam terkait pajak. Dan salah satunya adalah dengan mengikuti brevet pajak. Tax Academy adalah tempat yang tepat untuk Anda memulainya. Karena di tempat ini merupakan langkah tangga pertama kesuksesan Anda sebagai seorang Expert di bidang industri perpajakan.

Tax Academy menawarkan metode pembelajaran yang mudah dan memiliki jaringan profesional. Beberapa metode tersebut diantaranya adalah Video Learning, Interactive Learning, dan juga Hybrid Learning. Akademi perpajakan yang satu ini dikelola oleh profesional dari WiN Partners yang mengelola berbagai bidang pajak dengan kantornya di Surakarta, Medan dan juga Batam. Hubungi kami sekarang juga untuk Anda yang ingin mengikuti brevet pajak dan menjadi Expert di bidang pajak.